タグ: 投資信託

  • 【失敗?】放置してた投資信託が日経平均下落でどうなったか公開

    【失敗?】放置してた投資信託が日経平均下落でどうなったか公開

    どうも!!『らしらん』(rasiran)です。


    以前にも投資信託を自動積み立てで1年半放置した結果という記事を書いていましたが、今回はその9か月後の、

    [keikou]投資信託を2年3か月放置するとどうなるのか?[/keikou]を記事にしたいと思います。


    他人の財布の中身や、通帳の数字って気になりますよね?

    今年(2018年)の2月からの[keikou]日経平均の下落[/keikou]で私の投資信託口座はどうなってしまったのでしょうか?

    それでは早速まいりましょう。

    ※記事の内容は私の個人的な考えであり、特定の株の購入を進めるものでも安全性を保証するものでもありません。

    当サイトの記事を参考にした場合の損害等についても一切の責任を取りませんので、あくまで投資は自己責任にてお願いいたします。


    投資の内訳

    前回と同じなのですが、毎月コツコツ5万円を投資しています。

    内訳は、以下のそれぞれの銘柄ごとに均等に1万円づつ購入しています。


    • 三井住友TAM-SMT TOPIXインデックス・オープン     (国内株)
    • 三井住友TAM-外国株式インデックスe           (国外株)
    • 三井住友TAM-SMT国内債券インデックス・オープン    (国内債券)
    • 三井住友TAM-SMT J-REITインデックス・オープン     (国内不動産)
    • 三井住友TAM-SMTグローバルREITインデックス・オープン (海外不動産)

    あまり効果は感じていませんが、リスク分散をねらって、株と不動産は国内と海外。あとはプラスアルファで国内債券にも投資しています。

    細かな説明よりも、実際の口座を確認しましょう。


    2年3か月放置していた投資信託口座の公開!!


    投資信託口座 公開

    国内株と外国株に投資ししている影響で2月以降は大きく利益を減らしましたが、それでも82378円のプラスです。


    前回の記事にも書いた1年半の時点での利益は73068円だったので、前回の記事から[keikou]9か月で9310円[/keikou]何もせずに利益を上げたことになります。

    資産評価額は、141万2464円ですので、133万0086円の元本に対し利率としては2年3か月で、[keikou]6.19%増えた[/keikou]ことになります。

    • 133万0086円(元本)+8万2378円(利息)=144万2464円(現在の評価額)


    もしも[keikou]銀行[/keikou]に預けていたとすると、今の利率は[keikou]0.01%[/keikou]ですから、利息は133円です。

    銀行との比較だと8万2245円も[keikou]投資信託の方が増えている[/keikou]って事ですね♪


    投資信託口座の作り方

    ここからは私が株式投資のメインで使っている[keikou]『GMOクリック証券』[/keikou]で作り方を紹介しておきます。


    私は初期に開設したのがSBI証券の口座だったので、そのままSBI証券を使っていますが、初めて投資を行うのであればGMOクリック証券が使いやすいと思います。

    それではまいりましょう。


    GMOクリック証券

    ↑↑ 新垣結衣さんのすぐ下のの赤色の『口座開設(無料)はこちらから』をクリックします!!


    証券口座 作り方

    ↑↑ すると画面が切り替わり個人情報入力画面に切り替わります。案内の通りに入力すればOKです。


    証券口座 作り方

    ↑↑ 口座開設にあたり国籍などの制限があるので、そのための確認をします。


    証券口座 作り方

    ↑↑ 職業についてと、世帯主との関係についての記入です。


    証券口座 作り方

    ↑↑ 特定口座って何やのん?ってなりますよね?

    投資で利益が出ると税金の支払いの手続きが必要になり、本来は税金の計算、確定申告、納税を自分で行うのですが、[keikou]特定口座[/keikou]で口座を開設しておけば証券会社が全部代わりにやってくれます。

    全部お任せしたいのであれば[keikou]特定口座[/keikou]ですね。私も特定口座で開設しています。

    ※特定口座をクリックすると[keikou]源泉徴収[/keikou]の『あり』と『なし』を選択出来るようになるので、確定申告を証券会社に任せたいのであれば『あり』を選択してください。


    証券口座 作り方

    ↑↑ インサイダーって聞きなれないかもしれませんが、あなたは上場企業の内部情報を知っている人、本人または知人にもいませんか?って事です。正直に入力しておきましょう。(なければ記入は不要です。)

    同時取引口座申し込みは、FX口座など必要であれば任意で申し込んでください。

    最後に『次の画面へ』のボタンをクリックします。


    証券口座 作り方

    ↑↑ すると、先ほどの画面から、投資に関する質問画面に切り替わります。

    リスクの大きな投資をしないかを確認するわけですね。初心者であればたいてい[keikou]左上にチェック[/keikou]が入ると思います。 そのまま下へスクロールすると、、、。

    証券口座 作り方

    ↑↑ 年収や資産についての確認があるので正確に記入します。

    そしてもう少しスクロールします、、、。


    証券口座 作り方

    ↑↑ ダイレクトメールを送信しても良いかの確認と、最終的な記載内容に誤りがないかを確認すれば完了です!!

    これで、確定すると画面が切り替わり以下のような画面がでてくるのですが、、、。


    ここからはスマホでの操作の方が簡単

    簡単ですね♪手続きが完了すればメールアドレスに、本人確認書類の提出のお願いが届くので、

    最後に免許証と、マイナンバーカード(個人番号)の画像を送信するだけです。

    ※郵送の受付ももちろん行っていますが、スマホのカメラで画像送信が一番簡単だと思います。


    あとは、数日で書類が自宅に届くので、ログインして投資信託や株式投資を始めることが出来ます。

    ちょっと大変かもしれませんが、資産を有効に運用するための第一歩です。頑張って挑戦してみましょう♪

    以下のリンクで早速口座開設に取り掛かることができます。(無料)↓↓

    まとめ

    今年(2018年)の2月からの日経平均下落のまっただなかにある状況で、私の[keikou]投資信託口座の状況を公開[/keikou]させていただきました。

    結果としては、投資信託の強みであるドルコスト平均法を活用した投資のお陰でまったくの[keikou]放ったらかし[/keikou]で8万2378円資産を増やすことが出来ました。


    リスクが無いわけではありませんが、投資初心者が株式投資に手を出すきっかけとしては最適な投資ではないでしょうか?

    ギャンブルや、宝くじを購入することに比べればよっぽど有効なお金の使い方になると思います。

    投資を始めるのかは自由ですが、GMOクリック証券で口座を作れば、投資情報や四季報が無料でみれるので口座だけでも作ってみてもいいと思います。

    もちろん口座開設は無料です。

    最後までお読みいただきありがとうございました。
     

  • 分散投資の余裕がない場合、1銘柄から投資は始められるのか?

    分散投資の余裕がない場合、1銘柄から投資は始められるのか?


    どうも!!『らしらん』(rasiran)です。


    私はいつも、株式投資を行うのであれば[keikou]複数の銘柄への分散投資[/keikou]を行うようにお伝えしています。

    しかし、人によって状況は異なるもので以下のようなご質問をいただくことがあるのですが、

    投資にまわすお金が用意できないので、3~5万円程度の銘柄で投資していこうと思うのですがどう思いますか?1度に1銘柄の投資を時間をかけて何度も繰り返そうと思っています。

    今回は上記のような内容の質問について、お答えしようと思います。


    まず、結論から言うと、

    • 1銘柄から投資は始める事はできるけれど、リスクが大きいのでオススメできない。
    • 1銘柄から株式投資を始めるよりも[keikou]効率のいい投資が存在[/keikou]する。


    上記2点が回答となります。要は株式投資はやめて、ほかの投資から始めたほうがいいという事です。

    それでは解説していこうと思います。

    単一銘柄での投資をおすすめできない理由

    投資額に対する損失の割合が大きくなる可能性がある

    『卵は一つの籠(カゴ)にもるな』という投資の格言にもあるように、分散投資を行う理由は、1度の投資で大きく資産を失わない為の手法です。


    確かに、一度に複数の銘柄に分散投資を行うのと、[keikou]1度に1銘柄の投資を時間をかけて何度も繰り返す[/keikou]のは同じようにも見えますが、

    投資額に対する損失の割合に注目していただきたいと思います。


    株価には制限値幅(市場の極端な加熱を防止する目的で一定額以上の値動きがあった場合取引が強制的に停止される仕組み)が儲けられていて、1日で株価がゼロ円になる可能性はほぼありませんが、


    それでも[keikou]制限値幅いっぱい[/keikou]まで株価が下落した場合、株価の20~30%を失う事になります。


    1日で30%程度も失う可能性のある投資を行うというのはリスク管理の観点から大きなリスクを取りすぎだと私は考えます。


    また、制限値幅に限らず半年程度の期間で投資を行おうとするとどうしても数日から数か月かけて[keikou]株価が購入価格の30%程度下落[/keikou]することが出てきます。


    もちろん場合にもよるのですが、私の感覚では30%の下落というのは十分に回復する可能性のある価格変動で極端な損切り(ロスカット)を行うのはかえってリスクにつながることもあると考えています。

    ※あくまで私の経験に基づいたもので、全ての場合においてロスカットはリスクであるとお伝えするものではありません。選択した銘柄の特性や市場の状況によってはご自身の判断でロスカットを行ってください。


    1株で見ると30%の値動きですが、複数の銘柄を所有していれば他の利益を出している銘柄と相殺できるので総投資額に対する損失の割合を小さくすることが出来るのです。


    1株での投資だと価格変動が極端になりがちなので、そのような価格変動にも動じないメンタルをお持ちでない場合はオススメできません。

    投資に時間がかかりすぎる

    仮に[keikou]投資の期間を半年[/keikou]で複数の銘柄を運用する場合、仮に5銘柄で運用しても、10銘柄で運用してもかかる期間は[keikou]半年のまま[/keikou]です。

    でも、[keikou]1銘柄ずつ半年[/keikou]の期間を掛けて運用を行った場合、5銘柄で運用しようとすると[keikou]2年半[/keikou]もかかってしまいます。

    10銘柄なら[keikou]5年[/keikou]かかりますね。


    そもそもの話なのですが、株式投資の銘柄選択において[keikou]株価の上昇する銘柄を100%的中[/keikou]させるのは不可能ですから銘柄数or取引回数で運用効率を上げる必要があるわけです。

    ちょっと現実的ではありませんね。


    実は効率よく投資をする方法が存在する

    どういうことかというと、投資信託を活用するという事です。


    投資信託であれば、例えばTOPIXに連動した※ファンドに投資すれば、[keikou]東証一部上場企業の2000銘柄以上[/keikou]に分散投資を行っているのとほぼ同じ効果があります。

    ※ファンド=投資家の代わりに資産を運用してくれる仕組み。


    もちろん、TOPIX以外のファンドも用意されていて、積み立て型の投資信託であれば月額100円から株を購入することも出来ます。


    これであれば、金銭的にも時間的にも効率よく運用することが出来ます。


    投資信託のメリット

    何よりも手軽に投資に参加できることが大きいです。

    投資の初期の頃は、いくら投資に関する書籍を読み込んだところで[keikou]理解は出来ても実際の活用は難しかったり[/keikou]します。

    例えば、自転車の乗り方を文章や言葉で説明してもらって理解できても、一度もこけずに乗れるようになるなんて不可能ですよね?


    投資も同じで、実際に投資を始めてみないと分からない事が本当に多いのです。

    例えば、利益や損益が出たとき、どれくらい自分が冷静さを失うのか?や、自分がやりがちな投資判断を間違うパターン。そのほかにも実際に投資を行ってみないと分からない事というのはたくさんあります。


    その様な場面で、投資信託からはじめておけば、多少の損失を出すことはもちろんありますが、株式投資と比べると比較的小さな損失の範囲で[keikou]実際の投資の場面を経験[/keikou]することが出来ます。


    とにかく、リスクをできるだけ限定化して投資に参加することが投資感覚を身に着ける一番の近道なわけです。

    その前に証券口座を開設する必要があるのですが、始めて口座を開設するのであれば、手数料の安さと、四季報が無料で読める事から[keikou]GMOクリック証券[/keikou]ですね。

    ぶっちゃけ手数料は誤差だと思っているので大したことはないのですが、四季報は重要になってきます。

    ほかに四季報が自由に読める証券会社といえば[keikou]マネックス証券[/keikou]です。

    ここは、アメリカの株の取扱数が多いのが強みです。ウォーレンバフェットの投資している銘柄もここなら買えそうですね。

    このあたりで口座を開設して手堅く始めるといいと思います。


    まとめ

    本日は、投資予算を捻出することが難しい場合において、1銘柄ずつ売買を繰り返す株式投資よりも、投資信託の方がオススメであるとお伝えしました。


    投資に興味を持っていただくのは本当にありがたいのですが、やはりリスクの大きい投資はして欲しくないので、ある程度の金額を用意してから株式投資に移行していただきたいと思います。


    もちろんおすすめした投資信託にも元本保証がないなどのリスクは存在するので慎重に投資判断は行っていただきたいと思います。

    よろしければ投資信託で1年半放置した結果を公開していますので参考にしてみて下さい。

    投資信託を自動積み立てで1年半放置した結果

    最後までお読みいただきありがとうございました。


  • 投資信託を自動積み立てで1年半放置した結果

    投資信託を自動積み立てで1年半放置した結果

    こんにちは、FPの『らしらん』(rasiran)です。


    私は、以前の記事でも紹介したドルコスト平均法いう投資手法を使って、ひたすら毎月5銘柄を1万円ずつ合計5万円分投資信託を購入しています。


    投資信託を購入し始めてから1年半ほど経ちましたので、結果がどうなったのかを紹介したいと思います。

    続編の投資信託を2年3か月放置した結果の記事はコチラ


    投資の内訳

    私が購入しているのは以下の5銘柄です。

    • 三井住友TAM-SMT TOPIXインデックス・オープン
    • 三井住友TAM-外国株式インデックスe
    • 三井住友TAM-SMT国内債券インデックス・オープン
    • 三井住友TAM-SMT J-REITインデックス・オープン
    • 三井住友TAM-SMTグローバルREITインデックス・オープン

    これら5銘柄を各1万円ずつ毎月積み立てています。


    とにかく私の銘柄選びの基準はリスクを小さくすることですので、日本株外国株国内不動産海外不動産のように対になったものを2組の計4銘柄。

    そして預金の次に安定しているといわれる国内債券を組み合わせています。


    外国株と言っても主要国の株を取り扱った銘柄です。リスクの高い新興国などは買いません。


    それでは前置きはこのくらいで、実際の利益についてみていきましょう。


    現時点での投資信託の利益

    ※厳密には初めは、3銘柄から始めていたり、途中で買い増しをしたため保有口数にバラつきが出ています。


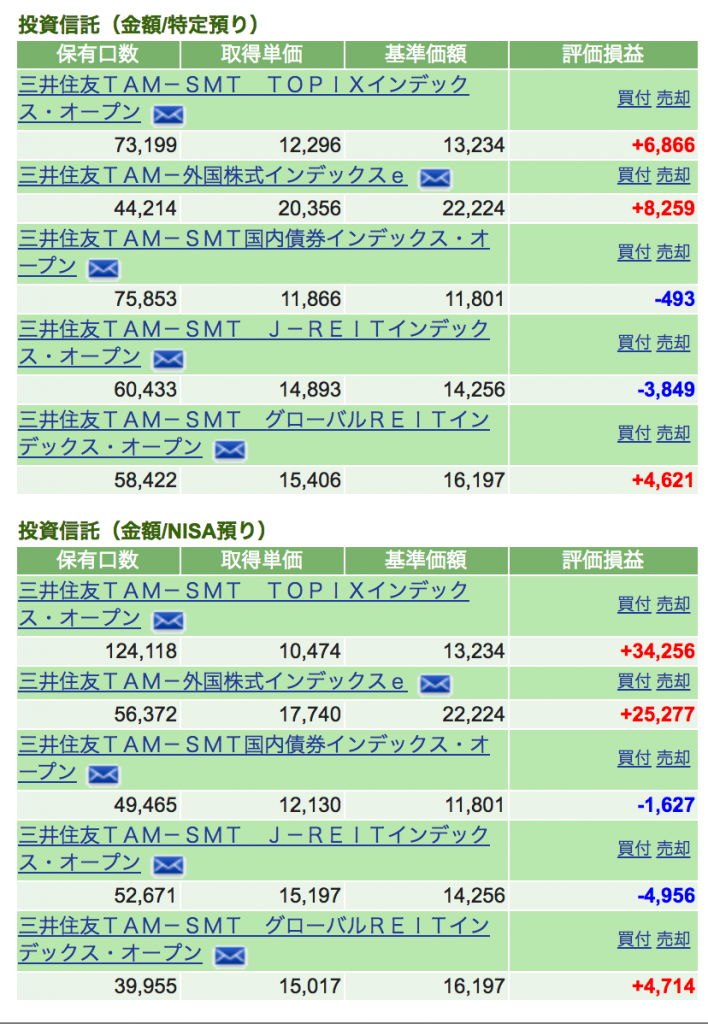
    利益は一番右側の評価損益の欄で確認することができます。

    NISAの口座と通常の特定預かりの講座もありますが銘柄は同じなので合算して足してしまいます。


    すると利益は73068円です!!


    で、私の投資信託全体の保有資産評価額が95万3138円ですから、実質88万70円を投資して7万3068円を受け取れたという事になります。


    利回りに関しては2016年の2月に積み立てを開始してから現在までで7.66%増加したことになります。

    計算式は、73068÷953138×100=7.66%ですね。

    一旦まとめましょう。

    投資信託の利益の詳細

    • 投資金額   88万70円
    • 利子     7万3068円
    • 利回り    7.66%(期間1年半)


    銀行への預入だと税引き後0.0007%なので、かなり満足できる数字だと思います。


    当初はトータルでの利率が2~3パーセントで運用できればと考えていたので大成功だと思います。


    違いを明確にするために銀行と比較してみましょう。


    もしも銀行に預けていたら?

    銀行の利率は先ほどの7.66%に比べ、わずか※0.007%(税引き後)です。

    ※2017年7月現在


    もしも仮に88万70円を一括で銀行に預けていたとすると、※880193円ですから、2年で得られた利子はわずか123円という事です。※計算簡略化の為2年複利で計算

    投資信託で得られた、73068円と比較すると、7万2945円も損していることになります。

    このように考えると大きな違いですね。

    まとめ

    結果的には、ドルコスト平均法のお陰で手間をかけることなくほったらかしで利益を上げることが出来ました。


    投資とギャンブルの違いはリスクの幅を自分で選ぶことができるところにあると思います。


    何度も言っていますが、銘柄選び、投資手法、後は失っても大丈夫な範囲のお金で始めること。これを外すと投資はギャンブルになります。

    たいていの銘柄は1万円から購入できるのでお金を銀行に寝かせておくくらいなら投資信託を始めてみてもイイのではないでしょうか?


    ちなみに、証券口座には、開設などの費用は一切かかりません。

    登録を手間に感じるかもしれませんが、悩むのはパスワードの作成くらいです。こちらで強固なパスワードを簡単に作る方法を紹介しているので、そちらを参考に5分くらいで口座を開設してみて下さい。


    実際に運用しなくても四季報が無料で見れたりするので開設して損はないと思います。


    証券会社選びにいろいろと迷うかもしれませんが、大きな違いは手数料のパーセンテージです。

    四季報が無料で読める事や使いやすさから初心者だとGMOクリック証券がおすすめです。↓↓


    続編として、投資信託口座を2年3か月放置した結果を全て公開している記事はコチラ!!←さらに詳しく口座の開設についても解説しています。ぜひとも一度お読みください。

    最後までお読みいただきありがとうございました。