月: 2018年6月

  • 欧州規格クリア 安くて機能性最強のブルベ反射ベストはコレ

    欧州規格クリア 安くて機能性最強のブルベ反射ベストはコレ

    どうも『らしらん』(rasiran)です。

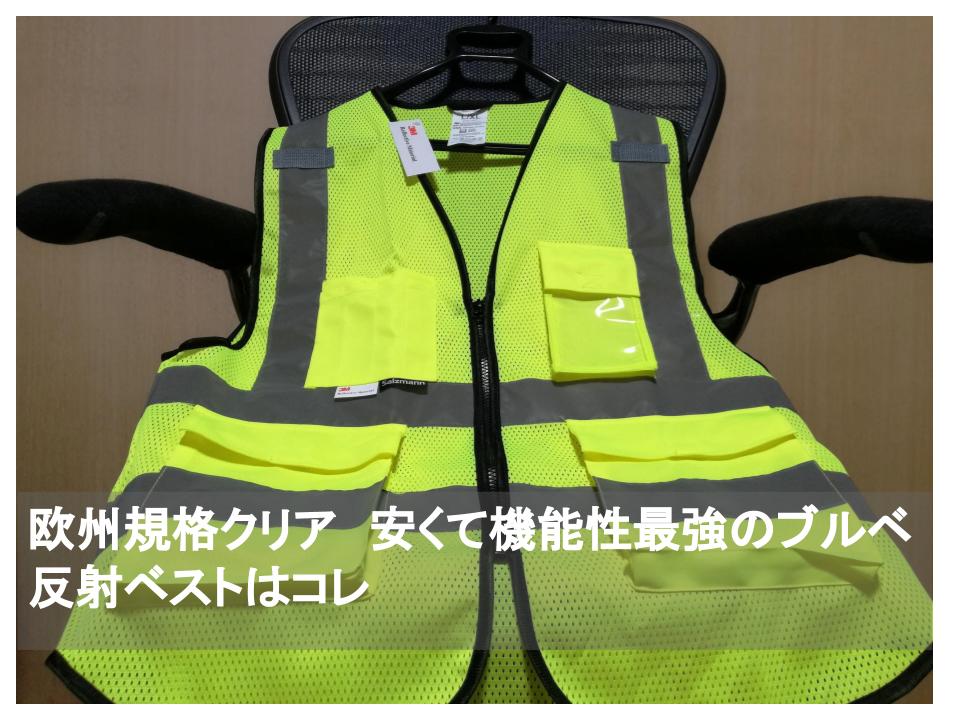
    先日、ブルベ反射ベストの選び方についての記事を書いてから注文していた反射ベストが届いたので、このベストが良かった点を紹介しようと思います。

    ブルベの装備に加えたい安全グッズコレ!!!

    米国ANSI/ISEA 107と欧州EN ISO 20471の規定に対応

    ブルベ 反射ベスト Salzmann 3M マルチポケット
    しっかりと襟元のラベルに、米国ANSI/ISEA 107と、EU EN ISO 20471適合と記載があります。

    今回購入したのはSalzmann 3M マルチポケット 反射ベストで、アマゾンのページには記載がなかったのですが、届いた商品の襟元を見るとしっかりと[keikou]米国ANSI/ISEA 107及び、欧州EN ISO 20471の規定に対応[/keikou]と書かれていました。

    左胸のビニールポケットは2重に作られていて安心

    ブルベ 反射ベスト Salzmann
    透明ポケットにはロディアのNo.11が横方向にギリギリ入るサイズです。

    この製品は左胸のポケットが透明のビニール素材で作られていて、[keikou]緊急連絡先を書いたエマージェンシーカード[/keikou]などを入れておくことが出来ます。

    ただ、透明ビニールの耐久性が分からないので破れたらポケットとして機能しなくなってしまうのではないかと不安もありました。

    ですがこの製品は、透明ビニールの箇所はカードを入れる為だけに作られていて、ポケットは別で作られているので安心です。

    さすがに破れた場合、カードは入らなくなりますがポケットが使えれば何とかなりますよね。

    ビニールポケットにはロディア No.11 (7.4×10.5cm)がギリギリ入るサイズです。

    ポケットを取り外す選択肢もなくはない

    ブルベ 反射ベスト Salzmann
    ベスト本体に反射素材を縫い付けた後、ポケットが縫い付けられているのでバラすことも可能です。

    ポケット付きのベストを選んで、[keikou]わざわざポケットを取り外そうと思う事[/keikou]ってあまりないとは思いますが、何かに引っ掛けてポケットの端を破ってしまったり、走行中にポケットの箇所の風の通りに不満を持つことがあるかもしれません。

    少しわかりづらいですが、ベスト本体に反射素材を縫い付けたところにポケットが後から縫い付けられているので、ポケットを取り外しても反射素材が途切れることはありません。

    ポケットの端の糸をうまくほどけば割と綺麗にポケットを取り外すことが出来そうです。

    とにかく目立つ

    米国と欧州の反射ベストの規格に合格しているので当たり前と言われるかもしれませんが、規格はあくまで工事現場などでの用途についてのものです。

    ロードバイクに乗車するような[keikou]前傾姿勢での後方からの被視認性[/keikou]について気になるところですが、横方向に2本ついている反射素材の下側は、私の身長175cmでL/XLサイズの場合腰骨のあたりに来ます。

    背中のポケットへのアクセスは悪くなりますが夜間の被視認性は安心です。

    反射素材に3Mの文字が浮き上がる

    機能とは全く関係がありませんが、3M社製の反射素材には、偽造を防ぐためか紙幣の透かし彫りのように一定の角度から見たときだけ『3M』のロゴが浮かび上がるようになっています。

    さすがは3M。よく反射します。

    ポケットはマチ付きで大容量

    ブルベ 反射ベスト Salzmann
    マチがある事でポケットには多くのものが入ります。

    細かな事かもしれませんが、ポケットにマチがあるかないかで容量はかなり違ってきます。

    ブルベには時間制限があるのでコンビニに立ち寄る回数が多いと時間を大きくロスしてしまいます。

    そんなときの為に少し多めに補給食を買い込んでおいてポケットに入れておけるのはいいですね。

    まとめ

    デザインの良さや、背中のポケットへのアクセスのしやすさを考えた反射ベストがいくつも販売されていますが、私は夜間の被視認性からこの製品を選びました。

    このベストの良いところはをまとめると

    • 夜間の被視認性
    • ポケットがたくさんついている
    • マジックテープではなく、ファスナーで前を固定できる

    といったところが便利だと思います。よろしければ一度検討してみて下さい。

    私はこの反射ベストを選んで大正解でした。

    最後までお読みいただきありがとうございました。


  • 安くて万年筆もOK!!方眼も選べる『アピカ CDノート』がスゴイ

    安くて万年筆もOK!!方眼も選べる『アピカ CDノート』がスゴイ

    どうも!!『らしらん』(rasiran)です。


    万年筆の書き味もしっかりと楽しみたいけれど、もっと気軽に万年筆を使いたい!!と思ったことはないでしょうか?


    要は、[keikou]安くて書き心地も良いノートが欲しい!![/keikou]ということですね?

    似たような商品に、紳士なノートと帯の入ったアピカ プレミアムCD ノートもありますが、価格が少し高いので今回は、普通のアピカ CDノートを紹介したいと思います。


    ちなみに、『CDノート』の『CD』は、Classical Designの略です。


    カラーバリエーションがスゴイ!!

    アピカ CDノート 方眼
    今回は黒色を選んでみました。真っ黒ではなく灰色といった印象です。


    見た目って大切ですよね?

    例えば、ライフ ライフ ノーブルノートだと、

    • 方眼は、オレンジ色
    • 横罫は、水色
    • 無地は、茶色

    といったように、罫線の種類によって[keikou]表紙の色が決まっていて[/keikou]好きな色を選ぶことが出来ませんでした。


    ですが、アピカ CDノートだと表紙の色を、黒色、水色、白色、青色、紺色、赤色、黄色、緑色、クリーム色、グレーとざっと見ただけで[keikou]10色[/keikou]から選ぶことが出来ます。

    どの色もトーンを抑えた渋めの色合いでビジネスの場で使っても違和感がなく、[keikou]表紙のクラシックなデザイン[/keikou]と合わさることで高級感があります。


    罫線にも種類があり、ざっと見たところ以下のものが見つかりました。

    • 横罫
    • 縦罫
    • 方眼
    • 無地
    • 単語帳

    方眼ノートって探すとなかなか売っていなかったりしますけれど、[keikou]この価格で方眼ノートも選べる[/keikou]のがありがたいです。


    万年筆での書き心地

    アピカ CDノート 方眼
    裏抜けやにじみもなく気軽に使えるノートです


    万年筆での書き心地は必要十分だと思います。


    ノーブルノートと比較してしまうと、どうしても表面の滑らかさで劣りますがカリカリまでは行かないサリサリとした書き心地です。

    [keikou]ペン先の引っ掛かりが気になる[/keikou]ほどではありません。


    日常使いには十分です。


    裏抜けやにじみもない

    気になる裏抜けやにじみについてですが、私が使っている万年筆のインクでは今まで裏抜けやにじみが起こったことはありません。

    今回は日常使いというわけで、ラミー アルスターのMニブ(中字)でインクはペリカンの ブラウンで書いてみました。

    ペリカンのブラウンは比較的インクフローの良いインクで紙によっては裏抜けを起こすことがありますが、このインクで問題ないなら他のインクでも大丈夫だと思います。

    アピカ CDノート 方眼
    左側に四角く塗りつぶしたところがありますが、裏抜けは見られません。


    紙質について

    300円くらいで買えるノートの紙質に多くを求めるのもどうかと思いますが、ごく一般的な紙質だと思います。


    イメージとしては学生の頃に使ったコクヨ キャンパスノート のような紙質です。


    紙の厚みや滑らかさなど上をみればキリがありませんが、上を求めるのではなく[keikou]ノートを使っていて出てくる不満をすべて取り除いて300円台の価格にむりやり抑えた商品がコレ!![/keikou]といったところ。


    要は、万年筆が使える品質のノートとしては最強のコスパって事です。

    アピカ CDノート 方眼
    ノーブルノートは4冊をまとめたような綴じ方でしたが、アピカ CDノートは2冊に分けて綴じられています。


    まとめ

    今回は、安くて万年筆でも使えるノートの『アピカ CDノート』についておつたえしました 。


    私の使い方を紹介すると、保存の為というより自分の考えを紙に書き出すブレインストーミングや、メモなどガンガン書き込むような場面で使う事が多いです。

    方眼で万年筆も使える安いノートをお探しでしたら気に入っていただけるのではないでしょうか?


    最後までお読みいただきありがとうございました。


  • 使わないと損!!『ノーブルノート』と万年筆の組み合わせは最強

    使わないと損!!『ノーブルノート』と万年筆の組み合わせは最強

    どうも!!『らしらん』(rasiran)です。

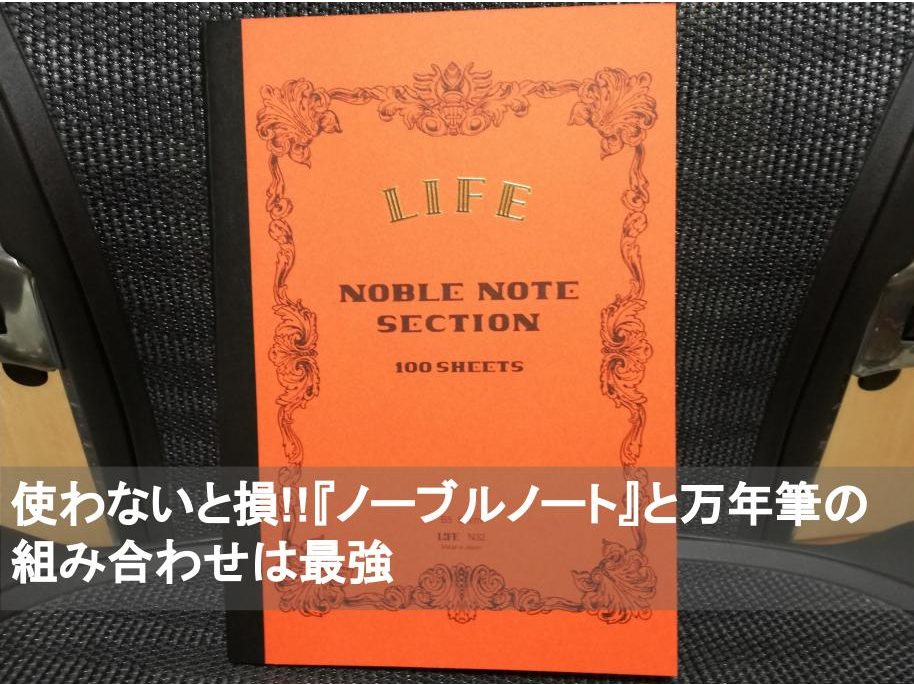
    万年筆を使い始めるとノートにもこだわりたくなるものですが、今回は高級ノートとしてはおそらく一番メジャーな『ライフ ノーブルノート』を購入したので紹介したいと思います。

    よろしければ、以前に書いた万年筆の選び方の記事も合わせてお読みください。


    今回私が購入したのは、[keikou]B5サイズの方眼罫[/keikou]です。

    ほかにも様々なサイズにそれぞれ、水色の表紙の6ミリ幅の横罫と茶色の表紙の無地のタイプが用意されています。

    ちなみに、ノーブルは英語で『高潔な』、『気高い』、『崇高な』といった意味です。


    高級感のある見た目

    私が購入したのは、方眼タイプなので表紙はオレンジ色です。少し派手かとも思いましたが使ってみると意外と馴染んで良い感じです。


    表紙には高級感のある縁取りと『LIFE』の文字が[keikou]箔押し[/keikou]されています。


    裏側からみると箔押しのところが立体的に押し出されているのが分かります。


    とにかく分厚い

    ノーブルノートは100枚綴じなので計ってみたところ約11㎜とかなりの厚みがあります。

    少し重くなるので取り回しは悪くなるのですが、特別なノートを持っている気がして重みも心地よく感じられます。


    よく見ると4冊のノートをまとめたような綴じ方

    理由は分かりませんが、強度を出す為なのか開きやすくするためなのか4冊のノートを束ねるような綴じ方をされています。

    見た目としては、背表紙が平らになって綺麗だと思います。


    万年筆での書き心地

    ライフ ノーブルノート

    使用したペンはペリカンのM800のFニブ(細字)で、インクはパイロット社の深海です。

    表面が滑らかで、紙の表面をペン先が滑るような書き心地です。

    インクの染み込みはややゆっくりで、部屋の明かりの当たり方によっては[keikou]インクがテカテカと光る様子[/keikou]を数秒楽しむことが出来ます。

    にじみや、ひっかかりもなく気持ちよく書くことができます。


    裏抜けは全くなし

    ライフノート 万年筆 裏抜け
    うっすらと表面の文字が透けていますが裏抜けはありません。


    万年筆での筆記の心配事として、紙の裏側までインクが浸透してしまう[keikou]『裏抜け』[/keikou]がありますが、このノーブルノートではそれが全くありません。

    パイロットの深海は色の濃いインクなので、紙の表面に書いた文字が裏側からうっすら透けて見えますが気にならない程度だと思います。


    紙質が素晴らしい

    ノーブルノート レイド
    少しわかりずらいですが、裏側から光を当てると縦方向に等間隔で透かしが入っているのが分かります。


    紙は、ライフ社オリジナルの『Lライティングペーパー』という紙が使用されていて、光に透かすと簀目と呼ばれる線が浮かび上がります。


    また、紙自体に[keikou]厚みがありコシがある[/keikou]のも使っていて気分がいいです。

    紙の色がクリーム色をしているので長時間考え事をしながらノートに記入していても目が疲れないのもポイントが高いです。


    まとめ

    今回はライフ ノーブルノートについて万年筆での使用について主にお伝えしてきました。


    見た目、書き心地、品質全てにおいて満足できるノートでした!!

    価格が少し高いようにも思えますが、一度買うとそこそこの期間使えるので思い切って購入しても十分に元が取れると思います。


    少し背伸びして大切にしたいものにお金を使うとモチベーションがあがっていいですね。

    最後までお読みいただきありがとうございました。

  • 大林組『1802』の株価分析と配当や株主優待について

    大林組『1802』の株価分析と配当や株主優待について

    どうも!!『らしらん』(rasiran)です。


    本日は、『大林組』【1902】の株価を分析していこうと思います。


    大林組と言えば、竹中工務店、奥村組、錢高組、鴻池組に並ぶゼネコン最大手の一社です。

    スーパーゼネコンなどと表現されますが、そもそも[keikou]ゼネコンとはGeneral contractor(総合請負者)[/keikou]を元とする言葉で、簡単にいうと『設計』、『施工』、『研究』を一社で行う事ができる企業といったところです。

    もともとは、特定の工事を請け負う工務店との違いを表す為に生まれた言葉で海外で[keikou]General contractor[/keikou]と言っても違ったニュアンスで受け取られるようです。

    日本国内でのみ通用する言葉という事ですね。

    記事の内容は私の個人的な考えであり、株の購入を進めるものでも安全性を保証するものでもありません。あくまで投資は自己責任にてお願いいたします。

    また、企業の一般公開情報によって判断をおこなったため、事実と異なる点が存在する可能性があります。どのような考えをもって投資を行うかの『考え方の流れ』を参考にいただければと思います。

    参考にした上での不利益を当方で負うものではありません。ご自身の判断によって投資は行ってください。


    大林組とは?

    大林組は、時価総額8326億円、建設・土木の分野で121社中3位の規模の企業です。

    同社の関わった有名な建物には、『東京スカイツリー』や『グランフロント大阪』など多数あります。


    事業構成

    事業構成と売上高の比率は、以下の通りとなります。

    • 建設事業(95.8%)
    • 不動産事業(2.34%)
    • その他事業(1.85%)


    それでは、事業ごとの売上高と売上高利益率を確認しておきましょう。

    事業名 売上高 売上高利益率
    建築事業 1820947百万 7.0%
    不動産事業 44566百万 19.3%
    その他事業 35141百万 7.3%


    売上高利益率というのは、その事業の[keikou]売上高に対して何%が利益になるのか?[/keikou]を表したものです。

    売上高利益率に注目すると、不動産事業が19.3%と一番効率よく利益を上げていることになりますが売上高の割合は全体の2.34%と小さく全売上に影響を与えるほどの規模ではありません。


    よって同社の収益は、ほぼ建築事業によるものであると言えます。


    PFI事業への取り組み

    PFIとはPrivate Finance Initiativeの略で公共事業を行う為の手法の一つです。

    公共施設などの建設・運営・維持管理に民間の資金と技術ノウハウを活用することで簡単に言うと、質の高い公共サービスを低価格で実現させることを目的とするものです。


    同社は、このPFIの国内実績がトップクラスで、1999年に国内のPFI法が制定される以前から、海外のPFI事業に参画し実績を積み上げてきました。


    大林組を収益の視点から分析する

    それでは、現在の株価[keikou]1138[/keikou](2018/06/19終値)を基準に見ていきましょう。

    一株当たりの利益の割合を表す、PER(株価収益率)は8.38倍と一般的な企業の平均の15倍よりも低くお得に見えます。

    ただし、建築の業種は全般的にPERの水準が低い業種の一つです。

    低PER=お得と単純に考えるのは[keikou]危険[/keikou]です。


    EPS(一株当たり利益)は135.8円です。


    EPSを基準にお買い得と判断されるPERの10~15倍を掛けると、1358円~2037円です。

    ちなみに、[keikou]現在の株価1138円[/keikou]とEPSの15倍の差は899円です。

    こちらの数値もPER15倍がもとになっているので[keikou]注意[/keikou]が必要です。


    私がPEREPSのみで[keikou]株価を判断[/keikou]するなら、特別に割安ではなく適正な株価に落ち着いていると判断します。

    株価はたったの二つの指標で判断できるものではありませんから、他の指標についてもみていきましょう。


    大林組を資産の観点から分析する

    株価が一株当たり純資産の何倍の価格になっているかを表すPBR(株価純資産倍率)の値を確認すると、1.19倍です。1.5倍までが割安ととられることを考えると割安と言えそうです。


    BPS954.05円なので、お得の範囲内とされるBPSの1.5倍を計算すると1431.08円ですから、[keikou]現在の株価1138円[/keikou]と比較すると資産面からは、477.03円割安だと言えます。

    理論上の株価の底値は954.05円です。


    大林組の配当や株主優待はどうなのか?

    配当は、一株当たり28~30円を予定しているので、100株保有していたとすると配当は2800~3000円です。

    配当利回りは、2.46%とやや高めの配当です。


     配当性向は、21.7%と一般的な水準です。

    株主優待は、行っていないようです。


    大林組の売上高と利益はどうなのか?

    売上高、営業利益ともに順調に上昇傾向がみられます。


    大林組の株価を利益率と流動比率から分析する

    前期(2018/3)のROEは14.5%、ROAは6.9%。

    今期予想(2019/3)は、ROEが14.3%、ROAが6.7%と利益率はかなり良いと言えます。


    流動比率は1.09倍で[keikou]短期的な資金[/keikou]に問題はないでしょう。


    自己資本比率は31.9%です。倒産の危険がないと言われる40%はやや下回っているものの上昇傾向に推移しているのでこちらも問題はありません。

    営業キャッシュフローと有利子負債の割合は、[keikou]2.43倍[/keikou]ですから一般的に言われる5倍以下の水準を下回っています。

    十分な営業キャッシュフローがあるとみてよいでしょう。


    まとめ

    今回は『大林組』の株価分析を行いました。

    低PERではあるものの割安ではないという事を差っ引いても、その他指標や財務面から[keikou]株価上昇の余地[/keikou]がある銘柄であると判断しました。


    ただし、長期投資の対象としては少し厳しいと感じました。最長でも2020年の東京オリンピックあたりで保有を継続するのか?売却するのか?の見直しは必要だと思います。


    最後までお読みいただきありがとうございました。


    もしも証券口座選びで迷っているなら『四季報』が無料で読める事から『GMOクリック証券』がオススメです!!↓↓

  • シャープ【6753】の株価分析と配当や株主優待について

    シャープ【6753】の株価分析と配当や株主優待について

    どうも!!『らしらん』(rasiran)です。


    本日は、『シャープ』【6753】の株価を分析していこうと思います。

    シャープと言えば、シャープペンシル。一見関係のなさそうなものですが、実はこの[keikou]シャープペンシルを開発[/keikou]したのは現在の『シャープ株式会社』(当時の社名は早川金属工業)です。

    1915年(大正4年)の出来事です。


    さて、現在では台湾の鴻海精密工業の子会社となりましたが、長期的視点でシャープの株価を分析していきたいと思います。

    記事の内容は私の個人的な考えであり、株の購入を進めるものでも安全性を保証するものでもありません。あくまで投資は自己責任にてお願いいたします。

    また、企業の一般公開情報によって判断をおこなったため、事実と異なる点が存在する可能性があります。どのような考えをもって投資を行うかの『考え方の流れ』を参考にいただければと思います。

    参考にした上での不利益を当方で負うものではありません。ご自身の判断によって投資は行ってください。


    シャープとは?

    シャープは、時価総額1兆8629億円、民生用エレクトロニクスの分野で15社中3位の規模の企業です。

    筆頭株主は、鴻海精密工業で26%の株式を保有しています。

    以下フォックスコン・ファーイースト18.3%、フォックスコン・テクノロジー12.9%と続きますがこれらは鴻海を中心とするグループを指しますから結局57.2%の株式を鴻海関連が所有していることになります。

    あと、電動工具で有名なマキタもシャープ株の0.7%を保有しており、『RC200DZSP』というiRobot社のルンバの業務用版ような製品も共同で開発しています。


    私たちの身の回りでは、テレビ、液晶パネル、白物家電などを展開しています。身近なところだとシャープの電卓を使っている人は多いのではないでしょうか?

    ヘルシオ、プラズマクラスター、RoBoHoN、アクオスといった商品が有名ですね。


    事業構成

    事業構成と大まかな内容は以下の通りとなります。

    • スマートホーム(白物家電を中心とした家電+太陽電池)
    • スマートビジネスソリューション(POSシステム、電子レジスタ、オフィス機器)
    • IoTエレクトロデバイス(カメラモジュール、センサー、半導体レーザ、車載カメラ)
    • アドバンスディスプレイシステム(液晶テレビ、ブルーレイレコーダー、各種ディスプレイ)


    それでは、事業ごとの売上高と売上高利益率を確認しておきましょう。

    事業名 売上高 売上高利益率
    スマートホーム 595132百万 7.35%
    スマートビジネスソリューション 322591百万 6.24%
    IoTエレクトロデバイス 4577779百万 1.13%
    アドバンスディスプレイ 1051767百万 3.52%


    売上高利益率というのは、その事業の[keikou]売上高に対して何%が利益になるのか?[/keikou]を表したものです。

    ここから考えられるのは、スマートホーム事業(家電等)、スマートビジネスソリューション事業(電子レジスタ・オフィス機器等)の売上高利益率が一般的な業種平均よりも高い率であることから[keikou]付加価値の高い製品[/keikou]を保有している事が予想出来ます。


    IoTエレクトロデバイス事業(カメラモジュール等)は売上高が大きいものの利益率は小さいです。今後のさらなる縮小の可能性も含めてさらに詳しく調べる必要があります。


    コンビニのコピー機のシェア

    ビジネスソリューション事業では、小売店のレジやオフィス機器を展開しているとお伝えしましたが、日本国内におけるコンビニエンスストアのコピー機も展開しています。


    コンビニエンスストア最大手のセブンイレブンのコピー機は『富士ゼロックス』ですが、

    ローソン、ファミリーマート(サークルK・サンクス)では『シャープ』のコピー機が採用され[keikou]コンビニ業界でのコピー機のシェアは5割強[/keikou]と言われています。

    ある程度固定された顧客を抱えているという点では強みと言えそうです。


    シャープの液晶

    やはりシャープと言えば液晶技術の高さを一番に思い浮かべ、アクオスの[keikou]『世界の亀山ブランド』[/keikou]をイメージする人も多いのではないでしょうか?


    現在では、世界初の8K液晶テレビに加え、タブレットや車載用の中型液晶、さらにスマホ用の小型液晶へとシフトしています。

    その結果、前年度との売上高を比較すると29%の増加と好調に見えます。


    ただし、市場の需要は液晶から有機ELへと移行しています。実際にアップル社の[keikou]『i-Phone X』のディスプレイはサムスンが独占的に供給[/keikou]している状況で有機ELに関しては韓国企業に先を越された状況にあると言えます。


    シャープも有機ELの量産体制を整え、自社製のスマートフォンの(2018年)夏モデルより有機EL搭載のスマートフォンを販売すると発表していることから今後に期待したいと思います。


    シャープを収益の視点から分析する

    それでは、現在の株価[keikou]2898[/keikou](2018/06/11終値)を基準に見ていきましょう。

    一株当たりの利益の割合を表す、PER(株価収益率)は18.09倍とやや割高です。


    EPS(一株当たり利益)は160.2円です。


    EPSを基準にお買い得と判断されるPERの10~15倍を掛けると、1602円~2403円です。

    ちなみに、[keikou]現在の株価2898円[/keikou]とEPSの15倍の差は495円です。

    一般的に安値圏と言われるPER15倍からは、495円割高であると言えます。


    シャープを資産の観点から分析する

    株価が一株当たり純資産の何倍の価格になっているかを表すPBR(株価純資産倍率)の値を確認すると、10.83倍です。1.5倍までが割安ととられることを考えるとかなり割高と言えそうです。


    BPS267.48円なので、お得の範囲内とされるBPSの1.5倍を計算すると401.22円ですから、[keikou]現在の株価2898円[/keikou]と比較すると資産面からは、2496.78円割高だと言えます。

    理論上の株価の底値は267.48円です。


    シャープの配当や株主優待はどうなのか?

    配当は、一株当たり10~12円を予定しているので、100株保有していたとすると配当は1000~1200円です。

    配当利回りは、0.35%とかなり低めの配当です。


     配当性向は、9.4%と確かに低いのですが個人的には配当はないものだと思っていたので配当があるだけでもスゴイといった印象です。

    株主優待は、行っていないようです。


    シャープの売上高と利益はどうなのか?

    売上高、営業利益ともにかなりバラツキが見られますが、2017年以降について見るならば上昇傾向にあると言えます。

    鴻海に買収されたのが2016年ですので効果は表れていると見て良いでしょう。


    シャープの株価を利益率と流動比率から分析する

    前期(2018/3)のROEは20.9%、ROAは4.9%。

    今期予想(2019/2)は、ROEが21.1%、ROAが5.2%と数値上の利益率はかなり良い数字と言えます。


    ただし、ROEの計算式は、[keikou]EPS(一株当たり利益)÷BPS(一株あたり純資産)[/keikou]です。

    今回の高ROEの正体は、[keikou]低すぎる資産[/keikou]が要因です。ROEだけ優良株と判断するのは危険です。


    流動比率は1.46倍で[keikou]短期的な資金[/keikou]に問題は見られません。


    自己資本比率は18.7%です。倒産の危険がないと言われる40%以上を大きく下回り安定しているとは言えません。

    営業キャッシュフローと有利子負債の割合は、[keikou]4.9倍[/keikou]ですから一般的に言われる5倍以下の水準を下回っています。

    十分な営業キャッシュフローがあるとみてよいでしょう。


    まとめ

    今回は『シャープ』の株価分析を行いました。

    2016年に鴻海精密工業の傘下となりましたが、それ以降は順調に業績を回復しているように見えます。


    ただし、財務面からまだ回復途上であり安全性は低いと判断しました。


    長期投資の対象としては、まだリスクが高く採用する段階ではないと考えられます。

    最後までお読みいただきありがとうございました。


    もしも証券口座選びで迷っているなら『四季報』が無料で読める事から『GMOクリック証券』がオススメです!!↓↓

  • 東レ【3402】の株価分析と配当や株主優待について

    東レ【3402】の株価分析と配当や株主優待について

    どうも!!『らしらん』(rasiran)です。


    本日は、『東レ』【3402】の株価を分析していこうと思います。

    突然ですが『東レ』の[keikou]『レ』[/keikou]ってなんやねん?って思ったことはないでしょうか?


    現在の社名は『東レ』ですが、1926年に創業した当時の社名は[keikou]『東洋レーヨン』[/keikou]で化学繊維の『レーヨン』から来てるようです。


    現在ではレーヨンの生産は行っておりませんが、社名の由来を知るのはおもしろいものです。


    記事の内容は私の個人的な考えであり、株の購入を進めるものでも安全性を保証するものでもありません。あくまで投資は自己責任にてお願いいたします。

    また、企業の一般公開情報によって判断をおこなったため、事実と異なる点が存在する可能性があります。どのような考えをもって投資を行うかの『考え方の流れ』を参考にいただければと思います。

    参考にした上での不利益を当方で負うものではありません。ご自身の判断によって投資は行ってください。


    東レとは?

    東レは、時価総額1兆7954億円、化学の分野で162社中3位の規模の企業です。

    私たちの身の回りでは、衣料向けの合成繊維や、自動車向けの合成樹脂、シート表皮の『エクセーヌ』(商品名アルカンターラ)

    浄水器のトレビーノなどが有名です。

    あと炭素繊維は、ゴルフのシャフトやラケット、釣り竿、スポーツタイプの自転車、航空機のボーイング787にも採用されています。

    このようにみると身近な物を作っている企業ですね。


    事業構成

    事業構成は以下のようになります。

    事業名 売上高 売上高利益率
    繊維 9136億円 7.92%
    機能化成品 8033億円 8.89%
    炭素繊維複合材料 1779億円 11.69%
    京樽環境・エンジニアリング 2383億円 5.58%
    ライフサイエンス 538億円 3.53%


    売上高利益率というのは、その事業の[keikou]売上高に対して何%が利益になるのか?[/keikou]を表したものです。


    各事業の[keikou]売上高が100億円だと仮定[/keikou]して、ここでは繊維事業炭素繊維複合材料事業を例に計算してみましょう。


    • 繊維事業        売上高100億円 ×  7.92%(売上高利益率) =  7.92億円
    • 炭素繊維複合材料事業  売上高100億円 × 11.69%(売上高利益率) = 11.69億円

    要は、同じだけの売り上げを出した場合、炭素繊維複合材量事業は、繊維事業の[keikou]約1.5倍[/keikou]の利益を出すことが出来るという事です。


    まだまだ、炭素繊維複合材量事業の売上高は全体の8%程度ですが、今後その割合が増加するとするならば大きく利益を増やす余地があるとみることが出来ます。


    一番利益率の低いライフサイエンス事業は、単純に利益を出せていないのか?それとも今後に向けての発展段階にあるのかの確認は必要です。


    炭素繊維複合材料分野において世界最大のシェア

    先ほどの事業構成の項目でも触れましたが、東レは現在炭素繊維複合材料の分野で世界最大のシェアを誇っています。

    燃料電池車の普及など、低燃費に注目が集まっていることから金属に変わる軽量素材の需要は今後増加することが予想されます。


    インドで新工場新設

    2018年2月20日に150億円を投入して、おむつ用不織布や自動車用の機能樹脂の工場を立ち上げると発表し、インドのアンドラ・プラデシュ州に35万㎡の新規事業用地を取得しました。

    稼働は2020年をを目指しているようです。


    インドのGDPは年率6%で成長していると言われることからも今後に期待したいところです。


    東レを収益の視点から分析する

    それでは、現在の株価[keikou]915[/keikou](2018/06/01終値)を基準に見ていきましょう。

    一株当たりの利益の割合を表す、PER(株価収益率)は14.93倍とやや割安の範囲内です。

    ただし、業界水準から見ると[keikou]平均的な水準[/keikou]であるので注意は必要です。


    EPS(一株当たり利益)は61.3円です。


    EPSを基準にお買い得と判断されるPERの10~15倍を掛けると、613円~919.5円です。

    ちなみに、[keikou]現在の株価915円[/keikou]とEPSの15倍の差は4.5円です。

    一般的に安値圏と言われるPER15倍からは、4.5円も割安であると言えます。


    東レを資産の観点から分析する

    株価が一株当たり純資産の何倍の価格になっているかを表すPBR(株価純資産倍率)の値を確認すると、1.34倍です。1.5倍までが割安ととられることを考えると割安の範囲内です。


    BPS681.92円なので、お得の範囲内とされるBPSの1.5倍を計算すると1022.88円ですから、[keikou]現在の株価915円[/keikou]と比較すると資産面からは、107.88円割安だと言えます。

    理論上の株価の底値は681.92円です。


    東レの配当や株主優待はどうなのか?

    配当は、一株当たり16円を予定しているので、100株保有していたとすると配当は1600円です。

    配当利回りは、1.75%と同業種と比べるとやや低いですがまずまずといったところだと思います。


     配当性向は、過去の推移をみると20~30%で推移しています。企業の方針としても内部留保などを総合的に判断するとのことで数値自体は一般的な平均水準です。


    株主優待は、行っていないようです。

    東レの売上高と利益はどうなのか?

    売上高、営業利益ともに直近5年で判断するとバラつきが見られますが緩やかな上昇を続けているように見えます。

    原燃料価格や景気に影響されるところも考えると問題はないと判断しました。


    東レの株価を利益率と流動比率から分析する

    前期(2018/3)のROEは9.1%、ROAは6.1%。

    今期予想(2019/2)は、ROEが9.2%、ROAが6.3%とROEは8%、ROAは5%の水準を超えています。

    優秀な範囲と言えるでしょう。


    流動比率は1.70倍で[keikou]短期的な資金[/keikou]に問題は見られません。


    自己資本比率は42.3%です。倒産の危険がないと言われる40%以上の水準も超えていることからこちらも優秀です。

    営業キャッシュフローと有利子負債の割合は、[keikou]4.85倍[/keikou]ですから一般的に言われる5倍以下の水準を下回っています。

    十分な営業キャッシュフローがあるとみてよいでしょう。


    まとめ

    今回は『東レ』の株価分析を行いました。

    分析を行ってみて、個人的に株の購入を検討してもいいと思える企業でした。


    株価指標の数値に加え財務面、また企業の行っている事業の今後の成長についても期待できるものだと思います。


    最後までお読みいただきありがとうございました。


    もしも証券口座選びで迷っているなら『四季報』が無料で読める事から『GMOクリック証券』がオススメです!!↓↓

  • 積水ハウス【1928】の株価分析と配当や株主優待について

    積水ハウス【1928】の株価分析と配当や株主優待について

    どうも!!『らしらん』(rasiran)です。


    本日は、『積水ハウス』【1928】の株価を分析していこうと思います。

    もとは積水化学工業のハウス事業部を母体として1960年に設立され、現在では積水化学工業の連結対象から外れ、時価総額では積水化学工業を上回る規模に成長しています。


    記事の内容は私の個人的な考えであり、株の購入を進めるものでも安全性を保証するものでもありません。あくまで投資は自己責任にてお願いいたします。

    また、企業の一般公開情報によって判断をおこなったため、事実と異なる点が存在する可能性があります。どのような考えをもって投資を行うかの『考え方の流れ』を参考にいただければと思います。

    参考にした上での不利益を当方で負うものではありません。ご自身の判断によって投資は行ってください。


    積水ハウスとは?

    規模

    積水ハウスは、時価総額1兆3278億万円、住宅建設の分野で35社中3位の規模の企業です。


    事業構成

    事業構成は、戸建て19%、賃貸22%、分譲7%、マンション3%、都市再開発6%、リフォーム7%、不動産フィー23%、国際他13%です。


    国内市場の縮小

    国内の市場を見ると、景気の回復により住宅の注文状況は改善が見られます。

    ただし長期的な視点で見ると、少子高齢化、人口減少の影響をうけ今後の市場は縮小傾向にあるでしょう。

    積水ハウスは国内でも大手の企業とはいえ、売上高で比較すると、大和ハウス工業の3兆5129億円に対し積水ハウスは2兆0269億円と大きく差を付けられている状況にあると言えます。

    市場そのものの縮小に合わせて、競合のダイワハウスの存在など現状以上にシェアを伸ばすには苦戦が予想されます。


    高付加価値住宅

    積水ハウスでは、環境配慮型の高級住宅やエネルギー収支ゼロ住宅といった[keikou]高付加価値住宅[/keikou]に力を入れています。

    これらの住宅は比較的粗利も大きく売り上げに貢献しています。


    さらに、狭小地でも3~4階建ての住宅を建てる新工法を20年ぶりに開発し、2019年の1月より新工法の活用を行います。こちらも一戸あたりの単価の底上げに効いてくるものだと思われます。


    積水ハウスを収益の視点から分析する

    それでは、現在の株価[keikou]1997[/keikou](2018/06/04終値)を基準に見ていきましょう。

    一株当たりの利益の割合を表す、PER(株価収益率)は10.14倍と一般に言われる15倍の水準からすると割安です。


    ただし、住宅関連銘柄のPERの水準は、平均して低く特に割安であるという事ではありません。

    [keikou]単純にPERの値が低いからと安易に飛びつくのは注意が必要[/keikou]です。


    そもそも、住宅というのは爆発的に売れるような商品ではありません。

    一例を挙げるならば、爆発的に売れる可能性のある製品(サービス)を作っていて、なおかつPERが低いような場合は、お得な銘柄である可能性もありますが一つの指標だけで判断するのは注意が必要です。


    EPS(一株当たり利益)は196.9円です。


    EPSを基準にお買い得と判断されるPERの10~15倍を掛けると、1969円~2953.5円です。

    ちなみに、[keikou]現在の株価1997円[/keikou]とEPSの15倍の差は956.5円です。

    一般的に安値圏と言われるPER15倍からは、956.5円割安にはなりますが、先ほどのPERの理由と同様にお得な銘柄だと判断してしまうのは危険です。


    積水ハウスを資産の観点から分析する

    株価が一株当たり純資産の何倍の価格になっているかを表すPBR(株価純資産倍率)の値を確認すると、1.15倍です。1.5倍までが割安ととられることが多いことから割安と見ることも出来そうです。


    BPS1731.6円なので、お得の範囲内とされるBPSの1.5倍を計算すると2597.4円ですから、[keikou]現在の株価1997円[/keikou]と比較すると資産面からは、600.4円割安だと言えます。

    理論上の株価の底値は1731.6円です。


    ただし、こちらの数値も注意が必要です。まずは下記のPBRを求めるための式をご確認ください。

    PBR= PER× ROE

    上記の式には、先ほどの一見低く見えるだけのPERの数値10.14が入ります。すると、先ほどお伝えしたように数値の低いPERROEを掛け算すれば[keikou]PERの値につられてPBRの値も低くなる[/keikou]事が分かります。

    ここでの判断は、お得な銘柄を見つけた!!ではなく、万が一の値下がり幅は比較的小さくなる可能性がある位にとどめておくべきでしょう。


    積水ハウスの配当や株主優待はどうなのか?

    配当は、一株当たり79円を予定しているので、100株保有していたとすると配当は7900円です。

    配当利回りは、3.96%とかなりの高配当です。


     配当性向は、40%を目標としているようです。2011年以降は増配を続けており配当性向にも大きなブレは見られません。

    増益を続けている結果とも見ることができ、好印象です。


    株主優待は、1000株以上保有すると、魚沼産コシヒカリ5kgがいただけます。


    積水ハウスの売上高と利益はどうなのか?

    売上高営業利益ともに、とても綺麗な右肩上がりです。

    増収、増益率ともに優秀です。


    積水ハウスの株価を利益率と流動比率から分析する

    前期(2018/01)のROEは11.6%、ROAは8.8%。

    今期予想(2019/01)は、ROEが11.4%、ROAが8.5%と 比較的高いとされるROEが8%、ROAが5%の値を超えています。利益率は良好です。


    流動比率は2.22倍で[keikou]短期的な資金[/keikou]には十分な余裕があります。


    自己資本比率は47.5%です。倒産の危険がないと言われる40%以上の水準も超えていることから安心ですね。


    営業キャッシュフローと有利子負債の割合は、5.93倍と一般には5倍以下を目安とされますが特に問題はないと考えられます。


    まとめ

    今回は『積水ハウス』の株価分析を行いました。

    分析を行ってみて感じたのは、[keikou]知名度、経営の質ともに優秀な企業[/keikou]だという事です。


    国内では一般的な住宅展示場型の直接販売ですが、海外では小規模の代理店が販売する形態をとっているところが一般的です。

    海外進出にも力を入れているようなので、国内での販売ノウハウを海外で活かせるかがカギになりそうです。

    個人的に今後も引き続き見ていきたい企業だと感じました。

    最後までお読みいただきありがとうございました。


    もしも証券口座選びで迷っているなら『四季報』が無料で読める事から『GMOクリック証券』がオススメです!!↓↓

  • 吉野家ホールディングス【9861】の株価分析と配当や株主優待について

    吉野家ホールディングス【9861】の株価分析と配当や株主優待について

    どうも!!『らしらん』(rasiran)です。


    本日は、『吉野家ホールディングス』【9861】の株価を分析していこうと思います。

    この銘柄は株主優待でも有名な銘柄ですね。


    記事の内容は私の個人的な考えであり、株の購入を進めるものでも安全性を保証するものでもありません。あくまで投資は自己責任にてお願いいたします。

    また、企業の一般公開情報によって判断をおこなったため、事実と異なる点が存在する可能性があります。どのような考えをもって投資を行うかの『考え方の流れ』を参考にいただければと思います。

    参考にした上での不利益を当方で負うものではありません。ご自身の判断によって投資は行ってください。


    吉野家ホールディングスとは?

    吉野家ホールディングスは、時価総額1247億円、外食・娯楽サービスの分野で153社中20位の規模の企業です。


    吉野家の牛丼は有名ですが、ホールディングス(持株会社)として、はなまる(うどん)、アークミール(ステーキ)、京樽(すし)などから構成されています。


    事業構成

    事業構成は以下のようになります。

    事業名 事業割合 売上高
    吉野家 50.9% 1010億円
    はなまる 13.6% 270億円
    アークミール 11.3% 224億円
    京樽 13.4% 266億円
    海外 9.9% 197億円
    その他 1.8% 35億円


    新商品

    吉野家においては、2003年まで牛丼のみの商品提供を行っていました。

    きっかけはワシントン州で[keikou]BSE(牛海綿状脳症)[/keikou]が発見され、ほとんどアメリカからの輸入に頼っていた牛肉がアメリカからの輸入を停止されたことです。


    その後は豚丼などの代替商品の提供から現在の多商品の提供へと続いています。


    現在では目玉となる限定商品や、食後の血糖値の上昇を穏やかにするサラシノールを配合したサラシア牛丼といった健康志向の顧客獲得、朝食メニューの充実や、やや高単価の夕食メニューと展開し新たな顧客層の取り込みを行っています。


    セーフガード

    [keikou]セーフガード[/keikou]というのは、日本国内の産業を守る事を目的としたもので、特定の品物の輸入に関税や輸入量制限をかけて日本国内に入る輸入品の量を制限する仕組みの事です。


    吉野家で提供されている牛丼の[keikou]牛肉[/keikou]は、ほとんどがアメリカからの輸入です。


    セーフガードが輸入牛肉にたいして発動されると、牛丼の原価が高騰し利益を圧迫する恐れがあります。

    ニュースで[keikou]『セーフガード』[/keikou]のキーワードが出たら要注意です。


    吉野家ホールディングスを収益の視点から分析する

    それでは、現在の株価[keikou]2123[/keikou](2018/06/01終値)を基準に見ていきましょう。

    一株当たりの利益の割合を表す、PER(株価収益率)は81.34倍とかなり高額です。


    EPS(一株当たり利益)は26.1円です。


    EPSを基準にお買い得と判断されるPERの10~15倍を掛けると、261円~391.5円です。

    ちなみに、[keikou]現在の株価2123円[/keikou]とEPSの15倍の差は1731.5円です。

    一般的に安値圏と言われるPER15倍からは、1731.5円も割高であると言えます。


    吉野家ホールディングスを資産の観点から分析する

    株価が一株当たり純資産の何倍の価格になっているかを表すPBR(株価純資産倍率)の値を確認すると、2.39倍です。1.5倍までが割安ととられることを考えると少し割高です。


    BPS887.13円なので、お得の範囲内とされるBPSの1.5倍を計算すると1330.695円ですから、[keikou]現在の株価2123円[/keikou]と比較すると資産面からは、3648.57円割高だと言えます。

    理論上の株価の底値は887.13円です。


    吉野家ホールディングスの配当や株主優待はどうなのか?

    配当は、一株当たり20円を予定しているので、100株保有していたとすると配当は2000円です。

    配当利回りは、0.94%と悪くはないと思います。


     配当性向は、86.5%(18年2月)と、一般的な20~30%の水準からするとかなり高めです。気になったので前期の値を確認すると、103.4%(17年2月)と[keikou]内部留保(今までの貯蓄)まで切り崩し[/keikou]ている状況でした。


    来期予想は76.6%に下がるようですが、魅力的な株主優待を維持するために少し無理をしているようにも見えます。


    株主優待は、年に2回行われます。以下の表では年間を通して合算しておりますご注意ください。

    保有株数 優待名
    100株以上 自社飲食券 300円×20枚
    1000株以上 自社飲食券 300円×40枚
    2000株以上 自社飲食券 300円×80枚

    100株での保有だと年間で6000円相当の食事券がもらえるので魅力的ですね。


    吉野家ホールディングスの売上高と利益はどうなのか?

    売上高は直近5年を見ると増収が続いていますが、営業利益にはバラつきがみられます。

    安定したものとは言えません。


    吉野家ホールディングスの株価を利益率と流動比率から分析する

    前期(2018/2)のROEは2.6%、ROAは4.0%。

    今期予想(2019/2)は、ROEが3.0%、ROAが4.0%と改善の傾向がみられなくもないですが低い水準です。


    流動比率は1.10倍で[keikou]短期的な資金[/keikou]に問題は見られません。


    自己資本比率は49.1%です。倒産の危険がないと言われる40%以上の水準も超えていることからこちらも優秀です。

    営業キャッシュフローと有利子負債の割合は、[keikou]3.04倍[/keikou]ですから一般的に言われる5倍以下の水準を下回っています。

    十分な営業キャッシュフローがあるとみてよいでしょう。


    まとめ

    今回は魅力的な『株主優待』で注目されることの多い『吉野家ホールディングス』の株価分析を行いました。

    分析を行ってみて、財務的にはしっかりとした経営が出来ていると感じました。


    知名度と魅力的な株主優待が株価維持に貢献しているとは思われますが、国内飲食業のマーケットの伸び率から売上高の大幅な上昇は厳しく、増配の[keikou]限界点[/keikou]は近いものとみられます。

    配当と株主優待が株価上昇の要因であるならば[keikou]今後の株価の上昇幅は限定的[/keikou]で長期投資に組み込む銘柄としては厳しいと判断しました。


    最後までお読みいただきありがとうございました。


    もしも証券口座選びで迷っているなら『四季報』が無料で読める事から『GMOクリック証券』がオススメです!!↓↓