月: 2019年7月

  • ロードバイクを買うときフロアポンプを適当に買ったら地獄

    ロードバイクを買うときフロアポンプを適当に買ったら地獄

    どうも!!フロアポンプで地獄を見た『らしらん』(rasiran)です。


    みなさんも経験があるとは思うのですが、不満があるんだけど普通に使えるから[keikou]『買い替えるのももったいないし、しゃーなしに使ってる物』[/keikou]って身の回りにないでしょうか?


    私は、この状態を[keikou]買い替えたいのに、買い替えられない地獄[/keikou]と呼んでいるのですが、フロアポンプは結構長持ちするので適当なものを買うと本当に後悔することになります。

    今回はみなさんに、このような失敗をしないためにフロアポンプの選びかたについてお伝えします。


    店員の勧めるままに買うな!!

    もちろんプロの目線で正しいアドバイスをしてくれるショップもあるのですが、私が購入した店での話をしておこうと思います。

    結論から言うと、私が購入したロードバイクと同じブランドのフロアポンプを[keikou]ごり押し[/keikou]されたって話です。


    ---以下購入時の再現---

    いろいろとロードバイクの説明を受けながらなんとか購入するロードバイクが決まった段階で、、、、。


    店員さん『そういや、空気入れってお持ちじゃないですよね?』

    『空気入れなら家にママチャリ用のがあります。』

    店員さん『それがですね、ロードバイクはフレンチバルブが使われていて、空気圧も高圧にする必要があるから専用の空気入れが必要なんです』

    『え!!専用の空気入れがあるんですか?(しかもフレンチバルブとか言われてちょっと意味わからんし、、、)』

    店員『そうなんですよ!![keikou](手元にすでにフロアポンプが置いてあって手に取りながら、、)[/keikou]じゃぁコレにしときましょ!!ちょうどお客様が購入したロードバイクと同じブランドの空気入れですし、みんなコレを選んでるんですよ!!、もうコレは本当に性能が良くってやっぱり一番の空気入れだと思いますよ!!』

    『え?ほかに種類とかないんですか?』(コイツ、スゴイ自信もって話してるけど説得力ないやん!!、、)

    クズ(店員)『あ、、、他ですか? でもお客様のロードバイクと違うブランドだとおかしくなりますし、、、それにコレは一番の性能の製品ですよ!!ほかのブランドの空気入れは[keikou]高いだけで性能が悪かったり[/keikou]するんですよ』


    私『え、あ、、、あぁ~はい、、、。じゃぁそれにします。』(もう、ロードバイク選びで疲れたからそれでいいか、、、)


    ---購入時の再現ここまで---

    まぁ、何があったのかというと、[keikou]店側のブランドに対する点数稼ぎ[/keikou]です。

    ロードバイクショップ側のブランドに対する事情

    少し大人の事情についてお伝えすると、ロードバイクのショップは、なんでもかんでも好きなロードバイクのブランドを店に置けるわけではなく、基本的にはブランドごとに利益率の条件などの契約を結ぶ必要があります。

    ブランド側からすると、自分のブランドの製品をたくさん売ってほしいので、[keikou]店側がそのブランドの製品をたくさん売りたくなる条件[/keikou]を提示します。

    数字は架空ですが、仮にうちのブランドの1000万円分製品を売れば50%を店の利益にしていいけれど、500万円以下しか売れなかったら10%しか店に利益をあげないよ!! 

    みたいな契約です。

    たくさんのブランドのロードバイクを取り扱っているにもかかわらず、特定のブランドのロードバイクをやたらに勧めてくるショップがありますが、

    それは、利益率の高い(お店にとって儲けになりやすい)ブランドの製品を売っているという[keikou]大人の事情[/keikou]であり、ある意味仕方のないことであったりもするのです。

    全てのお店がこんな感じではありませんが、

    [keikou]客の求めるものよりも店の利益を優先するお店には注意って事です。[/keikou]

    フロアポンプこそ、こだわるべき

    ロードバイクと同時にフロアポンプを購入する場合、ロードバイクに予算を使ったから[keikou]フロアポンプは安く済ませたい[/keikou]と考えたり、[keikou]空気が入れば何でもいいでしょ?[/keikou]と思うのは当然だと思います。

    ただ、それでも私はフロアポンプこそこだわるべきだと思うのです。

    その理由は、

    • かなり長期間の使用ができる(ものによってはアフターパーツで修理も可能)
    • 使用頻度が高い

    といったことからです。

    長期間使用できるという事については使用状況にもよるのですが、私の感覚や知人の意見を参考にすると[keikou]10年以上[/keikou]は使えるようです。

    また、使用頻度についてもパンクの可能性を下げるためにこまめに空気を入れることが推奨されていることから、私の場合は週末に乗ることが多いので週末ごとにロードバイクに乗る前には[keikou]毎回使用しています。[/keikou]

    使用できる期間が長くて、しかも使用頻度が高いとなれば少しくらい良い物(価格の高い物)を購入しても十分に元が取れると思う訳です。

    私のオススメはレザイン一択

    これは、CNC FLOOR DRIVE という製品なのですが[keikou]とにかく見た目が美しい[/keikou]です。

    こちらは表面に塗装やメッキ処理を行うのではなく、金属自体を削り出すことによって作られていて、金属自体の品のある輝きがきれいですね。


    空気を入れる際には、それなりの力を込めてハンドルを握りこむ訳ですが、手に触れる金属の質感が気持ちいいです。

    また、ハンドルが『木』で作られたALLOY FLOOR DRIVE SILVERも温かみのある『木』の質感が何とも言えないです。

    一度使ってしまうとプラスチックのハンドルの製品には戻れませんね。


    あと、収納時にホースが本体にピタッと沿うように収まるのもポイントが高いです。
    そして、当然ですが私がフロアポンプに求める性能も満たしています。

    フロアポンプに求めたい性能

    金属製の脚で、なおかつ本体との剛性が高いこと

    こちらの写真は、私が現在使っているポンプです。

    脚はスチール製で出来ていて、グリーンの円で囲んだ土台(脚)とシャフト(筒)のつなぎ目も裏側から見ると3本のネジで固定されているので、そこそこの強度があります。

    安価な製品だとプラスチックで出来ているものもあるのですが、ロードバイクのような高圧の空気を入れる際に剛性が足りないと[keikou]フニャフニャ[/keikou]して、とても気持ちが悪いです。

    実際に使ってみると、意外と片足だけでポンプを固定して使う場面って出てくるのですが、そんな横着な使い方をすると剛性の大切さが良くわかります。

    一度、知人のところで五万円位の空気入れを使わせてもらったのですが、剛性からくる安定感が素晴らしかったです。

    見た目が美しいこと

    性能とは全く関係がないのですが、あえて2番目に持ってきました。

    物に愛着を持って長い期間使おうと考えると[keikou]見た目が美しいこと[/keikou]は大切にしたいポイントです。

    見るたびに、『なんか違うなぁ』と思うのと『やっぱりいつ見ても綺麗やなぁ~』と思えるのは大きな違いだと思います。

    軽い力で空気を入れることができるか?

    こんなことを言ってはアレですが、空気入れの構造は単純なのでそれほど[keikou]製品ごとの『差』[/keikou]が見られるものではありません。

    確かに軽い力で使える事をウリとする製品は存在しますが、あくまで比較した場合の軽さであって劇的に変わるわけではありません。

    そこまで、神経質になる必要はないと思います。

    まとめ

    今回は、ロードバイクに使うフロアポンプについて、どのような基準で選ぶかについてお伝えしました。

    基準をまとめると

    • 金属製の脚で、脚とシャフトの接合部の剛性が高いこと
    • 見た目が美しいこと
    • 軽い力で空気を入れられるかはそれほど神経質になる必要はない

    上記の通りとなります。

    フロアポンプはよっぽどのことが無ければ壊れないので、初めの段階でフロアポンプの選択ミスをすると、私の様に[keikou]永遠に買い替えのタイミングを見失う[/keikou]事になります。

    どうか、後悔の無いフロアポンプ選びができますように、、、。

    最後までお読みいただきありがとうございました。

  • カッシーナ・イクスシー【2777】の株価分析と配当や株主優待について

    カッシーナ・イクスシー【2777】の株価分析と配当や株主優待について

    どうも!!『らしらん』(rasiran)です。

    本日は『カッシーナ・イクスシー』【2777】の株価分析を行います。

    カッシーナ・イクスシーは、イタリアのカッシーナ社、その他の家具の輸入販売を行い、一部カッシーナ社や海外提携製品のライセンス生産を行っている企業です。

    記事の内容は私の個人的な考えであり、株の購入を勧めるものでも安全性を保障するものでもありません。あくまで投資は自己責任にてお願いいたします。

    また、企業の一般公開情報によって判断を行ったため、事実と異なる点が存在する可能性があります。どのような考えをもって投資を行うかの『考え方の流れ』を参考にいただければと思います。

    参考にした上での不利益を当方で負うものではありません。ご自身の判断によって投資は行ってください。

    都心部での大型オフィスビル竣工ラッシュ

    都心部での大型ビルの竣工ラッシュにより、オフィス等の法人向け受注が増加し、また富裕層の個人向けの販売が好調です。

    ただし、オフィスビルの竣工についてみると、ラッシュが続くのは2020年までであり、2021年以降の見通しについては、[keikou]現在のペースの3分の1程度[/keikou]に落ち着くものと思われます。

    現に、大型ビルの竣工の影響の少ない、地方の店舗では想定受注ベースの割り込みもみられます。

    現在の売り上げ好調の要因がオフィスビルの竣工ラッシュの影響によるものであれば、2020年以降の販売に影響が見られる可能性があります。


    ザ・コンランショップの買収

    同社は、2014年6月23日にコクヨ株式会社の連結子会社でザ・コンランショップを運営する『LmDインターナショナル株式会社』を買収しています。

    ザ・コンランショップとは、イギリスのインテリアデザイナーである、サー・テンレス・コンランが手掛けるインテリアショップで、自身のデザインした製品を中心に全国から厳選した製品を扱うショップです。

    合併の目的は、これまでの家具の単体の販売から、顧客の求める[keikou]空間をデザインする[/keikou]サービスの提供の為であり、

    従来のコンランショップのなかに、カッシーナ・イクスシーが出店する形態の店舗も展開しています。

    現在、コンランショップの苦戦が見られますが、自社開発商品や、高粗利の家具の販売強化で黒字化しており今後の成長に期待したいところです。

    カッシーナ・イクスシーを収益の視点から分析する

    それでは、現在の株価(2019/07/23終値)[keikou]841円[/keikou]を基準に見ていきましょう。

    一株当たりの利益の割合を表すPER(株価収益率)は7.6倍とかなり割安です。

    EPSは110.7円です。


    EPSを基準にお買い得とされるPERの10~15倍を掛けると、1107~1660.5円です。

    ちなみに[keikou]現在の株価841円[/keikou]とEPSの15倍の差は819.5円です。

    カッシーナ・イクスシーを資産の視点から分析する

    株価がBPS(一株当たり純資産)の何倍の価格になっているかを表すPBR(株価純資産倍率)の値を確認すると、0.69倍です。

    1.5倍までだと一般的に割安だと言われるなかで、これは違和感を感じるほどの割安です。

    BPS(一株当たり純資産)は1225.15円ですから、お得の範囲内とされる BPS の1.5倍を計算すると、1837.73円となり、現在の株価841円と比較すると資産面からは996.73円割安だと言えます。

    理論上の株価の底値は1225.15円です。

    理屈上は3割引きの価格で株が購入出来てしまう訳ですが、安い物には何かしら理由があるものです。

    よほどに企業の属する業界の成長性や企業そのものの将来に期待が持てないのか?

    あとは、大きなリスクを抱えている場合ですね。同社の有価証券報告書を確認すると、[keikou]『事業等のリスク』[/keikou]の項目にカッシーナ社との関係ユニマットグループとの関係その他について記載があります。

    有価証券報告書に記載されるリスクを読み込む

    簡単に触れておくと、カッシーナ社との関係については、イタリアカッシーナ社が同社の株を11.73%保有している事やライセンス契約の取り決め、

    みなさんが興味を惹かれそうなところだと、[keikou]カッシーナ社に支払うロイヤリティ[/keikou]の算出法として、販売商品の当社規定の定価の40%引き価格の5.8%(一部商品は8.3%)なんて事も記載されています。

    簡単に言うなら、1億円分のカッシーナ社の製品を販売すれば、6000万円に対する5.8%の[keikou]348万円を少なくともカッシーナ社に支払う[/keikou]ってわけです。

    もちろん、これは仕入れ原価とは別の金額です。


    ユニマットグループとの関係についてですが、ユニマットグループは、ユニマットライフで有名なオフィス向けのコーヒー事業や、不動産事業を行う企業集団です。

    同社も、ユニマットグループのグループ会社の一つであり、ユニマットグループおよびその親族から、同社の発行する[keikou]株の53%を保有される[/keikou]関係にあり、カッシーナ・イクスシー代表取締役会長の高橋洋二は、ユニマットグループの会長でもあります。


    とくにどの項目に問題があるという事には触れませんが、ご自身で有価証券報告書の『リスクの欄』に目を通した時に、

    もしも『違和感』を感じたなら[keikou]投資を見送るという判断ができる事[/keikou]が長期投資の視点から私は重要だと考えています。

    カッシーナ・イクスシーの配当や株主優待はどうか?

    配当は、一株当たり30円を予定しているので、100株保有していたとすると配当は3000円です。

    配当利回りは、3.57%でかなりの高配当です。

    配当性向は、27.3%ですから一般的な水準です。[keikou]配当が高いというよりも株価が安すぎる[/keikou]ことによって相対的に高配当に見えていると言った方が正しいですね。

    株主優待は、おこなっていません。

    カッシーナ・イクスシーの売上高と利益はどうか?

    過去の推移をみても売上高営業利益ともに順調に伸ばしています。

    純利益率は若干の下降気味ではありますが、営業利益率に関しては緩やかに上昇傾向にあります。

    おそらくではありますが、利益率の高い家具の販売が好調であることが影響しているものと思われます。

    カッシーナ・イクスシーの株価を利益率と流動比率から分析する。

    前期(2018/12)のROEは9.3%、ROA4.5%。
    今期予想(2019/12)の ROE は9.2%、 ROA は4.4%と資本をうまく活用できている事が分かります。

    とくに ROE が9%を超えていることは評価できます。

    流動比率は、2.09倍で短期的な支払いにも問題はありません。

    自己資本比率は、48.1%とこちらも安定感のある企業だと言えるでしょう。

    営業キャッシュフロー有利子負債倍率は、3.49倍と目安となる5倍を下回っており十分なキャッシュフローがあると判断できます。

    財務状態は良好です。

    まとめ

    今回は『カッシーナ・イクスシー』の株価分析を行いました。

    株価指標などの数値上は、非常に優れた銘柄であり、財務面からの企業の安定性もすばらしいと感じました。

    しかし、現在の株価を見ると、まったくそれらの指標が反映されているとは思えません。

    以前記事にしましたが、日産自動車についても株価指標の数値が株価に反映されておらず[keikou]違和感[/keikou]を感じるとお伝えしていました。

    残念ながら、私には予知能力も企業の超極秘内部情報を手に入れるようなコネも持っていませんから、たまたまではあるのですが、

    [keikou]記事作成の7か月後、カルロスゴーンは逮捕[/keikou]され株価も大きく下落することとなりました。

    カッシーナ・イクスシーへの投資判断をすると、短期的な投資をするのであれば株価上昇の余地はあるけれど、やはり長期投資の視点からは『見送り』と判断しようと思います。

    最後までお読みいただきありがとうございました。

    ファイナンシャルアカデミーのセミナーに参加した時の辛口評価の記事はコチラ


  • スノーピーク【7816】の株価分析と配当や株主優待について

    スノーピーク【7816】の株価分析と配当や株主優待について

    どうも!!『らしらん』(rasiran)です。

    本日は『スノーピーク』【7816】の株価分析を行います。

    スノーピークは、アウトドア及び、ライフスタイル用品の開発・製造・販売を行う企業です。

    本社は新潟県三条市で、『自らもユーザーである』というポリシーのもと製品の開発を行っています。

    また社名のスノーピーク(Snow peak)は、日本語訳では『雪の峰』となり、創業者の山井幸雄がクライマーとして何度も挑戦した谷川岳を由来としています。

    記事の内容は私の個人的な考えであり、株の購入を勧めるものでも安全性を保証するものでもありません。あくまで投資は自己責任にてお願いいたします。

    また、企業の一般公開情報によって判断を行ったため、事実と異なる点が存在する可能性があります。どのような考えをもって投資を行うかの『考え方の流れ』を参考にいただければと思います。

    参考にした上での不利益を当方で負うものではありません。ご自身の判断によって投資は行ってください。

    自社工場で製造しているのは焚火台シリーズのみ

    スノーピークは現在、[keikou]約700種類の商品を展開[/keikou]しておりますが、その中で自社工場での製造を行っているのは焚火台 シリーズのみです。

    同社の扱う製品の約半数は金物類であるわけですが、それらの製造は本社所在地の燕三条にある金属加工会社によって製造製造されています。

    この自社で工場を持たずに他社の生産工場に委託するビジネスモデルを[keikou]ファブレス[/keikou](fabless)と呼ぶわけですが、

    メリットとして生産設備などの設備投資が不要である事や、経営資源を企画や、研究開発に集中できることが上げられます。

    日本国内のファブレスメーカーには、キーエンスや身近なところだと無印良品があります。

    例えば無印良品の筆記具をよく見ると、[keikou]いかにも無印良品っぽい、白色や透明をした筆記具[/keikou]だけど、形はどこかで見た事のあるメーカーの筆記具と同じであることに気が付くことがありますよね?

    ファブレスメーカーのZOOMの記事を読む

    スノーピーク保証

    スノーピークの製品には保証書が一切ついてきません。

    これは、同社の製品が長期間にわたって使い込めることを前提に製造されているからであり、また同社には[keikou]製品の長期使用をサポートするための修理やケアサービス[/keikou]が用意されています。

    例えばシェラフ(寝袋)クリーニングサービスは、寝袋を中綿まで丸洗いしてくれるサービスで価格も4000~5000円位で受けることが出来ます。

    また、雨に濡れたテントをぐしゃぐしゃのまま丸めて送れば、乾燥して折りたたんで返送してくれるサービスも3500~7500円で受けることが出来ます。


    そのほか、保証とは違いますがユーザーが製品を新たに買い足した際にも[keikou]今まで使用していた他の製品に溶け込むようなデザイン[/keikou]がされています。

    私の個人的な視点ではありますが、長期間使い続けられる製品を作っている企業は投資対象としてポイントが高いです。

    スノーピークを収益の視点から分析する

    それでは現在の株価(2019/07/18終値)[keikou]1360円[/keikou]を基準にみていきましょう。

    被株あたりの利益の割合を示す、PER(株価収益率)は40.72倍と相当に割高です。

    EPS33.4円です。

    EPSを基準にお買い得と判断されるPERの10~15倍を書けると、334~501円です。

    ちなみに[keikou]現在の株価1360円[/keikou]とEPSの15倍の差は、859円です。

    スノーピークを資産の視点から分析する

    株価がBPS(一株当たり純資産)の何倍の価格になっているかを表すPBR(株価純資産倍率)の値を確認すると、3.29倍です。

    1.5倍までが割安と捉えられることを考えるとこちらも割高です。

    BPS(一株当たり純資産)は412.97円ですから、お得の範囲内とされるBPSの1.5倍を計算すると619.46円となり、[keikou]現在の株価1360円[/keikou]と比較すると資産面からは740.54円割高だと言えます。

    理論上の株価の底値は412.97円です。

    スノーピークの配当や株主優待はどうか?

    配当は、一株当たり12.5円を予定しているので、100株保有していたとすると配当は1250円です。

    配当利回りは、0.92%ですから、PERが40.72倍まで高騰している銘柄にしてはむしろ高すぎるくらいの利回りだと感じます。

    配当性向は40.2%と、一般的な20~30%の値からするとやはり高いですね。

    配当性向というのは、簡単に言うと[keikou]企業が儲けたお金を株主にどれだけ株主に還元しているか?[/keikou]ということなので、配当性向が高ければ配当の多くなる株主は喜びますが、企業側から見れば今後の経営(設備投資や、研究開発)に使えるお金が少なくなることを意味します。

    配当が高くなることで株価が引き上げられる側面もありますが単純に配当が多ければよいとは考えないように注意しておきましょう。

    株主優待は、以下の通りで、自社商品割引券は、100株以上1枚、300株以上2枚、1000株位以上3枚いただけます。

    • 自社限定製品の購入権
    • 自社商品の15%割引券(限度額30万円まで)

    スノーピークの売上高と利益はどうか?

    売上高は順調に増加していますが、営業利益の上昇率が若干鈍化し収益性は悪くなっているようにみえます。

    現時点で特に問題は無いと思われますが、数値が変動する要因については調べておく必要がありそうです。

    スノーピークの株価を利益率と流動比率から分析する

    前期(2018/12)のROEは9.1%、ROAは3.9%。
    今期予想(2019/12)のROEは8.4%、ROAは4.1%。と若干減少していますが、数値としてはかなり良い方です。

    過去の数値を長期的に振り返っても上昇傾向にあります。

    流動比率は、1.38倍と短期的な支払いに問題はないでしょう。

    自己資本比率は48.6%で、倒産の危険がないとされる40%の水準を上回っており安帝していると言えます。

    営業キャッシュフロー有利子負債倍率は、2.93倍と一般的な基準の5倍を下回っており、十分な営業キャッシュフローがあると判断できます。

    まとめ

    今回は『スノーピーク』の株価分析を行いました。

    非常に魅力的な企業ではありますが、株価は高騰し過ぎだと言えます。

    日本のオートキャンプ人口は800万人で、人口比率は7%だそうです。この比率の推移は今後どうなるのか?

    同業他社に対する優位性についても注意深く調べていきたいと思いました。

    最後までお読みいただきありがとうございました。

    ファイナンシャルアカデミーのセミナーに参加した時の辛口評価の記事はコチラ

  • やまみ【2820】の株価分析と配当や株主優待について

    やまみ【2820】の株価分析と配当や株主優待について

    どうも!!『らしらん』(rasiran)です。

    本日は『やまみ』【2820】の株価分析を行います。

    やまみは、大豆食品の『総合生産メーカー』であり、
    販売エリアは九州から東海にかけて広範囲をカバーしている企業です。

    本社が広島にある事から中国地方での製品販売量が多く、関西工場稼働にともない近年関西地方での販売量が増加しているようです。

    また、つい最近の2019年6月28日に[keikou]東京証券取引所第一部[/keikou]へ市場変更しています。

    記事の内容は私の個人的な考えであり、株の購入を勧めるものでも安全性を保障するものでもありません。あくまで投資は自己責任にてお願いいたします。

    また、企業の一般公開情報によって判断をおこなったため、事実と異なる点が存在する可能性があります。どのような考えをもって投資を行うかの『考え方の流れ』を参考にいただければと思います。

    参考にした上での不利益を当方で負うものではありません。ご自身の判断によって投資は行ってください。

    ハウス食品グループと資本業務提携

    2019年5月13日、ハウス食品グループ本社株式会社と、同社は資本業務提携に係る契約を締結し、ハウス食品グループ本社株式会社が、やまみ株式会社の発行済み層数式数の3.5%を取得しています。

    提携の内容の主だったところについては、ハウス食品グループの米国豆腐事業及び大豆製品の開発ノウハウを生かした、やまみ製品による新規付加価値製品の国内展開とあります。

    現状の『やまみ』の販売エリアが中国地方及び関西地方であり、2019年秋ごろの富士山麓工場の稼働にともなう関東地方進出のタイミングである事と、競合他社とのシェア争いが厳しくなる状況で付加価値製品の投入は有効であると言えるでしょう。

    関東への進出

    同社は2019年秋に、静岡県駿東郡小山町の『富士山麓工場』の稼働をきっかけに関東進出を計画しております。

    同社の製造する豆腐は日持ちがしない為、自社工場周辺がそのまま商圏となるわけです。

    ただし、同社の『富士山麓工場』の近辺には、東名高速を使用するルートで約90㎞、時間にして1時間半の神奈川県川崎市川崎区白石町に、[keikou]相模屋食料株式会社[/keikou]の完全子会社である(株)デイリートップ東日本が存在し、商圏の取り合いになる恐れがあります。

    相模屋食料株式会社は、豆腐、厚揚げ及び油揚げを製造する食品メーカーで、有名な製品にはザクとうふがあります。

    相模屋食料株式会社は2019年7月3日[keikou](株)京都タンパク[/keikou](京都府京都市伏見区)の支援要請を受けて100%出資の子会社を設立するほか、すでに関西へのシェア拡大を進めています。

    単純に関東へのシェアが広がるのではなく、競合が存在することは意識すべきです。

    やまみを収益の視点から分析する

    それでは現在の株価(2019/07/17終値)[keikou]2695円[/keikou]を基準に見ていきましょう。

    一株当たりの利益の割合を示す、PER(株価収益率)は27.09倍と割高です。

    EPS99.5円です。

    EPSを基準にお買い得と判断されるPERの10~15倍を掛けると、995~1492.5円です。

    ちなみに、[keikou]現在の株価2695円[/keikou]とEPSの15倍の差は、1202.5円です。

    やまみを資産の視点から分析する

    株価がBPS(一株当たり純資産)の何倍の価格になっているかを表すPBR(株価純資産倍率)の値を確認すると、3.15倍です。

    1.5倍までが割安ととられることを考えるとこちらも割高ですね。

    BPS(一株当たり純資産)は854.83円なので、お得の範囲内とされるBPSの1.5倍を計算すると1282.25円ですから、[keikou]現在の株価2695円[/keikou]と比較すると資産面からは1412.75円割高だと言えます。

    理論上の株価の底値は、875.62円です。


    やまみの配当や株主優待はどうか?

    配当は、一株当たり24円を予定しているので、100株保有していたとすると配当は2400円です。

    配当利回りは、0.89%とやや少ないとも受け取れますが、これは株価が高騰していることによるものです。

    配当性向は、19.7%と一般的な数値ですが、2016年6月にジャスダックに上場し、わずか3年後の2019年6月に東証一部に市場変更した同社の成長スピードを考えると高い位の配当だと私は感じます。

    株主優待はおこなっていないようです。

    やまみの売上高と利益はどうか?

    売上高は、順調に伸ばしていますが、利益が横ばいであることから、営業利益率が若干ですが低下しています。

    売り上げが利益に結びつかない理由については詳しく調べる必要がありそうです。

    やまみの株価を利益率と流動比率から分析する

    前期(2018年6月)のROEは、14.9%、ROAは、6.8%。
    今期予想(2019年6月)は ROEが、11.5%、ROAは、5.6%と若干減少してはいますが、素晴らしい数値です。

    流動比率は、0.57倍と短期的な支払いに対する余裕はありません。

    流動負債の主だったものとして、[keikou]富士山麓工場への設備投資のつなぎ資金[/keikou]としての短期借入金が12億増加したものによると決算短信での説明がありましたが、それを別としてとらえても約4億円流動資産が不足している計算になります。

    おそらく借入先に困ることはないのでしょうが、このような状況では先ほどもお伝えしたように、配当を絞るなどして手元に資金を残しておいた方が良いのではないかと私は考えます。

    自己資本比率は、48.4%で、一般的に倒産の危険がないとされる40%を上回っている為安定していると言えます。

    営業キャッシュフロー有利子負債倍率は、2.88倍と一般的な基準とされる5倍を下回っていて、十分な営業キャッシュフローがあると判断できます。

    まとめ

    今回は『やまみ』の株価分析を行いました。

    ジャスダック上場から、わずか約3年で東京証券取引所第一部へ市場変更した企業であることが十分に納得できる分析結果となりましたが、

    豆腐業界の国内市場規模や競合の存在については注意しておくべきだと思います。

    最後までお読みいただきありがとうございました。

    ファイナンシャルアカデミーのセミナーに参加した時の辛口評価の記事はコチラ

  • NTN【6472】の株価分析と配当や株主優待について

    NTN【6472】の株価分析と配当や株主優待について

    どうも!!『らしらん』(rasiran)です。

    本日は『NTN』【6472】の株価分析を行います。 

    NTNは、ベアリングを製造する企業で日本国内では日本精工、ジェイテクトとともに大手3社の一角を占めます。

    世界シェアは4位で、ハブベアリングは世界1位、ドライブシャフトは世界2位のシェアを誇ります。

    記事の内容は私の個人的な考えであり、株の購入を進めるものでも安全性を保証するものでもありません。あくまで投資は自己責任にてお願いいたします。

    また、企業の一般公開情報によって判断をおこなったため、事実と異なる点が存在する可能性があります。どのような考えをもって投資を行うかの『考え方の流れ』を参考にいただければと思います。

    参考にした上での不利益を当方で負うものではありません。ご自身の判断によって投資は行ってください。

    客先需要の拡大

    軸受け(ベアリング)は、日常のあらゆる場所で使用されています。

    位置づけとしては工業製品製品を構成するためのパーツですので、工業製品の回転する箇所が存在する限り、軸受け(ベアリング)の需要は増え続けるという事になります。

    新たな需要として同社は、早い段階より風力発電向けの羽の回転軸に使われる[keikou]大型ベアリング[/keikou]に力を入れており、石川県能登地区に大型ベアリングの一貫生産体制を確立しています。

    また、風力発電用ベアリングの世界シェアはSKF(エスケーエフ,スウェーデン)、SCHAEFFLER(シェフラー,ドイツ)に次ぐ3位です。

    ベアリング業界のシェア

    厳密な比較となると難しいですが、ベアリング業界のシェアは、1位、SKF(スウェーデン) 2位、シェフラー(ドイツ) 3位、日本精工 4位、NTN 5位、ジェイテクトとなります。

    5位のジェイテクトは2006年に光洋精工と、豊田工機が合併して生まれた[keikou]トヨタグループの企業[/keikou]です。


    見ていただくとお分かりいただける通り、ベアリング業界トップシェア5位までの中に日本国内の企業が3社も入っている状況にあります。

    NTNのシェアは世界4位で、製品別では冒頭でもお伝えした通り自動車向けのハブベアリングが世界1位ドライブシャフトは世界2位のシェアを誇ります。

    現在では中国、そのた新興国の台頭による軸受け製品の価格下落がみられ今後の成長となると非常に厳しいものと推測できます。

    NTNを収益の視点から分析する

    それでは現在の株価(2019/07/09終値)[keikou]319円[/keikou]を基準に見ていきましょう。

    一株当たりの利益の割合を示す、PER(株価収益率)は17.82倍とまずまずに見えますが、同業他社が10~12倍であることを考えるとやや割高であると判断がつきます。

    EPS(一株当たり利益)は17.9円です。

    EPSを基準にお買い得と判断されるPERの10~15倍を掛けると、179円~268.5円です。

    ちなみに、[keikou]現在の株価319円[/keikou]とEPSの15倍の差は50.5円です。

    NTNを資産の観点から分析する

    株価が一株当たり純資産の何倍の価格になっているかを表すPBR(株価純資産倍率)の値を確認すると、0.74倍です。1.5倍までが割安ととられることを考えるとこちらはかなりの割安だと言えます。

    BPS433.32円なので、お得の範囲内とされるBPSの1.5倍を計算すると649.98円ですから、[keikou]現在の株価319円[/keikou]と比較すると資産綿からは330.98円割安です。

    理論上の株価の底値は、433.32円です。

    ただし、国内シェア1位の日本精工のBPSが上昇傾向にある事にたいし、NTNのBPSは横ばいです。

    過去の推移がこのまま継続されるようだと安易に割安だと判断するのは危険です。

    NTNの配当や株主優待はどうか?

    配当は、一株当たり15円を予定しているので、100株保有していたとすると配当は1500円です。

    配当利回りは、4.7%と相当な高配当です。

    配当性向ですが、現状マイナスですので、内部留保を切り崩して株主に配当を出している状況です。

    配当の金額を維持することで株主をつなぎとめるという訳です。
    配当利回りが高いからと言って喜べるようなものではありません。

    株主優待はおこなっていないようです。

    NTNの売上高と利益はどうか?

    売上高は、横ばいと言えますが、営業利益は減少傾向にあり、売上高営業利益率も同様に低下しています。

    EPS(一株当たり利益)の推移も非常に不安定ですね。

    NTNの株価を利益率と流動比率から分析する

    今期(2019/03)のROEは-2.9%、ROAは-0.8%。

    来期予想(2020/03)は、ROEが4.1%、ROAが1.1%と仮に予想通り改善したとしてもかなり厳しい数値です。

    流動比率は1.57倍で[keikou]短期的な資金[/keikou]に、とくに問題はないでしょう。

    自己資本比率は27.4%です。あまり余裕があるとは言えないでしょう。

    営業キャッシュフローと有利子負債の割合については、8.10倍です。

    財務状況も健全ではありません。

    まとめ

    今回は『NTN』の株価分析を行いました。

    どうしても投資対象として適切か?という視点からの記事ですので厳しめの事を書きましたが、同社はすばらしい製品を作る日本企業の一つに違いはありません。

    ただ、同社の置かれた環境として世界レベルのシェアをとる軸受け製造の企業が多数存在する日本国内での競争に労力を使いすぎた結果が現在の状況であるわけです。

    ベアリング業界トップシェアの[keikou]SKFがあるスウェーデン[/keikou]について少し触れると、国土は日本よりもわずかに広いものの平地はほとんどなく、人口も日本の1億2680万人に対して、532万人で、日本の約25分の1しかありません。人工が少ない≒需要が少ないとも言い換えられるわけで、スウェーデンのSKFは早い段階から海外を視野に発展を遂げたものと思われます。

    では、SKF同様に海外でいかに発展を遂げるか?ですが基本的には海外企業に対してM&A(合併と買収)を行う事となります。ただし同社には資金力がありません。

    資金力をつける為に、日本国内のベアリング関連企業同士でのM&Aをおこなうにしても独占禁止法の問題がありますから現実的ではないでしょう。

    すでに世界に誇れるレベルに成長した同社のさらなる発展には多くの壁が見られますが今後はどのようになるのでしょうか?

    最後までお読みいただきありがとうございました。


    投資の学習に役立つのか?ファイナンシャルアカデミーのセミナーに参加した時の辛口評価の記事はコチラ

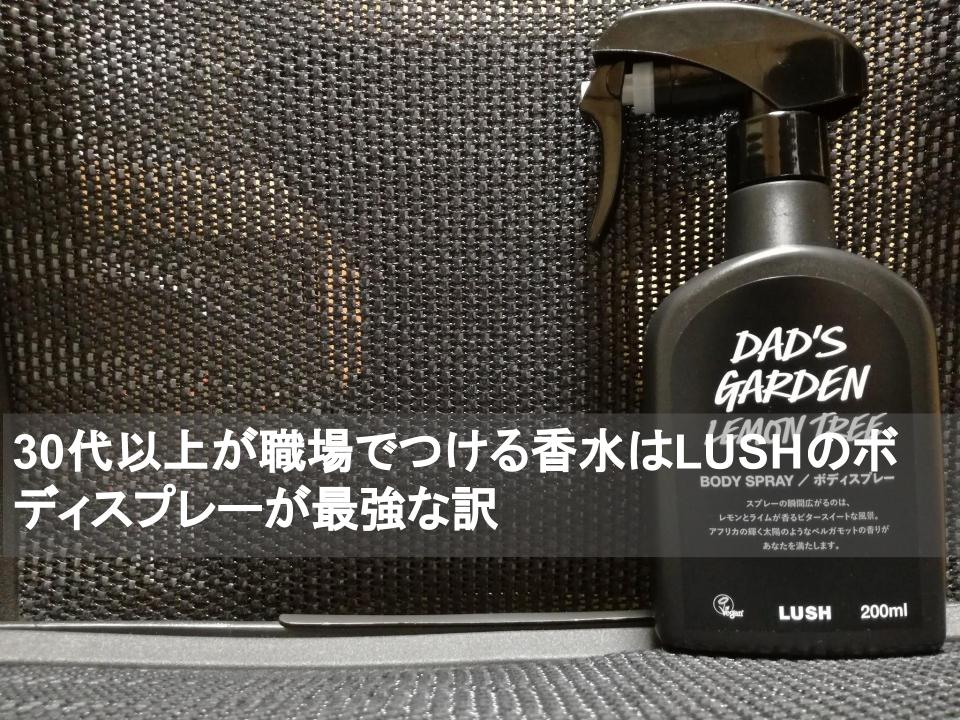
  • 30代以上が職場でつける香水はLUSHのボディスプレーが最強な訳

    30代以上が職場でつける香水はLUSHのボディスプレーが最強な訳

    どうも!!昨日、風呂場でシャンプーをする前にリンスをプッシュしてしまい、手に取ったリンスをどうするべきか悩んでいた『らしらん』(rasiran)です。


    香水選びって難しいですよね?

    あんまり個性的な香りもビジネスには向きませんし、その辺で売られているファッションブランドの香水も結構誰かと被りますよね?

    『学生の頃から同じ香水を使ってる』って知人の言葉が[keikou]昔は格好良く聞こえた[/keikou]けれど、ある程度の年齢になるとそれもちょっと違うような気もするし、、、。

    やっぱり、年齢に応じた香りを身に着ける必要があると考えるわけです。


    かといって、クリードなんかのメゾン系フレグランスは、価格的に勇気がいりますよね??

    というわけで、調度いい感じの香水見つけてきました!!

    LUSHの香水がオッサンにもおすすめ

    今回私がお伝えするのはLUSHの香水です。

    なぜなら、冒頭でもふれたように、ある程度の年齢になると以下のような、

    • ビジネスでも使える香りである
    • 他人と被ることがない
    • ほどよく上質である
    • できるならば安いほうがいい

    といった点を抑える必要があるからです。

    LUSHの香水を選ぶ理由

    ラッシュと言えば、バスボムやせっけんは有名ですが、実は香水も作っています。
    そして、注目していただきたいのは、[keikou]香水の瓶[/keikou]の形です。

    画像引用元:PR TIMES

    https://prtimes.jp/main/html/rd/p/000000394.000006160.html


    どの香りも四角いボトルに詰められていて、同じデザインのラベルが張り付けてあります。


    一般的なファッションブランドの、ブルガリジバンシイドルチェ&ガッバーナの香水だと銘柄ごとに[keikou]違うデザインの瓶[/keikou]に詰められていることを考えると、ちょっと地味な気もしますがしっかりと理由があるのです。

    一般的な香水の原価の大半は瓶の価格

    オシャレな形の香水の瓶をコレクションする楽しみは無いかも知れませんがこう考えてはいかがでしょうか?

    身もふたもない事を言いますが、香水というものは、[keikou]アルコールに香料を溶かしたもの[/keikou]なので、それほど原価のかかるものではなく価格の大部分はブランド料と瓶のデザイン料が占めている訳です。

    瓶のデザインを同じにすることで、原料に原価を割くことが出来る

    全てがそうとは言いませんが、有名ブランドから販売されている香水であっても合成の香料を使用しているものは多数存在します。

    もちろんLUSHでも合成の香料を使用していないわけではありませんが、原料の大部分には、天然の植物や花から抽出した[keikou]エッセンシャルオイル[/keikou]が使用されています。

    どういう事かというと、

    • メゾン系フレグランスと同じような原材料を使って
    • メゾン系フレグランス程にはブランド料が上乗せされていない

    ようは、価格を抑えながらも高品質な製品を手にすることが出来るという訳です。

    ボディスプレーなら香水のつけすぎを防げる

    香水での一番の失敗は、[keikou]香水をつけすぎてしまうこと[/keikou]です。

    それが、いかに良い香りであってもつけすぎは、他人からすると[keikou]『クサい』[/keikou]になってしまいます。

    こうなれば、香水はつけずに無臭でいる方がよっぽどいいですね。


    間違っても、『○○さんの香水の香りいい匂いですね♡』なんて声をかけられた次の日に『昨日よりも、たっぷり香水をつけて職場に行こう♪』なんて思わないで下さい。


    確実に、『あいつマジで臭い!!香水つけ過ぎやねん!!』って思われます。


    ボディスプレーと香水の違い

    香水とボディスプレーは何が違うの?ということですが、ボディスプレーは香水よりも[keikou]アルコールの成分が多く香水よりも香りが弱い[/keikou]ことが特徴です。

    理解としては、香水を薄めた物と思っていただければいいかと思います。
    もちろんLUSHのボディスプレーは香水同様に、天然のエッセンシャルオイルがベースに使用されています。


    ボディスプレーはさりげなく使える

    よく間違った使い方として、香水のにおいを周囲に振り撒くほど着けている人がいますがビジネスで使うのであれば完全に間違った使い方です。

    加齢臭や体臭など隠したい匂いがあるのかもしれませんが、まずは体を清潔にしたうえで、あくまでふんわりと、つけているのか分からない位の量をつけるのが正しい使い方です。

    まわりの人からすると、『あれ?一瞬なんかいい匂いがした気がするけど、どこからしたんだろ?』くらいの[keikou]自分が香水をつけていると気づかれない位[/keikou]がベストです。

    これが香水だと香りが強すぎて分量の調節が難しいのですが、ボディスプレーだとかなり使いやすくなります。

    もしも、つける量が心配ならパヒュームクリーム が香りの調節をしやすくて便利だと思います。


    歩くときは上、座る時は下につける

    個人的には手首につけて首筋にこすりつける使い方はあまりオススメではありません。

    というのも手は動きが大きく匂いを振り撒き過ぎるのと、自分の鼻に近い首筋につけると、鼻が匂いに慣れてしまって香水をつけすぎる恐れがあるからです。

    ではどうするのか?ですが私の使い方を紹介すると、

    プレゼンなどのまわりの人が席に着いた状態で、自分だけがスクリーンの前を歩き回るような時は、スプレーを空中にプッシュした、その下をくぐるようにして[keikou]上半身につける[/keikou]ようにしています。

    このような場面では、周りの人の顔の位置は自分の腰のあたりに来るのでそこから遠ざけるという訳です。

    以前は足首につけたこともありましたが、歩き回る状況での足の動きは大きいので動きの小さな上半身の方が匂いを拡散させ過ぎないので今はそのような使い方をしています。

    反対に、商談などで自分も相手も席に着いた状態では、[keikou]足首やふとももあたりにつける[/keikou]ようにしています。

    これも単純に自分や相手の鼻の位置から遠ざけるという訳です。

    まとめ

    今回は、ラッシュのボディスプレーについてお伝えしました。

    ラッシュのボディスプレーの良いところをまとめると

    • 一般的なファッションブランドの香水の様に人と被ることが少ない
    • メゾン系フレグランスに使用されるような上質のエッセンシャルオイルが使用されている
    • 品質の割りに価格が安い
    • 香水よりもさりげなく使う事が出来る

    といったところですね。

    ボディスプレーは容器が大きく、また噴霧量も多い気がするので個人的にはアトマイザーに移し替えて使うのが便利だと思います。

    今では100均にも売られていますが、せっかく買うのであれば中のガラス瓶を交換して使う事の出来るトラヴァーロのアトマイザーが[keikou]別格のレベル[/keikou]で使いやすいです。

    手軽な物でしたら、国産のヤマダアトマイザーの物でも100均のと比べると違いが分かると思います。

    最後までお読みいただきありがとうございました。