ブログ

  • ソフトバンクグループ【9984】の株価分析と配当や株主優待について

    ソフトバンクグループ【9984】の株価分析と配当や株主優待について

    どうも!!『らしらん』(rasiran)です。


    本日は、『ソフトバンクグループ』【9984】の株価を分析していこうと思います。


    記事の内容は私の個人的な考えであり、株の購入を進めるものでも安全性を保証するものでもありません。あくまで投資は自己責任にてお願いいたします。

    また、企業の一般公開情報によって判断をおこなったため、事実と異なる点が存在する可能性があります。どのような考えをもって投資を行うかの『考え方の流れ』を参考にいただければと思います。

    参考にした上での不利益を当方で負うものではありません。ご自身の判断によって投資は行ってください。


    ソフトバンクグループとは?

    ソフトバンクグループは、時価総額9兆9609億円、通信サービスの分野で96社中3位の規模の企業です。


    筆頭株主は、代表取締役兼社長の孫正義(21.0%)です。


    一般的なイメージとしては、『NTTドコモ』や『au』といった携帯電話のサービスブランドの一つと認識されているかもしれませんが、2017年3月時点での子会社は761社、関連会社は130社の※純粋持ち株会社です。

    ※純粋持ち株会社=自ら事業は行わず、他の企業の株式を所有することで、その企業の事業活動を支配する事を目的とする会社で子会社からの配当を売り上げとする。

    海外比率は51%です。


    事業構成

    事業構成は『国内通信事業』、『スプリント事業』、『ヤフー事業』、『流通事業』、『アーム事業』、『ソフトバンク・ビジョン・ファンド及びデルタ・ファンド事業』、『その他事業』です。

    事業構成の中で会社でよく聞くところを挙げると、『ソフトバンク株式会社』、『ヤフー株式会社』、『アスクル株式会社』、『福岡ソフトバンクホークス株式会社』が事業の中に含まれます。


    群戦略

    先日(2018/05/09)の決算説明会で、代表取締役兼社長の孫正義も

    [keikou]『ソフトバンクって何の会社なのか?通信会社なのか投資会社なのか?』[/keikou]という質問を最近うけるようになったと話していましたが、


    その答えとして出てきたキーワードが[keikou]『群戦略』(ぐんせんりゃく)[/keikou]という言葉でした。


    『群戦略』を簡単にまとめると、効率的な通信事業を行うために、No.1と言える企業に投資を行う事でソフトバンクを300年成長率の続く企業集団にする目的を達成させるための戦略です。

    通信会社なのか?投資会社なのか?ではなく、『産業革命』が300年続くのであれば[keikou]『情報革命』も300年続くという仮定[/keikou]のもと、300年続く情報革命の中心的企業の集団(企業群)を作る為に戦略的持ち株会社という形態をとっているという戦略が決算説明会の中で語られていました。


    スプリントとTモバイルの合併への合意

    米国4位の規模の通信会社の[keikou]『スプリント』[/keikou]はソフトバンクグループの子会社です。


    先日(2018/05/09)の決算説明会の説明によると、現在米国には、通信会社が[keikou]2強+2弱の規模[/keikou]で以下のように存在します。


    企業名 加入者数
    ベライゾン 1億5000万人
    AT&T 1億4000万人
    Tモバイル 8000万人
    スプリント 5000万人


    ソフトバンクグループの子会社で規模が4位のスプリントと、3位のTモバイルが合併することにより、2位のAT&Tに迫る規模の通信会社が誕生することになります。

    これは、5G(第5世代移動通信システム)の導入に向けての合併で両社が合併することにより、設備投資の削減を期待しての事です。


    現在、米国の司法省と米連邦通信委員会(FCC)の[keikou]承認待ち[/keikou]の段階で確定ではありませんが、実現されれば大きな強みとなりそうですね。

    なお合併後の持ち株比率は、Tモバイル保有のドイツテレコムが41.7%、スプリント保有のソフトバンクが27.4%でソフトバンクは経営権を手放すとしています。


    ソフトバンクグループを収益の視点から分析する

    それでは、現在の株価[keikou]8411円[/keikou](2018/05/17終値)を基準に見ていきましょう。

    一株当たりの利益の割合を表す、PER(株価収益率)は13.22倍と割安の範囲内です。


    EPS(一株当たり利益)は636円です。


    EPSを基準にお買い得と判断されるPERの10~15倍を掛けると、6360円~9540円です。

    ちなみに、[keikou]現在の株価8411円[/keikou]とEPSの15倍の差は1129円です。

    PER15倍まで上昇すると仮定するなら1129円上昇する余地があるとも考えられそうです。


    ソフトバンクグループを資産の観点から分析する

    株価が一株当たり純資産の何倍の価格になっているかを表すPBR(株価純資産倍率)の値を確認すると、1.96倍です。1.5倍までが割安ととられることを考えると割高と言えそうです。


    BPSは4302.26円なので、お得の範囲内とされるBPSの1.5倍を計算すると6453.9円ですから、[keikou]現在の株価8415円[/keikou]と比較すると資産面からは、1969.1円割高だと言えます。

    理論上の株価の底値は4302.26円です。


    ソフトバンクグループの配当や株主優待はどうなのか?

    配当は、一株当たり44~48円を予定しているので、100株保有していたとすると配当は4400~4800円です。

    配当利回りは、0.52%と少ないです。


     配当性向は、2018年3月期で4.7%、来期は6.9%と増える予想であることを考えても、一般的な20~30%の水準からすると低めの設定です。


    株主優待は、以下のようになります。

    優待名 保有株数
    自社携帯電話・タブレットの利用料金が6か月間割引 100株
    インターネットの基本料金が6か月間無料または割引 100株


    ソフトバンクグループの売上高と利益はどうなのか?

    売上高は若干ブレがみられますが、過去10年からの伸び率で考えると順調に伸ばしていると言えます。


    営業利益は、割と綺麗な右肩上がりです。

    ただし経常利益は2015年以降大きく下落しています。下落の原因については詳しく調べる必要がありそうです。


    ソフトバンクグループの株価を利益率と流動比率から分析する

    前期(2018/3)のROEは23.7%、ROAは1.4%。

    今期予想(2019/3)は、ROEが13.5%、ROAが2.5%とROEの値は10%を超えており優秀と言えます。

    ROAについては、数値的には問題がないように見えますが、[keikou]ROEとの乖離[/keikou]が少し気になります。


    流動比率は1.02倍で[keikou]短期的な資金[/keikou]の余裕があるとはいえません。


    自己資本比率は18.7%で直近5年の推移は上昇傾向です。ただし倒産の危険がないと言われる40%以上の水準から考えると低いですね。

    営業キャッシュフローと有利子負債の割合は10.53倍と高いです。これは有利子負債を回収しようとすれば[keikou]現在のキャッシュフローで10年半かかる[/keikou]という事です。

    5倍以下を一般的な基準とされることからキャッシュフローも良いとは言えません。


    まとめ

    今回はソフトバンクグループの株価分析を行いましたが、株価指標的にはかなり割安と見れる反面、財務的にはかなり厳しい状況にある企業であることが分かりました。

    ただし、数字としてはなかなか表れてこない、企業の知名度や[keikou]代表取締役兼社長の孫正義[/keikou]の経営方針には魅力となる点も多く、長期投資の対象としては『有り』だと判断しました。


    どのように投資銘柄に組み込むべきか?

    魅力的でありながら、[keikou]財務面のリスク[/keikou]は見過ごすわけにはいきません。


    よって私であれば総投資額の5%未満なおかつ、余剰資金(使う予定の無いお金)が総投資額の30%以上あるなら投資します。


    少し解説すると、

    ソフトバンクグループの株の最小単元は100株ですので本日の株価8411円を基準にすると、[keikou]84万1100円[/keikou]から株を購入できることになります。


    この金額を元に具体的な数字を計算すると、

    総投資額が1682万2000円、さらに余剰資金が少なくとも504万6600円

    上記の資金が用意できるなら投資を考えるという事です。


    とにかく投資のリスクは小さくしたいものです。


    最後までお読みいただきありがとうございました。

    もしも証券口座選びで迷っているなら『四季報』が無料で読める事から『GMOクリック証券』がオススメです!!↓↓
  • 株式投資で結果を出すための最強のニュースの読み方

    株式投資で結果を出すための最強のニュースの読み方

    どうも!!『らしらん』(rasiran)です。


    さて、株式投資において、ニュースを活用している人は多いと思います。


    ただし、どんな風にニュースを読んでいるのか?と考えてみると、[keikou]同じニュースを見ながらも頭の中で考えていることは人それぞれ[/keikou]だったりします。


    本日は、ニュースを見て、どんな事を考えればいいのか?についてお伝えしようと思います。

    それではまいりましょう。


    根拠のない判断は危険

    例えば、つい先日(2018/05/09)、『トヨタが過去最高益を記録!!』という見出しがニュースに登場しました。

    それを見て通常は、『過去最高益ならスゴイんじゃない?』、『って事はトヨタの株を買えば儲かるってことだよね?』と感じると思います。


    確かに発表を受けて、2018年5月9日の株価は7100円あたりから、2018年5月11日開場直後は7600円を超える価格まで上昇し、[keikou]500円以上も株価が上昇[/keikou]しました。

    うまくいけば、100株の保有でわずか3日のうちに5万円を超える利益を手にした人もいるでしょう。


    短期の取引であれば、過去最高益=スゴイという判断でも問題ないかと思いますが、

    長期的視点で株式投資を行うのであれば良い結果を残すのは難しくなると思います。


    なぜなら、過去最高益を記録という言葉は、[keikou]過去から現在までの企業の努力の結果[/keikou]をあらわしていますが、[keikou]現在から未来にかけての企業の成長[/keikou]を保証するものではないからです。


    抜け落ちた『今後にどのくらい影響するか?』という考え

    飛びつくように株を買いたくなるようなニュースに『過去最高益更新』、『AIを活用し人的負担の削減』、『新製品の開発に成功』なんかがあります。


    思い付きであげた例なので怪しいのもありますが、それぞれにツッコミを入れてみましょう。

    • 『過去最高益更新』 最高益かもしれませんが、経営自体が成り立ってなくて赤字経営の場合もあります。
    • 『AIを活用し人的負担の削減』 人的負担は軽減できても、浮いた人材の活用ができなければ『暇な人』が社内に増えるだけです。
    • 『新製品の開発に成功』 技術のアピールの為の製品で利益につながる製品ではない事もあります。例えばシャープの『アイホン』は素晴らしい製品ですが、莫大な開発コストがかかっているのでコスト回収や利益を上げる点では厳しいでしょう。このロボット型の電話がアイホンです。↓↓↓
     

    ニュースを活用するには、企業を知る必要がある

    先日書いた、『イオンの株価分析の記事』のなかで、本業の総合スーパー事業やスーパーマーケット・ディスカウントストア事業の利益は少なく、

    実際に利益を残しているのは総合金融事業とディベロッパー事業であるとお伝えしました。


    これをもとに、ニュースを活用するとなると、

    例えば[keikou]『総合スーパー事業が顧客の購買点数増加により収益上昇』[/keikou]とあれば、収益は伸びているけれど、利益率が低いから投資判断としては、実際の利益としてはどの位企業に残せているのだろう?と考えることが出来ますし、


    [keikou]店舗の動線見直しにより『総合金融事業』の利用客増加[/keikou]とあれば、もちろんどのくらい増加したのか?は調べる必要がありますが、収益率の大きい事業の顧客が増えているならイオングループの利益獲得に期待がもてると判断できます。


    少し難しく感じさせてしまったかもしれませんが、この程度の情報であれば、企業のサイトに行って[keikou]『IR情報』[/keikou]の項目をクリックすれば簡単に手に入ります。


    投資で結果を出すポイントは、一部の人しか知らない内部の極秘情報を手に入れる事でも、めちゃくちゃ賢くなる必要もなくて、

    多くの投資家がメンドクサイと思ってやらない事を、コツコツやるだけです。


    実際にやってみれば簡単な作業ですので、もしもわからない事があれば小さなことでもお気軽にご質問ください。

    私で良ければ、よろこんでお答えいたします♪


    ニュースはオーディオブックが最強

    ニュースの情報源としては、『新聞』や最近だと『スマホのニュースアプリ』なんかを活用している人も多いでしょう。

    これらをさらに活用するには、より[keikou]多くの情報を幅広く仕入れる事[/keikou]が重要だと私は考えています。


    言い換えるならば、それぞれの[keikou]情報の質は低くても幅広く仕入れる[/keikou]という事です。


    新聞だとまだ良いのですが、アプリだと自分の興味のあるニュースばかり見ている事って意外とありますよね?


    そこで私が活用しているのはオーディオブックの『聞く日経』です。

    月々540円で平日の朝6時に音声で日経新聞の内容が届くのでメチャクチャ便利です。


    内容は、約20分の音声の中に『メイン記事の概要』と、『経済』、『企業』、『国際』の項目に分けて合計約20記事分のニュースが手に入ります。

    音声だと興味のない分野の記事も自動で読み上げてくれるので本当に助かります。


    まぁ騙されたと思って、1か月無料なので一度聞いてみて下さい。↓↓↓


    まとめ

    今回は投資におけるニュースの読み方について

    • 情報には根拠が必要である
    • ニュースの情報を活用するには企業の情報を手に入れる
    • 企業情報に対し仕入れたニュースが企業の今後にどのくらい影響しそうか考える
    • ニュースを仕入れるには、情報の偏りを無くす為にオーディオブックが最適

    上記の点についてお伝えしまいた。

    最後までお読みいただきありがとうございました。

    もしも証券口座選びで迷っているなら『四季報』が無料で読める事と、手数料の安さで『GMOクリック証券』がオススメです!!↓↓

  • 曙ブレーキ工業【7238】の株価分析と配当や株主優待について

    曙ブレーキ工業【7238】の株価分析と配当や株主優待について

    どうも!!『らしらん』(rasiran)です。


    本日は、『曙ブレーキ工業』【7238】の株価を分析していこうと思います。

    それではまいりましょう。

    記事の内容は私の個人的な考えであり、株の購入を進めるものでも安全性を保証するものでもありません。あくまで投資は自己責任にてお願いいたします。

    また、ネット上で簡単に手に入る決算短信等の資料によって判断をおこなったため、事実と異なる点が存在する可能性があります。どのような考えをもって投資を行うかの『考え方の流れ』を参考にいただければと思います。

    参考にした上での不利益を負うものではありません。ご自身の判断によって投資は行ってください。


    曙ブレーキ工業とは?

    曙ブレーキ工業は、時価総額420億円自動車部品の分野で128社中60位の規模の企業です。


    筆頭株主はトヨタ自動車(11.3%)です。

    2010年には、ドイツのロバート・ボッシュから北米ブレーキ事業を譲り受けた関係からロバートボッシュも9.2%の曙ブレーキ工業の株を保有しています。


    特定のメーカーに属さない[keikou]独立系ブレーキメーカー[/keikou]で、国内の日産、トヨタをはじめ、アメリカのGMなど多くの自動車メーカーにブレーキを供給しています。ブレーキパッドの世界シェアは21%、国内シェアは46%です。


    そのほか新幹線のブレーキではシェア50%を占め、フォークリフト、風力発電などあらゆるブレーキを供給しています。


    売上高における海外比率は74%です。


    ハイパフォーマンスブレーキ

    2007年に知名度の低いヨーロッパでの知名度向上の為、[keikou]F1マクラーレン[/keikou]へのブレーキ供給に参入し、[keikou]ポルシェ・パナメーラ[/keikou]のフロントキャリパー(ブレーキパッドをローターに押さえつけるパーツ)の供給を実現しています。

    平成29年度(2017年度)からは、従来アメリカのコロンビア工場で生産し欧州に輸出していた高性能量販車用ブレーキを、[keikou]スロバキア工場の本格稼働[/keikou]に向けて順次生産移管しています。


    当初スロバキア工場での想定以上のスクラップの発生や現地スタッフ教育のため日本人専門家を多数派遣等で課題が発生したようですが、本格始動に向けた準備は整ったようです。


    現在欧州の売上高比率は、わずか4%ですが今後の成長に期待したいところですね。


    回生ブレーキの出現

    ハイブリッド車や電気自動車が主流になりつつありますが、それらの自動車に搭載されているのが、モーターの負荷を利用した回生ブレーキです。


    一般的なブレーキは、[keikou]ブレーキパッドとブレーキローターとの摩擦[/keikou]によって車体を減速させるわけですが、この回生ブレーキには摩擦=摩耗するパーツがありません。


    よって、ハイブリッド車や電気自動車は、大部分の制動を回生ブレーキによって行うので、[keikou]ブレーキパッドの消耗[/keikou]が少なくなります。


    ブレーキパッドは[keikou]利益率の高い[/keikou]製品なので、今後回生ブレーキが普及する事は少し気になります。


    MR流体ブレーキ

    これは、オイルの中に鉄粉を混ぜ込んでおき、ブレーキを掛けるとオイルに磁力が流れることによって、瞬間的に鉄粉を個体化させて抵抗を発生させる仕組みのブレーキです。


    こちらも先ほどの[keikou]回生ブレーキ[/keikou]同様に摩耗することがない仕組みになります。

    従来の仕組みに変わる製品の出現は脅威にもなりうる訳ですが、早期の開発と普及が実現すれば世界シェアを取るきっかけともなります。

    曙ブレーキは2020年の実用化を目指すと発表していますが、こちらも期待したいですね。


    曙ブレーキ工業の株価を収益の視点から分析する

    それでは、現在の株価[keikou]286円[/keikou](2018/05/09終値)を基準に見ていきましょう。

    一株当たりの利益の割合を表す、PER(株価収益率)は8.83倍とかなりお得な水準です。


    EPS(一株当たり利益)は32.4円です。


    EPSを基準にお買い得と判断されるPERの10~15倍を掛けると、324円~486円です。

    ちなみに、[keikou]現在の株価286円[/keikou]とEPSの15倍の差は200円です。

    PER15倍まで株価が上昇すると仮定すると200円上昇するとも考えられそうです。


    曙ブレーキ工業の株価を資産の観点から分析する

    株価が一株当たり純資産の何倍の価格になっているかを表すPBR(株価純資産倍率)の値を確認すると、1.41倍です。1.5倍までが割安ととられることを考えるとこちらも割安の圏内です。


    BPSは202.8円なので、お得の範囲内とされるBPSの1.5倍を計算すると304.2円ですから、[keikou]現在の株価286円[/keikou]と比較すると資産面からは、18.2円割安だと言えます。

    理論上の株価の底値は202.8円です。


    曙ブレーキ工業の配当や株主優待はどうなのか?

    現時点では、配当、株主優待とも行っていないようです。

    前半では、良い面をお伝えしましたが、[keikou]北米事業の立て直し[/keikou]の必要性など多くの問題を抱えている状況にあります。

    配当を出す余裕はないでしょう。


    曙ブレーキ工業の売上高と利益はどうなのか?

    売上高は過去10年の推移をみるとゆるやかな右肩上がりと見れなくもありませんが、直近3年は下落しています。


    営業利益は、バラツキがみられますが、直近3年を見ると上昇しています。


    曙ブレーキ工業の株価を利益率と流動比率から分析する

    前期(2018/3)のROEは3.0%、ROAは2.9%と低いです。ただし前期からは改善しています。

    今期予想(2019/3)は、ROEが16.3%、ROAが3.2%とこちらも大きく改善の予定です。


    流動比率は0.78倍で[keikou]短期的な資金[/keikou]の余裕はありません。1倍を切っているので注意が必要です。


    自己資本比率は13.9%で改善の方向性は見られますが低い水準です。安心はできません。

    営業キャッシュフローと有利子負債の割合は7.78倍です。5倍以下を一般的な基準とされることからキャッシュフローも良いとは言えません。


    まとめ

    株価指標から判断するならば、魅力的な株価であるように見えますが、[keikou]昨日(2018/05/08)発表された決算短信[/keikou]を読み込んだ印象としては、問題を抱えながら改善の方向にある企業である印象を受けました。


    注意は必要ですが、28600円で購入できる銘柄です。手を出しやすい価格は魅力的かもしれませんね。


    最後までお読みいただきありがとうございました。

    もしも証券口座選びで迷っているなら『四季報』が無料で読める事と、手数料の安さで『GMOクリック証券』がオススメです!!↓↓

  • 【完全版】ブルベの参加のための反射ベストの選び方

    【完全版】ブルベの参加のための反射ベストの選び方

    どうも!!『らしらん』(rasiran)です。

    ブルべに参加したいと言い続けたまま2年がたってしまいました。

    そこで今年こそは[keikou]ブルベに参加するぞ!![/keikou]というわけで、まずはお金で解決できる反射ベストから購入することにしました。

    反射ベストを購入してしまえば、あとには引き下がれないですからね(笑)

    それではまいりましょう。

    前半で選び方についての解説を行っておりますので、反射ベストは何を買えばいいのかを知りたい人は、

    後半の『結局反射ベストは何を買えばいいのか?』のところから読み始めて下さい。

    ブルベとは?

    ブルベとはフランス語で[keikou]『認定』[/keikou]を意味する言葉で、制限時間内に定められた距離を完走するイベントの事です。

    制限時間も割と余裕のある時間に設定されているので、制限時間内にゴールできるのであれば極端な話、昼寝をしてもいいですし、少しルートから外れて観光を楽しんでもいいです。

    ようは、あなたは長距離を走り続ける[keikou]『力(ちから)』[/keikou]がありますと認めてもらう為の自己満足の世界の趣味です。

    制限時間と距離

    制限時間と距離は以下のようになります。

    • 200㎞  13.5時間
    • 300㎞  20時間
    • 400㎞  27時間
    • 600㎞  40時間
    • 1000㎞  75時間

    そのほかにも、いくつかあるようですが、有名なものには、4年に一度フランスで開催される[keikou]『パリ・ブレスト・パリ(P・B・P)』[/keikou]があります。

    距離は1200㎞で、制限時間は80時間、84時間、90時間の3つのカテゴリーがあります。

    日本からの旅費に加え、体力も必要になるので、ブルベ参加者からは『いつかはパリ・ブレスト・パリに参加したい』と目標とされることも多いです。

    反射ベストの選び方の基準

    なんでもそうなのですが、物の選び方の基準は2点。

    [keikou]『オシャレ感』と『機能性』[/keikou]が選び方の基準になります。

    今回は、そこへ[keikou]『規格』[/keikou]という基準も付け加えようと思います。

    まずは『規格』について触れておきましょう。

    ブルベ用の反射ベストの規格

    日本でブルベの運営を行っている[keikou]『オダックス・ジャパン』[/keikou]の規定によると、明確な規定はなく『反射ベスト』または、『反射タスキ』に類するものと表現がされているだけです。

    反射タスキ ブルベ ロードバイク

    反射タスキってのはよくあるこんなのですね。

    反射たすきがダメな場合もある

    『オダックス・ジャパン』の規定的にはOKとされていますが、オダックス・ジャパンから運営を委託されている各地の団体によっては、参加者の安全を考え[keikou]『反射ベスト』のみ参加を認める[/keikou]としているところもあるようです。

    参加者に万が一の事があった場合、運営側のイメージもありますから、より安全な装備で参加するに越したことはないですね。

    ラファのブルベベストはどうなのか?

    さて、『オシャレ感』という基準においてはおそらく『ラファ』が一番でしょう。

    ラファ ブルベ ジレ 反射ベスト

    引用元:Rapha ラファ公式サイト

    価格は結構しますが、文句なしにオシャレですね。

    ただし安全面に対する[keikou]『機能性』[/keikou]はどうなのでしょうか?

    ピンク色の物に関しては、昼間の視認性は問題がなさそうですが、紺色は昼間の視認性は微妙ですね。

    [keikou]反射素材[/keikou]に関しては、『反射たすき』と同様の面積しかないので、ブルベ運営者の判断によっては使用不可とされることもありそうです。

    海外でもラファの反射ベストでのブルベ参加について議論が巻き起こっていた!!

    海外のサイトをいくつか調べてみたのですが、やはり『オシャレ感』からラファのベスト(ジレ)でブルベに参加したいと考える人も多いようで議論が巻き起こっていました。

    その議論のなかで気になったコメントを紹介したいと思います。

    • ラファには『ブルべジレ』って商品があるけれど、あれは商品名であってブルベの運営者の[keikou]規格に沿って[/keikou]開発されたわけではないんだぜ!!。
    • 反射素材が胸のあたりに取り付けてあるだろ??、あれじゃ前傾姿勢でロードバイクに乗った時に[keikou]後ろからの視認性を確保できない[/keikou]じゃないか??
    • フランスでは夜間に自転車に乗る時は[keikou]『EN 471』の規格[/keikou]にそった服を着用する義務があるらしいぜ!!

    さくっとまとめると、『ラファのベスト(ジレ)』での参加は海外でも安全面で微妙なところがあり結局運営者の判断によるという事でした。

    EN471とは何なのか?

    さて、先ほどの海外のサイトに書かれていた言葉の3番目について、信憑性は怪しいところがありますが気になるキーワードが2つ出てきました。

    [keikou]『フランスでの義務』と『EN471』[/keikou]です。

    少し調べたところコメントの根拠は、ブルベの最高峰とされる『パリ・ブレスト・パリ(PBP)』によるものではないか?という予想がたちました。

    PBPではフランスの交通法規によりEN ISO 20471規格の反射ベストを着用することが義務付けられています。

    国内の反射ベストには様々な種類のものがあります。昼間の安全性及び夜間は真っ暗なコースを走る北海道ブルベの特性を考慮の上、蛍光色を配置して昼間の高視認性を確保し、また夜間は十分な反射面積を有した反射ベストを選択されることを強く推奨いたします。

    引用元:ランドヌール札幌

    引用元のサイトの記述には『EN ISO 20471』とされていますが、ISOとは国際標準化機構のことで、欧州規格のEN471規格を元に国際化された規格なので、意味合いとしては同じものです。

    EN ISO 20471とは具体的に何なのか?

    高視認性衣類に関する規格で、[keikou]蛍光素材と再帰反射素材[/keikou]の面積と品質及び耐久性においてのテストをクリアしたものとされ、3つのクラスから構成されています。

    • クラス3  蛍光生地0.8㎡以上かつ反射材0.2㎡以上
    • クラス2  蛍光生地0.5㎡以上かつ反射材0.13㎡以上
    • クラス1  蛍光生地0.14㎡かつ反射材0.1㎡以上または、規定生地と反射材の面積が0.2㎡以上

    色に関しては、蛍光のイエロー、オレンジ、レッドの3色に限られるようです。

    結局反射ベストは何を買えばいいのか?

    現時点では、国内各地のブルベ運営団体のサイトを確認したところ、厳しいところでも『ある程度の蛍光生地と反射素材の面積』があればOKといったところで、明確な規定は見当たりませんでした。

    ただし、[keikou]ロードバイク人口の増加[/keikou]と、[keikou]ブルベ自体の認知度の上昇[/keikou]によって、今後規定が厳しくなることは予想がつきます。

    よって、初めから『EN ISO 20471』の規格に沿った反射ベストを購入するのが正解だと思います。

    だって、ブルベで使えないとなってしまうと、

    『いつ規定に沿っていない反射ベストを着ればいいの??』ってなりかねませんから。

    最終的に私が選ぶ反射ベストは以下の2点のみ!!

    前半で『オシャレ感』と『機能性』の2点で選ぶとおつたえしましたが、

    オシャレ感の観点から、ファッションセンス的に[keikou]色は蛍光イエロー[/keikou]が一番オシャレだと思います。

    機能性の観点からは、着心地の意味合いで[keikou]メッシュ素材[/keikou]であることが重要だと判断しました。

    よって蛍光イエローでメッシュ素材、なおかつ視認性と品質がよさそうなものをピックアップしました。

    それではまいりましょう。

    EN471適合の3M 高視認性 反射ベスト SVP-02Y

    こちらの SVP-02Yは、明確にEN471(欧州)とANSI107(米国)の規格に適合していると明記されていました。

    ポケットなどがついていない分、折りたたんでの[keikou]収納時にコンパクト[/keikou]になることは非常に便利だと思います。

    見た目もスッキリしていますね。

    ブルベカードの収納に便利なSalzmann 3M マルチポケット 反射ベスト

     こちらのSalzmann 3M マルチポケット 反射ベストは、アメリカの規格のANSI 107の規格のみ対応しているようです。

    ※2018年6月26日追記 [keikou]アメリカのANSI/ISEA 107 及び、EUのEN ISO 20471に対応とラベルに記載[/keikou]がありました。

    ブルベ 反射ベスト Salzmann 3M マルチポケット
    しっかりと襟元のラベルに、米国ANSI/ISEA 107と、EU EN ISO 20471適合と記載があります。

    同じように3M社のスコッチライトを使用していて、200メートル先からでも視認できると書かれていたのでフランスのパリ・ブレスト・パリの参加でも使えます。

    おそらく走行前にチェックを受けるはずなのでラベルを切り取らないようにだけ注意が必要です。

    あとは、フロント部をマジックテープで固定する製品が多い中、[keikou]ジッパー(ファスナー)で固定できる[/keikou]のはポイントが高いです。

    左胸のポケット(写真だと右側)のポケットが[keikou]透明のビニール素材[/keikou]になっていて万が一の為に、住所や血液型を書いたエマージェンシーカードを見えるように入れておくといいですね。

    ブルベカードやキューシートなど持ち運ぶ物の多いブルベでは、この[keikou]ポケットが便利[/keikou]そうです。

    横方向の反射素材が2本入っているのでコチラの方が視認性がよさそうです。

    私はポケットに惹かれて、こちらの製品を注文しました。

    まとめ

    今回は、ブルベで使用する反射ベストの選び方についてお伝えしました。

    ラファには惹かれるところもありますが、やはり安全性をとるのが正解の様です。

    買いなおしをするともったいないので、[keikou]初めから信用できそうなもの[/keikou]を一つ買うとよさそうですね。

    最後までお読みいただきありがとうございました。

  • イオン【8267】の株価分析と配当や株主優待について

    イオン【8267】の株価分析と配当や株主優待について

    どうも!!『らしらん』(rasiran)です。


    本日は、みなさんも一度は利用したことのある『イオン』【8267】の株価を分析していこうと思います。

    それではまいりましょう。

    記事の内容は私の個人的な考えであり、株の購入を進めるものでも安全性を保証するものでもありません。あくまで投資は自己責任にてお願いいたします。

    また、ネット上で簡単に手に入る資料によって判断をおこなったため、事実と異なる点が存在する可能性があります。どのような考えをもって投資を行うかの『考え方の流れ』を参考にいただければと思います。


    イオンとは?

    イオンは、時価総額1兆5921億円の総合スーパーの分野で9社中1位の規模の大手流通グループです。

    M&Aを繰り返し、連結子会社は291社あり、商業ブランドには、有名なところで『イオン』、『マックスバリュ』、『ダイエー』、『ザ・ビック』、『イオンシネマ』、『ミニストップ』、『オリジン弁当』、『イオンバイク』のほか多数あり、[keikou]営業収益は8兆3900億1200万円[/keikou]です。


    事業構成

    営業収益割合における事業構成は、以下の7事業から構成されています。

    • GMS-General Marchandise Store (総合スーパー)事業 34%
    • SM・DS-Super Market・Discount Store(スーパーマーケット・ディスカウントストア)事業 33%
    • 小型店事業 4%
    • ドラッグファーマシー事業 7%
    • 総合金融事業 7%
    • ディベロッパー事業 4%
    • サービス・専門店事業 9%
    • 国際事業 5%

    営業収益は、8兆3900億1200万 × 事業割合の比率で求められますが、ここからは、[keikou]営業利益を基準[/keikou]に並べ替えてみましょう。


    利益を残しているのは総合金融とディベロッパー事業

    その前に、収益と利益という言葉の意味について触れておきましょう。

    【解説】収益と利益の関係は、以下の式で求められます。

    収益-(原価+諸経費)=利益

    例えば、スイカを1000円(収益)で売る場合、300円(原価)で仕入れて、販売員に200円(諸費用)の給料を支払うとすると、500円の利益が手元に残るという事が出来ます。


    その利益を多く残している事業の順番に並べると以下の通りとなります。

    • 総合金融事業       697億6600万円
    • ディベロッパー事業    515億4200万円
    • SM・DS事業       307億2200万円
    • ドラッグファーマシー事業 277億円
    • サービス・専門店事業   202億6100万円
    • GMS事業         105億3600万円
    • 国際事業          2億3200万円

    ここからわかることは、利益の柱が、総合金融事業とディベロッパー事業であり、収益比率では1位だったはずのGMS事業が6位の利益しか残せていない事が分かります。

    これだけ大きな企業がメインの事業から利益を残せていないのは、スケールメリット(規模の利益)が活かせていないと言えます。

    ここまで見ると、総合金融事業とディベロッパー事業を伸ばして、利益率の低いGMS事業の改善することが課題であることが分かります。


    『G・Gストア』と『ハラール認証食品』

    GGストア

    現在の小売業を取り巻く環境として、高齢化や少子化の問題は非常に大きな影響を与えます。

    すなわち日本国内の[keikou]市場は縮小傾向[/keikou]にあるという事です。


    そこでイオンが対策として行っているのが『GGストア』の展開です。

    ※GG=Grand Generations

    これは、単なるシニアではなく、シニアに変わる世代の考え方で、豊かな知識と経験の元、若々しく年齢を重ね、人生を楽しまれている年長の方々と、グランドジェネレーションを定義しています。


    実際の取り組みとして、

    • 毎朝のラジオ体操やエクササイズを行うイベント
    • イベントスペースを無料開放して交流場所の提供
    • 食材において、家族向けよりも容量を少なく高品質な商品の拡充
    • 電球の交換などを頼むことのできる『暮らしのパートナー』サービス(30分500円)の導入

    上記の取り組みを行い、好評を得ているようです。


    ハラール認証食品

    ハラール認証とは、[keikou]ムスリム(イスラム教徒)[/keikou]向けの宗教上口にしてはいけない食材が使用されていない事を表す認証の事です。

    2016年3月より、イオントップバリュマレーシアからハラール認証食品を輸入してGMS25店舗にて常設展開を行っています。


    ムスリム(イスラム教徒)の方たちは、アジア圏に多いとされているので、今後は、現在の日本におけるムスリム人口15万人に加え、[keikou]日本とムスリム人口の多い国は地理的にも近い[/keikou]ことから、観光やビジネスで日本に訪れるムスリム人口は増加するでしょう。


    バブルの頃の日本人がアジアへ観光に出かけたように、急激に発展している東南アジア圏の富裕層が日本に観光にやってくるって事ですね。

    [keikou]イオンに行けばムスリム認証の食材が手に入る[/keikou]と海外で認識されれば今後の強みとして効いてくるでしょう。

    米国BOXED社への出資

    BOXED社は2013年に設立されたベンチャー企業で主要事業は、[keikou]オンラインに特化したホールセールビジネス[/keikou](大手法人向け)を行っている企業です。

    現時点ではあくまで見込みですが、物流ノウハウや、データプラットフォームノウハウの習得のメリットがあるのでは?とのことなので引き続き注意していきたいところですね。


    イオンの株価を収益の視点から分析する

    それでは、現在の株価[keikou]2162.5円[/keikou](2018/05/02終値)を基準に見ていきましょう。

    一株当たりの利益の割合を表す、PER(株価収益率)は53.93倍と非常に高いですね。

    主要事業のGMS(総合スーパー)事業、SM・DS(スーパーマーケット・ディスカウントストア)の利益率の低さが影響しているのでしょう。


    EPS(一株当たり利益)は40.1円です。


    EPSを基準にお買い得と判断されるPERの10~15倍を掛けると、401円~601.5円です。

    ちなみに、[keikou]現在の株価2162.5円[/keikou]とEPSの15倍の差は1561円です。

    PER15倍までで考えると1561円割高とも考えられそうです。


    イオンの株価を資産の観点から分析する

    株価が一株当たり純資産の何倍の価格になっているかを表すPBR(株価純資産倍率)の値を確認すると、1.58倍です。1.5倍までが割安ととられることを考えるとこちらは割安の圏内です。


    BPSは1371.6円なので、お得の範囲内とされるBPSの1.5倍を計算すると2057.4円ですから、[keikou]現在の株価2162.5円[/keikou]と比較すると資産面からは、105.1円割高だと言えます。

    理論上の株価の底値は1371.6円です。


    イオンの配当や株主優待はどうなのか?

    配当は、一株当たり34円を予定しているので、100株保有していたとすると配当は3400円です。

    配当利回りは、1.57%とまずますといったところですね。


     配当性向は、2018年2月期で102.%と[keikou]内部留保(今までの資産)を切り崩して支払っている[/keikou]状況です。

    ちなみに、2017年2月期で223.2%。来期予想の2019年2月期は84.8%となっています。

    気になったので2016年を調べると、[keikou]389.4%[/keikou]でした。


    一般的には20~30%とされることを考えると異常です。


    株主優待は、

    [keikou]優待カード(オーナーズカード)[/keikou]として、イオングループでの買い物金額に対し保有金額に応じた返金を受けることが出来ます。返金の割合は以下のようになります。

    • 3%  100株
    • 4%  500株
    • 5%  1000株
    • 7%  3000株


    また、3年以上保有すると[keikou]自社ギフトカード[/keikou]がもらえます。

    • 2000円  1000株
    • 4000円  2000株
    • 6000円  6000株
    • 10000円 5000株


    投資雑誌などで、優待カードの返金割合も含めた配当利回りに焦点を当て、[keikou]高配当銘柄[/keikou]と紹介されることの多い銘柄です。

    確かに魅力的ですが本当の意味での魅力的なのかは自身でよく考えてみる必要があるようです。

    イオンの売上高と利益はどうなのか?

    売上高はゆるやかな右肩上がりとみられます。

    ただし前半でお伝えしたように事業ごとの収益率には注意が必要ですね。

    営業利益は、大きなバラツキがみられますが、2015年以降は上昇を続けています。

    利益の上昇というよりも改善の結果が反映されている数字と言えるでしょう。


    イオンの株価を利益率と流動比率から分析する

    前期(2018/2)のROEは2.1%、ROAは2.3%と低いです。

    今期予想(2019/3)は、ROEが3.0%、ROAが2.5%と上昇が予想されていますが、私が求める8%からすると低い水準です。


    流動比率は1.00倍で[keikou]短期的な資金[/keikou]の余裕は少なくみえますが、小売業の業種を考えると問題はないでしょう。


    自己資本比率は11.9%で推移的にも完全に右肩下がりです。倒産の危険がないと言われるのが40%以上ですから低いですね。

    営業キャッシュフローと有利子負債の割合は7.81倍です。5倍以下を一般的な基準とされることからキャッシュフローも良いとは言えません。


    まとめ

    非常に大きな企業であり、株主優待カードの還元率から[keikou]『お得な優待銘柄』[/keikou]と紹介される企業ですが、実体は厳しいと判断しました。

    たしかに事業別においてもすべての利益において『イオングループ中期経営計画』初年度の計画は達成してきていることから問題はないのでしょうが、株価を作り上げているのは、目先のメリットに注目している[keikou]投資家の期待[/keikou]の割合が高すぎると感じます。


    発言力の強い人の意見を参考にするのもいいですが、企業の強みと弱みの改善の見通しを自分なりにでもいいので予想したうえで投資銘柄の選択は行いたいものだと感じました。


    最後までお読みいただきありがとうございました。

    もしも証券口座選びで迷っているなら『四季報』が無料で読める事と、手数料の安さで『GMOクリック証券』がオススメです!!↓↓

  • 小松製作所【6301】の株価分析と配当や株主優待について

    小松製作所【6301】の株価分析と配当や株主優待について

    どうも!!今朝の話なのですが、

    『ご飯』と[keikou]『みそ汁』[/keikou]を温めたはずが、電子レンジを開けてみると、

    温められた『ご飯』と[keikou]『ヨーグルト』[/keikou]が出てきたことに動揺を隠せない『らしらん』(rasiran)です。


    どうやら、『みそ汁』と『ヨーグルト』を間違えて電子レンジに入れたようですね。いや~びっくりです。


    気を取り直して、

    本日は、建設機器のシェアが日本で1位の『小松製作所』【6301】の株価を分析していこうと思います。

    それではまいりましょう。

    記事の内容は私の個人的な考えであり、株の購入を進めるものでも安全性を保証するものでもありません。あくまで投資は自己責任にてお願いいたします。

    また、ネット上で簡単に手に入る資料によって判断をおこなったため、事実と異なる点が存在する危険性があります。どのような考えをもって投資を行うかの『考え方の流れ』を参考にいただければと思います。


    小松製作所とは?

    一般的には[keikou]『コマツ』[/keikou]と呼ばれていますね。


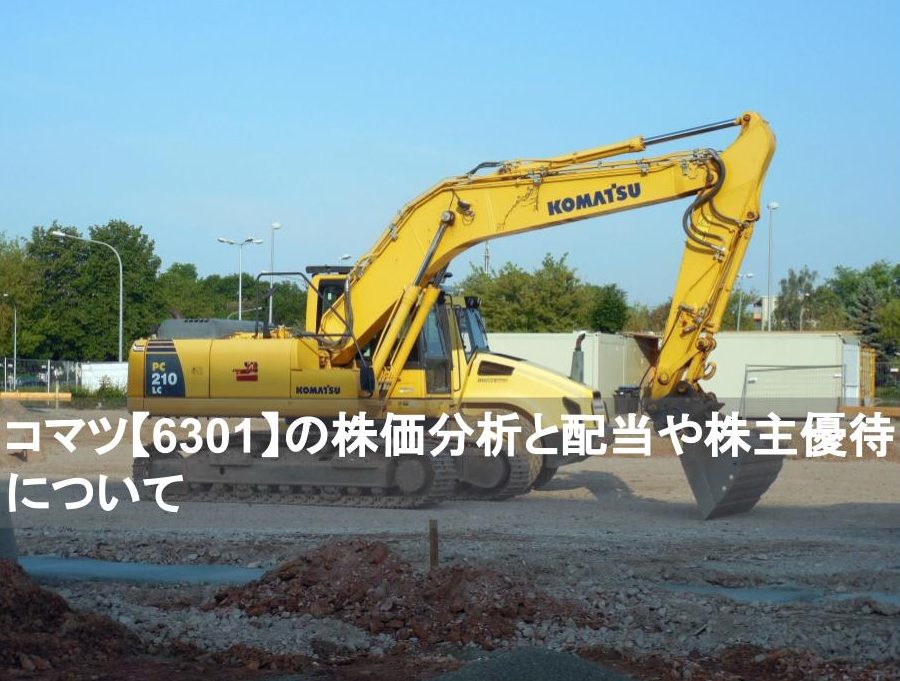
    黄色いボディのパワーショベルに『KOMATSU』と書かれているのを見たことがあるかもしれません。

    じつは、この[keikou]パワーショベル[/keikou]って呼び方もコマツ独自の商品名で一般的には油圧ショベルといいます。

    分かりやすく言うなら、カップラーメンを『カップヌードル』(日清食品)、油性ペンを『マジック』(寺西化学工業)と呼ぶ関係と同じですね。


    事業構成

    事業構成は、建設機械・車両87%、リテールファイナンス3%、産業機械他11%で、建設機械の分野では世界2位の企業です。


    規模

    時価総額は、3兆8781億円と建設農業機械・産業車両の分野で56社中1位の企業です。


    2017年4月6日にはアメリカの鉱山機械メーカーの[keikou]『ジョイ・グローバル社』[/keikou](ウィスコンシン州)を約3100億円で買収し、同年4月19日に『ジョイ・グローバル社』の社名をコマツマイニング(Komatsu Mining Corp「KMC」)と変更しています。


    グローバル化

    小松製作所のグローバル化は早く、1950年代から海外への輸出や工場展開を進め、現在では、[keikou]国内14工場、海外33工場[/keikou]の合計47工場で展開し海外比率は78%です。


    日本人にしか『違い』を理解されないような製品を作って国内での競争で消耗している企業が多い中しっかりと海外展開できています。


    小松製作所の株価を収益の視点から分析する

    それでは、現在の株価[keikou]3633円[/keikou](2018/05/02終値)を基準に見ていきましょう。

    一株当たりの利益の割合を表す、PER(株価収益率)は15.63倍と割安の範囲内ですね。

    EPS(一株当たり利益)は252.5円です。


    EPSを基準にお買い得と判断されるPERの10~15倍を掛けると、2525円~3787.5円です。

    ちなみに、[keikou]現在の株価3633円[/keikou]とEPSの15倍の差は154.5円です。

    PER15倍までで考えると154.5円割高とも考えられそうです。


    小松製作所の株価を資産の観点から分析する

    株価が一株当たり純資産の何倍の価格になっているかを表すPBR(株価純資産倍率)の値を確認すると、2.06倍です。1.5倍までが割安ととられることを考えると若干割高です。


    BPSは1764.58円なので、お得の範囲内とされるBPSの1.5倍を計算すると2646.87円ですから、[keikou]現在の株価3633円[/keikou]と比較すると資産面からは、986.13円割高だと言えます。

    理論上の株価の底値は1764.58円です。


    小松製作所の配当や株主優待はどうなのか?

    配当は、一株当たり96円を予定しているので、100株保有していたとすると配当は9600円です。

    配当利回りは、2.64%と比較的高い方ですね。

     配当性向は、42.7%と高く、方針として40%以上を維持し60%を超えるまでは減配の検討はしないと発表していることから投資家の事をしっかりと考えていることが予想できます。


    株主優待は、300株以上勝つ保有期間3年以上で、同社の[keikou]大型ダンプトラック[/keikou]のミニチュアモデルがもらえるようです。

    小松製作所の売上高と利益はどうなのか?

    売上高はまさに横ばいで、前期からの増収率は38.7%となりましたが、来期予想は現状が維持されるようです。

    営業利益も、大きなバラツキがみられます。

    世界2位の規模まで成長した企業ですから、成長というよりも売り上げを維持できている事を評価すべきかもしれません。


    小松製作所の株価を利益率と流動比率から分析する

    前期(2018/3)のROEは12.1%、ROAは9.7%と高い利益率です。

    今期予想(2019/3)は、ROEが13.6%、ROAが9.5%です。ROAは若干の減少予想ですが、BPS(一株当たり純資産)や、総資産を順調に伸ばしている中での数値ですからパーセンテージ以上に評価できる数値です。


    流動比率は1.81倍で[keikou]短期的な資金[/keikou]に問題はありません。


    自己資本比率は48.7%で推移的にも順調に増加傾向です。倒産の危険がないとされるラインの40%も超えており安定しています。

    営業キャッシュフローと有利子負債の割合は3.45倍です。5倍以下を一般的な基準とされることがありますが、余裕のある営業キャッシュフローですね。


    まとめ

    今回はコマツの株価分析を行いましたが、さすがは世界2位の規模を誇る企業であると納得させられるような堅実な企業だと感じました。

    ただし前半で触れたBPS(一株当たり純資産)の少なさが少し気になります。


    株価は今後もしばらく上昇すると思いますが、大きく[keikou]株価を下げる可能性[/keikou]もあるので保有するのであればコマメに株価のチェックを行っておきたいですね。

    最後までお読みいただきありがとうございました。

    もしも証券口座選びで迷っているなら『四季報』が無料で読める事と、手数料の安さで『GMOクリック証券』がオススメです!!↓↓

  • ズーム【6696】の株価分析と配当や株主優待について

    ズーム【6696】の株価分析と配当や株主優待について


    どうも!!『らしらん』(rasiran)です。


    本日は、少し[keikou]ニッチな分野の企業[/keikou]として、『ズーム』【6696】を取り上げようと思います。


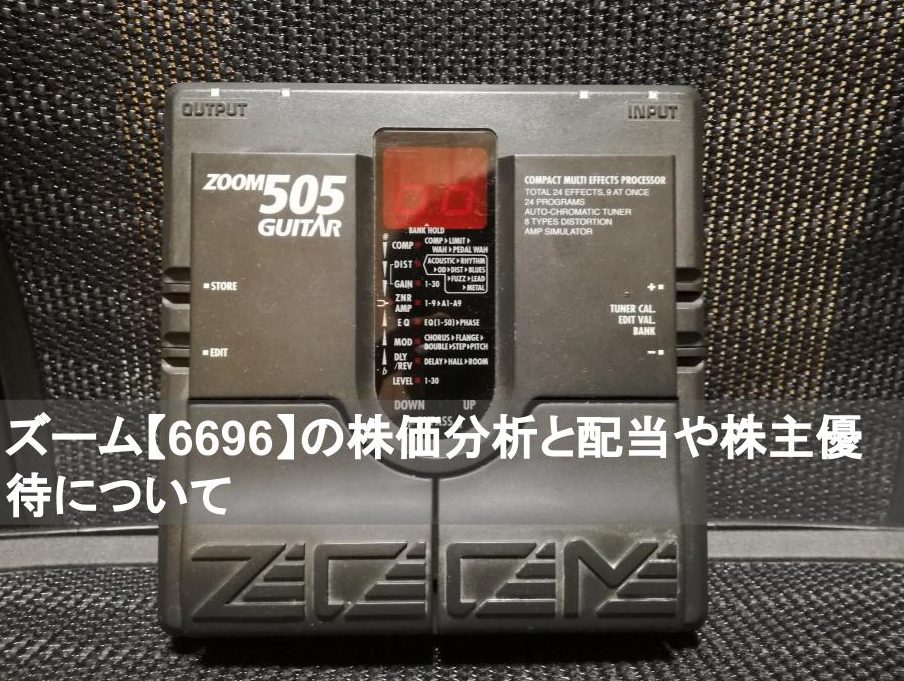
    少しマニアックな企業で知らない人も多いかもしれませんが、音楽の分野では有名で、主にハンディレコーダーやマルチエフェクターを作っている企業です。


    企業名は『ズーム』ですが、製品には『ZOOM』と表記されています。


    取り上げたきっかけは、私自身がZOOM のエフェクター を使用したことがあるのと、


    『ズーム』は比較的小さな企業ですが、楽器屋の実際の売り場に行くと、エフェクターのコーナーには競合の『Rolond(ローランド)』や『KORG(コルグ)』などの[keikou]比較的大きな企業の製品と同じように並べられている[/keikou]ことを知っていたこと、


    そして先日、食事に入った店で、見るからに演奏を本格的にしている人達が集まって、『ZOOMのハンディレコーダーめっちゃえぇねん!!』と話しているのをたまたま耳にしたからです。


    もちろん、これだけで投資するかを決める[keikou]判断材料としては少なすぎ[/keikou]ますが、検討段階の材料としては、四季報や決算短信の数字を読むことよりも企業を取り巻く雰囲気を知ることは重要だと考えています。


    少し長くなりましたがそれではまいりましょう。

    ※記事の内容は私の個人的な考えであり、株の購入を進めるものでも安全性を保証するものでもありません。あくまで投資は自己責任にてお願いいたします。

    また、ネット上で簡単に手に入る資料による判断のため、事実と異なる点が存在する可能性があります。どのような考えをもって投資を行うかの『考え方の流れ』を参考にいただければと思います。


    ズームとは?

    先ほどもお伝えしましたが、主にハンディレコーダーやマルチエフェクターを作っている企業です。

    少し製品について解説すると、

    ハンディレコーダーというのは、一般的な会議の録音に使用する『 ICレコーダー 』によく似ているのですが、[keikou]用途は音楽演奏の録音に用いられる[/keikou]ことが多いので、携帯性よりも集音マイクの高性能化などに特化した製品です。
    なお、同社の売り上げ割合の51.9%をハンディレコーダーが占めています。


    マルチエフェクターというのは、[keikou]エレキギターやエレキベースの音に音響効果を与える製品[/keikou]です。バンド演奏でギタリストが足元で操作しているのを見たことがあるかもしれませんね。


    海外比率は88.2%

    同社の製品は、かなりニッチな製品構成なので、Youtubeの投稿などへの個人配信用の需要が増えているとはいえ、国内レベルで見ると市場自体が小さく、今後も少子化や趣味の多様化による影響をうけるでしょう。


    ただし、売上高の[keikou]海外比率は88.2%[/keikou]と非常に高く、アメリカ(ニューヨーク)とイギリス(ハートフォードシャー)の販売拠点に合わせ、品質管理と物流の拠点を中国に置いています。

    今後はイタリアの販売会社を子会社化し、南ヨーロッパ地域の販売強化を行うようです。


    ファブレス経営

    ファブレス経営とは自社で製造設備を持たず、外注先への委託によって生産を行うことです。

    これを行う事によって、自社工場などの[keikou]設備投資が不要[/keikou]となり大きく固定費を下げることが出来ます。

    資本を製品の研究開発に集中できることは強みと言えます。


    ズームの株価を収益の視点から分析する

    それでは、現在の株価[keikou]2131円[/keikou](2018/04/25終値)を基準に見ていきましょう。

    一株当たりの利益の割合を表す、PER(株価収益率)は14.4倍と割安と言えます。

    EPS(一株当たり利益)は148円です。


    EPSを基準にお買い得と判断されるPERの10~15倍を掛けると、1480円~2220円です。

    ちなみに、[keikou]現在の株価2131円[/keikou]とEPSの15倍の差は89円です。

    [keikou]あくまで計算上[/keikou]ですが、PER15倍まで株価が上昇すると仮定した場合、現在の株価よりもさらに89円上昇する余地があるとみることができます。


    ズームの株価を資産の観点から分析する

    株価が一株当たり純資産の何倍の価格になっているかを表すPBR(株価純資産倍率)の値を確認すると、1.06倍と割安です。解散価値の観点からみても適正な価格と言えますね。

    BPSは2004.57円なので、お得の範囲内とされるBPSの1.5倍を計算すると3006.85円ですから、[keikou]現在の株価2131円[/keikou]と比較すると資産面からは、875.85円割安だと言えます。

    理論上の株価の底値は2004.57円です。

    ズームの配当や株主優待はどうなのか?

    配当は、一株当たり45円を予定しているので、100株保有していたとすると配当は4500円です。

    配当利回りは、2.11%です。

    配当性向は、30%強と一般的な数値です。


    株主優待は、行っていないようです。


    ズームの売上高と利益はどうなのか?

    売上高はゆるやかな右肩上がりで、直近の増収率が5.5%です。

    営業利益は安定していませんが一時的なもので問題はないものと判断しました。


    ズームの株価を利益率と流動比率から分析する

    前期のROEは6.7%、ROAは5.6%です。

    今期予想は、ROEが7.5%、ROAが6.3%と若干低いように感じますが、過去の推移をみると徐々に上昇しているため改善していくのではないかと思います。

    流動比率は2.7倍で[keikou]短期的な資金[/keikou]に問題はなさそうです。


    自己資本比率は66.4%で、倒産の危険性のないとされる40%を大きく上回っています。

    営業キャッシュフローと有利子負債の割合は1.86倍です。5倍以下が一般的な基準とされるますが特に問題はありません。

    利益率の低さは、資産が多いことに影響を受けているようです。かなり良好であると言えるでしょう。


    まとめ

    規模が小さいことから注意は必要ですが、堅実な経営をしている企業だと感じました。

    今後のヨーロッパでの展開に期待したいと思います。

    株価も割安と判断できるので検討してもいいかもしれませんね。


    最後までお読みいただきありがとうございました。


    P.S. 投資初心者が一番に読むべき本は何かと質問されるので、こちらをオススメしておきます。

    専門書を読むよりも実践的なので知識ゼロの状態でも一番取り入れやすいと思います。よろしければ活用してみて下さい。


  • 北の達人コーポレーション【2930】の株価分析と配当や株主優待について

    北の達人コーポレーション【2930】の株価分析と配当や株主優待について


    どうも!!『らしらん』(rasiran)です。

    本日は、『北の達人コーポレーション』【2930】の株価を分析していこうと思います。


    株価が10倍になる事を[keikou]『テンバガー』[/keikou]と呼ぶのですが、まさに北の達人コーポレーションも『テンバガー』と呼ばれる銘柄の一つです。

    平成30年(2018年)2月期の決算短信によると、売上高が52.9億円(前年比96.2%増)、営業利益14億円(159.0%増)、当期純利益9.4億円(165.9%増)と相当な好業の伸び率を記録しています。


    さて、それにともない株価も上昇を続けているのですが、今後はどのようになるのでしょうか?長期投資の視点からどのような判断を行うべきか考えてみたいと思います。


    記事の内容は私の個人的な考えであり、株の購入を進めるものでも安全性を保証するものでもありません。あくまで投資は自己責任にてお願いいたします。

    また、ネット上で簡単に手に入る資料によって判断をおこなったため、事実と異なる点が存在する危険性があります。どのような考えをもって投資を行うかの『考え方の流れ』を参考にいただければと思います。


    北の達人コーポレーションとは?

    あまり聞きなれない人もいるかもしれませんが、健康美容食品や化粧品をインターネット上のサイトで販売している企業です。

    ブランド名は『北の快適工房』で展開していて有名な製品には、『カイテキオリゴ』があります。


    個人向けの通販事業の市場は、[keikou]スマートフォンの普及[/keikou]のおかげで、2016年時点で16.6兆円、2017年には8.4%増の18.0兆円の規模となり、2023年には25.9兆円の見通しと拡大傾向であることと、[keikou]顧客の7割が定期購入[/keikou]を行っていることから非常に安定した基盤を保ちながら増収を続けています。


    シナリオマーケティングの導入が成果を上げる

    同社ではシナリオマーケティングと呼ばれる広告の展開手法を用いています。

    シナリオマーケティングとは、ユーザー状況や、競合の状況、そして自社商品の強みを[keikou]分析したうえで商品コンセプトや訴求を設定[/keikou]しコンセプトに基づいてシナリオを作成し、ユーザのニーズにきめ細かく対応しようという手法です。


    その結果ブレのない広告展開が可能になったことと、Web広告にも導入することで、細かく顧客を絞り込むことができ狙ったユーザーのみへの広告配信が可能になっています。


    カイテキオリゴの売り上げが4割強

    2017年2月期の売り上げに占める『カイテキオリゴ』の割合は40%を超えています。

    これは『カイテキオリゴ』が優れた商品である一方で、リスク分散の観点から『カイテキオリゴ』の販売や仕入れに不具合があった際、その影響も大きくなることの現れと言えます。


    その他のリスクについては、通販事業への参入障壁の低さから他社の参入は増えると考えられます。

    健康美容食品は他の商品との差別化が難しく、知名度をどれだけ上げるかが今後の課題になるでしょう。


    北の達人コーポレーションの株価を収益の視点から分析する

    それでは、現在の株価[keikou]840円[/keikou](2018/04/24終値)を基準に見ていきましょう。

    一株当たりの利益の割合を表す、PER(株価収益率)は68.29倍と一般的に割安と判断される15倍以下と比較すると相当な割高です。投資家から高い評価を得ている結果とも言えそうですね。

    EPS(一株当たり利益)は12.3円です。


    EPSを基準にお買い得と判断されるPERの10~15倍を掛けると、123円~184.5円です。

    ちなみに、[keikou]現在の株価840円[/keikou]とEPSの15倍の差は655.5円です。

    PER15倍までで考えると655.5円割高とも考えられそうです。


    北の達人コーポレーションの株価を資産の観点から分析する

    株価が一株当たり純資産の何倍の価格になっているかを表すPBR(株価純資産倍率)の値を確認すると、47.16倍です。1.5倍までが割安ととられることを考えると相当に高い値と言えます。


    BPSは17.81円なので、お得の範囲内とされるBPSの1.5倍を計算すると26.71円ですから、[keikou]現在の株価840円[/keikou]と比較すると資産面からは、813.29円割高だと言えます。

    理論上の株価の底値は17.81円です。


    北の達人コーポレーションの配当や株主優待はどうなのか?

    配当は、一株当たり3.6円を予定しているので、100株保有していたとすると配当は360円です。

    配当利回りは、0.43%と低い数値です。

     配当性向は、30%を目標すると発表しているので極端に低い数値であるわけではなさそうです。


    株主優待は、100株以上保有すると3065円相当の同社の主力商品『カイテキオリゴ』がもらえます。↓↓↓


    北の達人コーポレーションの売上高と利益はどうなのか?

    売上高は美しい右肩上がりで前期からの増収率は96.2%増。

    営業利益も、堅調に増収を続けています。こちらの前期からの増益率は159.0%としっかりと利益を残す経営が出来ています。


    北の達人コーポレーションの株価を利益率と流動比率から分析する

    前期(2018/2)のROEは48.8%、ROAは48.7%です。一般には10%あれば高い方だと判断されますが、異常ともとれるほどの良い数値です。

    今期予想(2019/2)は、ROEが70.0%、ROAが69.8%です。予想利益の高さからこのような数値となるわけですね。

    注意 ROEおよび、ROAの数値は、[keikou]利益÷資産[/keikou]で求めることが出来ます。よって[keikou]資産が少なければ、ROE及びROAは高い率を示す[/keikou]ことになります。

    今回のケースは資産の値が小さい為、一概に利益率だけで判断をするのは注意が必要です。


    流動比率は3.21倍で[keikou]短期的な資金[/keikou]に問題はありません。


    自己資本比率は67.5%で、倒産の危険がないとされるラインの40%も大きく上回っています。

    営業キャッシュフローと有利子負債の割合は0.37倍です。5倍以下を一般的な基準とされることから見ても非常に健全な経営をしているようです。


    まとめ

    今回分析を行ってみて、とんでもなく堅実な企業だと感じました。

    今後も成長を続けていくものだと思われます。


    ただし、株価からの判断をするならば、投資家の期待から高くなり過ぎだと判断できます。

    現在の勢いでの成長がいつまで続くのか?どのくらいの期間で投資をするのか?をさらに突き詰めて勝算があるなら購入してもいいかもしれません。

    少なくとも、人気に乗って短期売買を目的に購入する銘柄ではありませんね。

    最後までお読みいただきありがとうございました。


  • ケチな私が年会費を払ってアメックスのゴールドを持つホントの理由

    ケチな私が年会費を払ってアメックスのゴールドを持つホントの理由

    どうも!!自己顕示欲のかたまりの『らしらん』(rasiran)です。

    きっとこの記事をお読みだという事は、アメリカン・エキスプレス・ゴールド・カードに何らかの興味を持っていて、[keikou]頭の中では以下の3点[/keikou]について考えている事だと思います。

    • アメックスゴールドを手に入れることでステータスを手に入れたい
    • 年間29000円の年会費を払いたくない
    • 年会費をカバーするだけのメリットが欲しい

    これらは[keikou]3点[/keikou]で迷っているように見えて実は、29000円の年会費さえクリアーできれば解決できるシンプルな問題ではないでしょうか?

    そのあたりをシンプルに解説し、カード選びの解決策を提示してみようと思います。

    前半では、ボロカスに書きますが、後半ではしっかりと、ゴールドカードを持つ[keikou]本当のメリット[/keikou]を書きますから安心してお読みください。

    アメックスゴールドの『ステータス』や『メリット』について

    まずは一般に言われるものではなく、アメックスゴールドを保有している私自身が感じている[keikou]『ステータス』[/keikou]や[keikou]『メリット』[/keikou]について正直なところをお伝えしようと思います。

    『ステータス』について

    おそらく他のサイトでも書かれていることなのでご存知だとは思いますが、現在のアメックスゴールドは、普通に働いていれば所有できるもので、所有する事への[keikou]ハードル[/keikou]はそれほど高い物ではありません。

    内面的には、自分は高い年会費を払っているんだという[keikou]自己満足[/keikou]を感じる事や、店で買い物をした時に、『あっゴールドカードをお使いなんですね♪』と店員さんから言われて『ニヤっ』とできる位のものです。

    『ゴールドカードをお使いなんですね♪』なんて言われると正直うれしいですが、出来る店員さんだと客が喜ぶのを知っているので、[keikou]あえて言っているだけの営業トーク[/keikou]の一面もあるでしょう。

    まぁそういうものです(笑)

    メリットについて

    アメリカン・エキスプレス・ゴールド・カードを持つといくつかのサービスを受けることが出来ます。

    代表的なものだと、空港のラウンジが無料で利用できる事や、スーツケースの配送、購入した商品が破損した場合の補償といったところですね。

    私もカードを持ちたての頃は[keikou]嬉しそうにラウンジを利用[/keikou]していましたし、特別な人になれたような気分も味わいました。

    でも、そもそもの話をすると、『29000円も年会費を払っている』わけです。

    ケチな事を言うと、どうやってそれで元を取るの?って話です。ラウンジは確かに綺麗な空間ではありますがソフトドリンクと、ちょっとしたお菓子が食べられる程度のものです。

    飲み物もグラスではなく、紙コップでセルフサービスです。

    空港内の[keikou]普通の喫茶店を利用しても800円程度[/keikou]ですからラウンジで800円のサービスを受けたと見積もっても、元を取ろうとすると36回もラウンジを利用しないと元が取れません。

    スーツケースの配送も、手続きをする時間の方がもったいないです。私は車で空港に向かうので車のトランクに[keikou]スーツケースをポイっと放り込んでパッと向かうだけ[/keikou]です。よって利用したことはありません。

    駐車場代が20%安くなるのが少しうれしい位ですね。

    で、購入した商品が壊れた際の保証ですが、そもそも[keikou]物ってそんなに壊れます??[/keikou]あんまり物を壊したことのある経験ってないと思うんですね。

    よって1年のメーカー保証があれば十分で、カードに付帯されている保証を使う場面に出会う事はないと思います。

    本当のゴールドカードのメリット

    ここまで、アメックスゴールドなんて大したことがないように書いてきましたが、ここからは私が思う本当のメリットについてお伝えしようと思います。

    それではまいりましょう。

    高額な年会費を払う事に意味がある

    今回はカードの話ですが、お金に関係するものであるという事で、[keikou]『財布』[/keikou]について少し考えてみましょう。

    財布なんてものはお金が入れられれば本当は何でもよくて、ジップロックでも良いわけです。ホリエモンと呼ばれている堀江貴文さんは、財布すら使っていないようです。

    でも、なぜ私たちが社会人になると、ある程度の『見栄えのする財布』を持ちたがるのかというと、

    自分が『その財布』が好きであると同時に[keikou]他人もその財布に好印象を持ってくれること[/keikou]を期待するからです。

    カードも同じで、わざわざ無料で所有できるカードがいくらでもあるのに、高額な年会費を払うのかと言うと他人への印象を買っている訳です。

    だから、見た目だけが金色のクレジットカードではダメで、いやらしい言い方ですが[keikou]年会費を払っている事がわかる≒有名なクレジットカード会社のカード[/keikou]でなければならないのです。

    感覚としては、見栄えの良い財布を持つのと同じであるという事です。

    ゴールドカードを持つとお金を使わなくなる

    コンビニでジュースを買おうとして、財布を開けると

    [keikou]たまたま新札のめっちゃ綺麗な一万円札しか入ってないこと[/keikou]ってありますよね?

    その時、その一万円札を使うのがもったいないような気分になったことはないでしょうか?

    事前に財布の中身が[keikou]新札の一万円札だけ[/keikou]だと知っていれば今回のジュースは我慢してたよなぁ~と少しくらいは思った経験があると思います。

    何が言いたいかと言うと、

    アメックスゴールドを持つと、[keikou]毎回新札の一万円札で支払う感覚で買い物ができるようになる[/keikou]という事です。

    さらにカード全般に言えるのですが、財布の中に[keikou]何となく使いがちな小銭[/keikou]が貯まらないので、『なんとなく小銭がたくさんあるから、ジュースやお菓子を買っちゃお♪』みたいな発想が浮かばなくなります。

    あなたも小銭が財布にある事で、週に[keikou]2回[/keikou]くらいは何となく[keikou]300円位[/keikou]つかっているのではないでしょうか?

    ちょっと計算してみましょう。

    1週間に2回300円という事は、1週間に600円で、1年は54週間ありますから、

    600円×54週間=32400円です。

    ここまでカードの年会費は29000円とお伝えしてきましたが、消費税がかかるので[keikou]年会費の総額は31900円[/keikou]です。

    どうでしょうか?私たちが何となくしている[keikou]無駄遣いとカードの年会費がかなり近い数字[/keikou]になったのではないでしょうか?

    まぁ一番いいのは、スパッと無駄遣いがやめられればいいのですが、財布に[keikou]アメックスゴールドがあることで特別でもなんでもない無駄遣いをなくす[/keikou]というのも悪くはないのではないでしょうか?

    まとめ

    今回は、私が年会費を払ってまでアメリカン・エキスプレス・ゴールド・カードを持つ理由について、

    • [keikou]自己顕示欲[/keikou]を満たす為に持っている
    • 年会費は高いけれど年会費を超える無駄遣いを削減する効果がある

    ということについてお伝えしました。

    最後までお読みいただきありがとうございます。