ブログ

  • 小松製作所【6301】の株価分析と配当や株主優待について

    小松製作所【6301】の株価分析と配当や株主優待について

    どうも!!今朝の話なのですが、

    『ご飯』と[keikou]『みそ汁』[/keikou]を温めたはずが、電子レンジを開けてみると、

    温められた『ご飯』と[keikou]『ヨーグルト』[/keikou]が出てきたことに動揺を隠せない『らしらん』(rasiran)です。


    どうやら、『みそ汁』と『ヨーグルト』を間違えて電子レンジに入れたようですね。いや~びっくりです。


    気を取り直して、

    本日は、建設機器のシェアが日本で1位の『小松製作所』【6301】の株価を分析していこうと思います。

    それではまいりましょう。

    記事の内容は私の個人的な考えであり、株の購入を進めるものでも安全性を保証するものでもありません。あくまで投資は自己責任にてお願いいたします。

    また、ネット上で簡単に手に入る資料によって判断をおこなったため、事実と異なる点が存在する危険性があります。どのような考えをもって投資を行うかの『考え方の流れ』を参考にいただければと思います。


    小松製作所とは?

    一般的には[keikou]『コマツ』[/keikou]と呼ばれていますね。


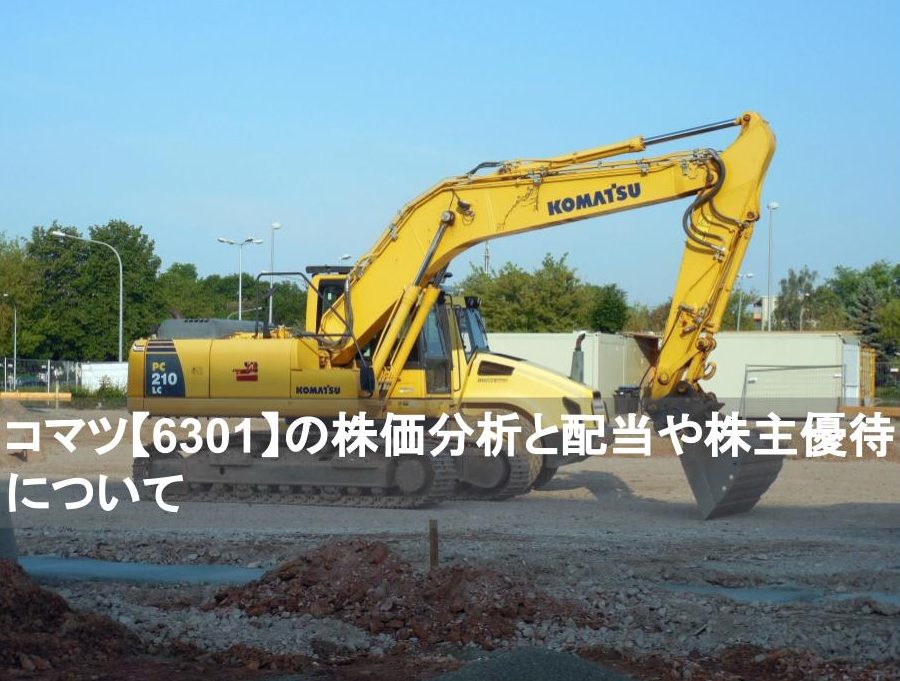
    黄色いボディのパワーショベルに『KOMATSU』と書かれているのを見たことがあるかもしれません。

    じつは、この[keikou]パワーショベル[/keikou]って呼び方もコマツ独自の商品名で一般的には油圧ショベルといいます。

    分かりやすく言うなら、カップラーメンをカップヌードル(日清食品)、油性ペンをマジック(寺西化学工業)と呼ぶ関係と同じですね。


    事業構成

    事業構成は、建設機械・車両87%、リテールファイナンス3%、産業機械他11%で、建設機械の分野では世界2位の企業です。


    規模

    時価総額は、3兆8781億円と建設農業機械・産業車両の分野で56社中1位の企業です。


    2017年4月6日にはアメリカの鉱山機械メーカーの[keikou]『ジョイ・グローバル社』[/keikou](ウィスコンシン州)を約3100億円で買収し、同年4月19日に『ジョイ・グローバル社』の社名をコマツマイニング(Komatsu Mining Corp「KMC」)と変更しています。


    グローバル化

    小松製作所のグローバル化は早く、1950年代から海外への輸出や工場展開を進め、現在では、[keikou]国内14工場、海外33工場[/keikou]の合計47工場で展開し海外比率は78%です。


    日本人にしか『違い』を理解されないような製品を作って国内での競争で消耗している企業が多い中しっかりと海外展開できています。


    小松製作所の株価を収益の視点から分析する

    それでは、現在の株価[keikou]3633円[/keikou](2018/05/02終値)を基準に見ていきましょう。

    一株当たりの利益の割合を表す、PER(株価収益率)は15.63倍と割安の範囲内ですね。

    EPS(一株当たり利益)は252.5円です。


    EPSを基準にお買い得と判断されるPERの10~15倍を掛けると、2525円~3787.5円です。

    ちなみに、[keikou]現在の株価3633円[/keikou]とEPSの15倍の差は154.5円です。

    PER15倍までで考えると154.5円割高とも考えられそうです。


    小松製作所の株価を資産の観点から分析する

    株価が一株当たり純資産の何倍の価格になっているかを表すPBR(株価純資産倍率)の値を確認すると、2.06倍です。1.5倍までが割安ととられることを考えると若干割高です。


    BPS1764.58円なので、お得の範囲内とされるBPSの1.5倍を計算すると2646.87円ですから、[keikou]現在の株価3633円[/keikou]と比較すると資産面からは、986.13円割高だと言えます。

    理論上の株価の底値は1764.58円です。


    小松製作所の配当や株主優待はどうなのか?

    配当は、一株当たり96円を予定しているので、100株保有していたとすると配当は9600円です。

    配当利回りは、2.64%と比較的高い方ですね。

     配当性向は、42.7%と高く、方針として40%以上を維持し60%を超えるまでは減配の検討はしないと発表していることから投資家の事をしっかりと考えていることが予想できます。


    株主優待は、300株以上勝つ保有期間3年以上で、同社の[keikou]大型ダンプトラック[/keikou]のミニチュアモデルがもらえるようです。

    小松製作所の売上高と利益はどうなのか?

    売上高はまさに横ばいで、前期からの増収率は38.7%となりましたが、来期予想は現状が維持されるようです。

    営業利益も、大きなバラツキがみられます。

    世界2位の規模まで成長した企業ですから、成長というよりも売り上げを維持できている事を評価すべきかもしれません。


    小松製作所の株価を利益率と流動比率から分析する

    前期(2018/3)のROEは12.1%、ROAは9.7%と高い利益率です。

    今期予想(2019/3)は、ROEが13.6%、ROAが9.5%です。ROAは若干の減少予想ですが、BPS(一株当たり純資産)や、総資産を順調に伸ばしている中での数値ですからパーセンテージ以上に評価できる数値です。


    流動比率は1.81倍で[keikou]短期的な資金[/keikou]に問題はありません。


    自己資本比率は48.7%で推移的にも順調に増加傾向です。倒産の危険がないとされるラインの40%も超えており安定しています。

    営業キャッシュフローと有利子負債の割合は3.45倍です。5倍以下を一般的な基準とされることがありますが、余裕のある営業キャッシュフローですね。


    まとめ

    今回はコマツの株価分析を行いましたが、さすがは世界2位の規模を誇る企業であると納得させられるような堅実な企業だと感じました。

    ただし前半で触れたBPS(一株当たり純資産)の少なさが少し気になります。


    株価は今後もしばらく上昇すると思いますが、大きく[keikou]株価を下げる可能性[/keikou]もあるので保有するのであればコマメに株価のチェックを行っておきたいですね。

    最後までお読みいただきありがとうございました。

    もしも証券口座選びで迷っているなら『四季報』が無料で読める事と、手数料の安さで『GMOクリック証券』がオススメです!!↓↓
  • ズーム【6696】の株価分析と配当や株主優待について

    ズーム【6696】の株価分析と配当や株主優待について


    どうも!!『らしらん』(rasiran)です。


    本日は、少し[keikou]ニッチな分野の企業[/keikou]として、『ズーム』【6696】を取り上げようと思います。


    少しマニアックな企業で知らない人も多いかもしれませんが、音楽の分野では有名で、主にハンディレコーダーマルチエフェクターを作っている企業です。


    企業名は『ズーム』ですが、製品には『ZOOM』と表記されています。


    取り上げたきっかけは、私自身がZOOM のエフェクター を使用したことがあるのと、


    『ズーム』は比較的小さな企業ですが、楽器屋の実際の売り場に行くと、エフェクターのコーナーには競合の『Rolond(ローランド)』や『KORG(コルグ)』などの[keikou]比較的大きな企業の製品と同じように並べられている[/keikou]ことを知っていたこと、


    そして先日、食事に入った店で、見るからに演奏を本格的にしている人達が集まって、『ZOOMのハンディレコーダーめっちゃえぇねん!!』と話しているのをたまたま耳にしたからです。


    もちろん、これだけで投資するかを決める[keikou]判断材料としては少なすぎ[/keikou]ますが、検討段階の材料としては、四季報決算短信の数字を読むことよりも企業を取り巻く雰囲気を知ることは重要だと考えています。


    少し長くなりましたがそれではまいりましょう。

    ※記事の内容は私の個人的な考えであり、株の購入を進めるものでも安全性を保証するものでもありません。あくまで投資は自己責任にてお願いいたします。

    また、ネット上で簡単に手に入る資料による判断のため、事実と異なる点が存在する可能性があります。どのような考えをもって投資を行うかの『考え方の流れ』を参考にいただければと思います。


    ズームとは?

    先ほどもお伝えしましたが、主にハンディレコーダーマルチエフェクターを作っている企業です。

    少し製品について解説すると、

    ハンディレコーダーというのは、一般的な会議の録音に使用する『 ICレコーダー 』によく似ているのですが、[keikou]用途は音楽演奏の録音に用いられる[/keikou]ことが多いので、携帯性よりも集音マイクの高性能化などに特化した製品です。
    なお、同社の売り上げ割合の51.9%をハンディレコーダーが占めています。


    マルチエフェクターというのは、[keikou]エレキギターやエレキベースの音に音響効果を与える製品[/keikou]です。バンド演奏でギタリストが足元で操作しているのを見たことがあるかもしれませんね。


    海外比率は88.2%

    同社の製品は、かなりニッチな製品構成なので、Youtubeの投稿などへの個人配信用の需要が増えているとはいえ、国内レベルで見ると市場自体が小さく、今後も少子化や趣味の多様化による影響をうけるでしょう。


    ただし、売上高の[keikou]海外比率は88.2%[/keikou]と非常に高く、アメリカ(ニューヨーク)とイギリス(ハートフォードシャー)の販売拠点に合わせ、品質管理と物流の拠点を中国に置いています。

    今後はイタリアの販売会社を子会社化し、南ヨーロッパ地域の販売強化を行うようです。


    ファブレス経営

    ファブレス経営とは自社で製造設備を持たず、外注先への委託によって生産を行うことです。

    これを行う事によって、自社工場などの[keikou]設備投資が不要[/keikou]となり大きく固定費を下げることが出来ます。

    資本を製品の研究開発に集中できることは強みと言えます。


    ズームの株価を収益の視点から分析する

    それでは、現在の株価[keikou]2131円[/keikou](2018/04/25終値)を基準に見ていきましょう。

    一株当たりの利益の割合を表す、PER(株価収益率)は14.4倍と割安と言えます。

    EPS(一株当たり利益)は148円です。


    EPSを基準にお買い得と判断されるPERの10~15倍を掛けると、1480円~2220円です。

    ちなみに、[keikou]現在の株価2131円[/keikou]とEPSの15倍の差は89円です。

    [keikou]あくまで計算上[/keikou]ですが、PER15倍まで株価が上昇すると仮定した場合、現在の株価よりもさらに89円上昇する余地があるとみることができます。


    ズームの株価を資産の観点から分析する

    株価が一株当たり純資産の何倍の価格になっているかを表すPBR(株価純資産倍率)の値を確認すると、1.06倍と割安です。解散価値の観点からみても適正な価格と言えますね。

    BPS2004.57円なので、お得の範囲内とされるBPSの1.5倍を計算すると3006.85円ですから、[keikou]現在の株価2131円[/keikou]と比較すると資産面からは、875.85円割安だと言えます。

    理論上の株価の底値は2004.57円です。

    ズームの配当や株主優待はどうなのか?

    配当は、一株当たり45円を予定しているので、100株保有していたとすると配当は4500円です。

    配当利回りは、2.11%です。

    配当性向は、30%強と一般的な数値です。


    株主優待は、行っていないようです。


    ズームの売上高と利益はどうなのか?

    売上高はゆるやかな右肩上がりで、直近の増収率が5.5%です。

    営業利益は安定していませんが一時的なもので問題はないものと判断しました。


    ズームの株価を利益率と流動比率から分析する

    前期のROEは6.7%、ROAは5.6%です。

    今期予想は、ROEが7.5%、ROAが6.3%と若干低いように感じますが、過去の推移をみると徐々に上昇しているため改善していくのではないかと思います。

    流動比率は2.7倍で[keikou]短期的な資金[/keikou]に問題はなさそうです。


    自己資本比率は66.4%で、倒産の危険性のないとされる40%を大きく上回っています。

    営業キャッシュフローと有利子負債の割合は1.86倍です。5倍以下が一般的な基準とされるますが特に問題はありません。

    利益率の低さは、資産が多いことに影響を受けているようです。かなり良好であると言えるでしょう。


    まとめ

    規模が小さいことから注意は必要ですが、堅実な経営をしている企業だと感じました。

    今後のヨーロッパでの展開に期待したいと思います。

    株価も割安と判断できるので検討してもいいかもしれませんね。


    最後までお読みいただきありがとうございました。


    P.S. 投資初心者が一番に読むべき本は何かと質問されるので、こちらをオススメしておきます。

    専門書を読むよりも実践的なので知識ゼロの状態でも一番取り入れやすいと思います。よろしければ活用してみて下さい。


  • 北の達人コーポレーション【2930】の株価分析と配当や株主優待について

    北の達人コーポレーション【2930】の株価分析と配当や株主優待について


    どうも!!『らしらん』(rasiran)です。

    本日は、『北の達人コーポレーション』【2930】の株価を分析していこうと思います。


    株価が10倍になる事を[keikou]『テンバガー』[/keikou]と呼ぶのですが、まさに北の達人コーポレーションも『テンバガー』と呼ばれる銘柄の一つです。

    平成30年(2018年)2月期の決算短信によると、売上高が52.9億円(前年比96.2%増)、営業利益14億円(159.0%増)、当期純利益9.4億円(165.9%増)と相当な好業の伸び率を記録しています。


    さて、それにともない株価も上昇を続けているのですが、今後はどのようになるのでしょうか?長期投資の視点からどのような判断を行うべきか考えてみたいと思います。


    記事の内容は私の個人的な考えであり、株の購入を進めるものでも安全性を保証するものでもありません。あくまで投資は自己責任にてお願いいたします。

    また、ネット上で簡単に手に入る資料によって判断をおこなったため、事実と異なる点が存在する危険性があります。どのような考えをもって投資を行うかの『考え方の流れ』を参考にいただければと思います。


    北の達人コーポレーションとは?

    あまり聞きなれない人もいるかもしれませんが、健康美容食品や化粧品をインターネット上のサイトで販売している企業です。

    ブランド名は『北の快適工房』で展開していて有名な製品には、『カイテキオリゴ』があります。


    個人向けの通販事業の市場は、[keikou]スマートフォンの普及[/keikou]のおかげで、2016年時点で16.6兆円、2017年には8.4%増の18.0兆円の規模となり、2023年には25.9兆円の見通しと拡大傾向であることと、[keikou]顧客の7割が定期購入[/keikou]を行っていることから非常に安定した基盤を保ちながら増収を続けています。


    シナリオマーケティングの導入が成果を上げる

    同社ではシナリオマーケティングと呼ばれる広告の展開手法を用いています。

    シナリオマーケティングとは、ユーザー状況や、競合の状況、そして自社商品の強みを[keikou]分析したうえで商品コンセプトや訴求を設定[/keikou]しコンセプトに基づいてシナリオを作成し、ユーザのニーズにきめ細かく対応しようという手法です。


    その結果ブレのない広告展開が可能になったことと、Web広告にも導入することで、細かく顧客を絞り込むことができ狙ったユーザーのみへの広告配信が可能になっています。


    カイテキオリゴの売り上げが4割強

    2017年2月期の売り上げに占める『カイテキオリゴ』の割合は40%を超えています。

    これは『カイテキオリゴ』が優れた商品である一方で、リスク分散の観点から『カイテキオリゴ』の販売や仕入れに不具合があった際、その影響も大きくなることの現れと言えます。


    その他のリスクについては、通販事業への参入障壁の低さから他社の参入は増えると考えられます。

    健康美容食品は他の商品との差別化が難しく、知名度をどれだけ上げるかが今後の課題になるでしょう。


    北の達人コーポレーションの株価を収益の視点から分析する

    それでは、現在の株価[keikou]840円[/keikou](2018/04/24終値)を基準に見ていきましょう。

    一株当たりの利益の割合を表す、PER(株価収益率)は68.29倍と一般的に割安と判断される15倍以下と比較すると相当な割高です。投資家から高い評価を得ている結果とも言えそうですね。

    EPS(一株当たり利益)は12.3円です。


    EPSを基準にお買い得と判断されるPERの10~15倍を掛けると、123円~184.5円です。

    ちなみに、[keikou]現在の株価840円[/keikou]とEPSの15倍の差は655.5円です。

    PER15倍までで考えると655.5円割高とも考えられそうです。


    北の達人コーポレーションの株価を資産の観点から分析する

    株価が一株当たり純資産の何倍の価格になっているかを表すPBR(株価純資産倍率)の値を確認すると、47.16倍です。1.5倍までが割安ととられることを考えると相当に高い値と言えます。


    BPS17.81円なので、お得の範囲内とされるBPSの1.5倍を計算すると26.71円ですから、[keikou]現在の株価840円[/keikou]と比較すると資産面からは、813.29円割高だと言えます。

    理論上の株価の底値は17.81円です。


    北の達人コーポレーションの配当や株主優待はどうなのか?

    配当は、一株当たり3.6円を予定しているので、100株保有していたとすると配当は360円です。

    配当利回りは、0.43%と低い数値です。

     配当性向は、30%を目標すると発表しているので極端に低い数値であるわけではなさそうです。


    株主優待は、100株以上保有すると3065円相当の同社の主力商品『カイテキオリゴ』がもらえます。↓↓↓


    北の達人コーポレーションの売上高と利益はどうなのか?

    売上高は美しい右肩上がりで前期からの増収率は96.2%増。

    営業利益も、堅調に増収を続けています。こちらの前期からの増益率は159.0%としっかりと利益を残す経営が出来ています。


    北の達人コーポレーションの株価を利益率と流動比率から分析する

    前期(2018/2)のROEは48.8%、ROAは48.7%です。一般には10%あれば高い方だと判断されますが、異常ともとれるほどの良い数値です。

    今期予想(2019/2)は、ROEが70.0%、ROAが69.8%です。予想利益の高さからこのような数値となるわけですね。

    注意 ROEおよび、ROAの数値は、[keikou]利益÷資産[/keikou]で求めることが出来ます。よって[keikou]資産が少なければ、ROE及びROAは高い率を示す[/keikou]ことになります。

    今回のケースは資産の値が小さい為、一概に利益率だけで判断をするのは注意が必要です。


    流動比率は3.21倍で[keikou]短期的な資金[/keikou]に問題はありません。


    自己資本比率は67.5%で、倒産の危険がないとされるラインの40%も大きく上回っています。

    営業キャッシュフローと有利子負債の割合は0.37倍です。5倍以下を一般的な基準とされることから見ても非常に健全な経営をしているようです。


    まとめ

    今回分析を行ってみて、とんでもなく堅実な企業だと感じました。

    今後も成長を続けていくものだと思われます。


    ただし、株価からの判断をするならば、投資家の期待から高くなり過ぎだと判断できます。

    現在の勢いでの成長がいつまで続くのか?どのくらいの期間で投資をするのか?をさらに突き詰めて勝算があるなら購入してもいいかもしれません。

    少なくとも、人気に乗って短期売買を目的に購入する銘柄ではありませんね。

    最後までお読みいただきありがとうございました。


  • ケチな私が年会費を払ってアメックスのゴールドを持つホントの理由

    ケチな私が年会費を払ってアメックスのゴールドを持つホントの理由

    どうも!!自己顕示欲のかたまり『らしらん』(rasiran)です。

    きっとこの記事をお読みだという事は、アメリカン・エキスプレス・ゴールド・カードに何らかの興味を持っていて、[keikou]頭の中では以下の3点[/keikou]について考えている事だと思います。

    • アメックスゴールドを手に入れることでステータスを手に入れたい
    • 年間29000円の年会費を払いたくない
    • 年会費をカバーするだけのメリットが欲しい

    これらは[keikou]3点[/keikou]で迷っているように見えて実は、29000円の年会費さえクリアーできれば解決できるシンプルな問題ではないでしょうか?

    そのあたりをシンプルに解説し、カード選びの解決策を提示してみようと思います。

    前半では、ボロカスに書きますが、後半ではしっかりと、ゴールドカードを持つ[keikou]本当のメリット[/keikou]を書きますから安心してお読みください。

    アメックスゴールドの『ステータス』や『メリット』について

    まずは一般に言われるものではなく、アメックスゴールドを保有している私自身が感じている[keikou]『ステータス』[/keikou]や[keikou]『メリット』[/keikou]について正直なところをお伝えしようと思います。

    『ステータス』について

    おそらく他のサイトでも書かれていることなのでご存知だとは思いますが、現在のアメックスゴールドは、普通に働いていれば所有できるもので、所有する事への[keikou]ハードル[/keikou]はそれほど高い物ではありません。

    内面的には、自分は高い年会費を払っているんだという[keikou]自己満足[/keikou]を感じる事や、店で買い物をした時に、『あっゴールドカードをお使いなんですね♪』と店員さんから言われて『ニヤっ』とできる位のものです。

    『ゴールドカードをお使いなんですね♪』なんて言われると正直うれしいですが、出来る店員さんだと客が喜ぶのを知っているので、[keikou]あえて言っているだけの営業トーク[/keikou]の一面もあるでしょう。

    まぁそういうものです(笑)

    メリットについて

    アメリカン・エキスプレス・ゴールド・カードを持つといくつかのサービスを受けることが出来ます。

    代表的なものだと、空港のラウンジが無料で利用できる事や、スーツケースの配送、購入した商品が破損した場合の補償といったところですね。

    私もカードを持ちたての頃は[keikou]嬉しそうにラウンジを利用[/keikou]していましたし、特別な人になれたような気分も味わいました。

    でも、そもそもの話をすると、『29000円も年会費を払っている』わけです。

    ケチな事を言うと、どうやってそれで元を取るの?って話です。ラウンジは確かに綺麗な空間ではありますがソフトドリンクと、ちょっとしたお菓子が食べられる程度のものです。

    飲み物もグラスではなく、紙コップでセルフサービスです。

    空港内の[keikou]普通の喫茶店を利用しても800円程度[/keikou]ですからラウンジで800円のサービスを受けたと見積もっても、元を取ろうとすると36回もラウンジを利用しないと元が取れません。

    スーツケースの配送も、手続きをする時間の方がもったいないです。私は車で空港に向かうので車のトランクに[keikou]スーツケースをポイっと放り込んでパッと向かうだけ[/keikou]です。よって利用したことはありません。

    駐車場代が20%安くなるのが少しうれしい位ですね。

    で、購入した商品が壊れた際の保証ですが、そもそも[keikou]物ってそんなに壊れます??[/keikou]あんまり物を壊したことのある経験ってないと思うんですね。

    よって1年のメーカー保証があれば十分で、カードに付帯されている保証を使う場面に出会う事はないと思います。

    本当のゴールドカードのメリット

    ここまで、アメックスゴールドなんて大したことがないように書いてきましたが、ここからは私が思う本当のメリットについてお伝えしようと思います。

    それではまいりましょう。

    高額な年会費を払う事に意味がある

    今回はカードの話ですが、お金に関係するものであるという事で、[keikou]『財布』[/keikou]について少し考えてみましょう。

    財布なんてものはお金が入れられれば本当は何でもよくて、ジップロックでも良いわけです。ホリエモンと呼ばれている堀江貴文さんは、財布すら使っていないようです。

    でも、なぜ私たちが社会人になると、ある程度の『見栄えのする財布』を持ちたがるのかというと、

    自分が『その財布』が好きであると同時に[keikou]他人もその財布に好印象を持ってくれること[/keikou]を期待するからです。

    カードも同じで、わざわざ無料で所有できるカードがいくらでもあるのに、高額な年会費を払うのかと言うと他人への印象を買っている訳です。

    だから、見た目だけが金色のクレジットカードではダメで、いやらしい言い方ですが[keikou]年会費を払っている事がわかる≒有名なクレジットカード会社のカード[/keikou]でなければならないのです。

    感覚としては、見栄えの良い財布を持つのと同じであるという事です。

    ゴールドカードを持つとお金を使わなくなる

    コンビニでジュースを買おうとして、財布を開けると

    [keikou]たまたま新札のめっちゃ綺麗な一万円札しか入ってないこと[/keikou]ってありますよね?

    その時、その一万円札を使うのがもったいないような気分になったことはないでしょうか?

    事前に財布の中身が[keikou]新札の一万円札だけ[/keikou]だと知っていれば今回のジュースは我慢してたよなぁ~と少しくらいは思った経験があると思います。

    何が言いたいかと言うと、

    アメックスゴールドを持つと、[keikou]毎回新札の一万円札で支払う感覚で買い物ができるようになる[/keikou]という事です。

    さらにカード全般に言えるのですが、財布の中に[keikou]何となく使いがちな小銭[/keikou]が貯まらないので、『なんとなく小銭がたくさんあるから、ジュースやお菓子を買っちゃお♪』みたいな発想が浮かばなくなります。

    あなたも小銭が財布にある事で、週に[keikou]2回[/keikou]くらいは何となく[keikou]300円位[/keikou]つかっているのではないでしょうか?

    ちょっと計算してみましょう。

    1週間に2回300円という事は、1週間に600円で、1年は54週間ありますから、

    600円×54週間=32400円です。

    ここまでカードの年会費は29000円とお伝えしてきましたが、消費税がかかるので[keikou]年会費の総額は31900円[/keikou]です。

    どうでしょうか?私たちが何となくしている[keikou]無駄遣いとカードの年会費がかなり近い数字[/keikou]になったのではないでしょうか?

    まぁ一番いいのは、スパッと無駄遣いがやめられればいいのですが、財布に[keikou]アメックスゴールドがあることで特別でもなんでもない無駄遣いをなくす[/keikou]というのも悪くはないのではないでしょうか?

    まとめ

    今回は、私が年会費を払ってまでアメリカン・エキスプレス・ゴールド・カードを持つ理由について、

    • [keikou]自己顕示欲[/keikou]を満たす為に持っている
    • 年会費は高いけれど年会費を超える無駄遣いを削減する効果がある

    ということについてお伝えしました。

    最後までお読みいただきありがとうございます。

  • コンチネンタルグランプリ4000SⅡで1240km走った感想

    コンチネンタルグランプリ4000SⅡで1240km走った感想

    どうも!!『らしらん』(rasiran)です。

    以前にも完成車に着いていたタイヤをグランプリ4000S2 に交換してから250km走った時点での記事を書きましたが、今回は[keikou]1240㎞[/keikou]走った時点での感想を改めてお伝えしようと思います。


    250㎞の記事の時点では近場を走り回った程度だったのですが、今回は1240㎞の距離を走るまでに[keikou]何度か長距離[/keikou]を走ることもあったので、長距離走ることで気づいた違いについても触れておこうと思います。

    それではまいりましょう。


    クッション性の違い

    長距離を走ることで気づいた一番大きな違いは[keikou]クッション性の違い[/keikou]です。

    私はロードバイクに乗っていて疲れてくると体幹が弱いので、ついハンドルを握る手に体重をかけてしまうのですが、ロングライドに出かけて後半の体力がなくなったあたりで毎回[keikou]手のひらのしびれ[/keikou]に悩まされていました。

    ですが、タイヤを交換してからは、それほど手のひらへの痛みを感じることはありませんでした。


    完成車に着いていたタイヤと比べると路面の荒れた場所を走ると、完成車のタイヤが[keikou]バタバタ[/keikou]と振動をハンドルに伝えていたのに対しグランプリ4000S2 に交換してからは[keikou]バタバタ[/keikou]がコツコツ位に変わったような印象を受けます。


    あとはサドルへの突き上げ感も小さいように思います。お陰でロングライドでの疲労感もかなり軽減されました。


    とにかく軽い

    前回の記事を書いた時点ではあまり実感がなかったので触れませんでしたが、とにかく漕ぎ出しが軽くなります。

    あとは、一定のスピードが出ている状態からの[keikou]急加速[/keikou]が楽になりました。


    山道だと、小さなアップダウンが連続していて、下り坂が終わったと思えばすぐに上り坂が始まることがありますがそのような場面でタイヤが軽いとグッと踏み込むことが出来ます。

    回転するパーツを交換する効果は大きいですね。


    ブレーキが良く効く

    グランプリ4000S2
    グランプリ4000S2の回転方向はサイドに矢印で示されています


    正確には[keikou]ブレーキの性能を引き出すことが出来るようになった[/keikou]ということなのですが、グリップが強くなったおかげで、[keikou]強くブレーキをかけた際にもタイヤがロックしにくく[/keikou]なりました。


    今までだと、これ以上ブレーキを握りこむとタイヤがロックするからブレーキを使い切れないという状況がありましたが、タイヤがロックするまでのキャパが大きくなった分、思い切ってブレーキを掛けられるようになりました。

    実際の場面で、そこまで強いブレーキを必要な事はまれですが、安心感が大きくアップしました。


    グリップによる安心感

    そもそも私は、[keikou]グリップの強いタイヤが必要なほどのスピード[/keikou]でカーブを走り抜けるようなことはないので、理屈上はグリップ力の高いタイヤなんて必要ないと思っていたのですが、タイヤを交換してみてグリップ力の高さによる安心感を大きく感じました。


    今までだとカーブの外側に車体が膨らむ感覚があったのですが、タイヤを交換してからはイメージした通りのラインを走ってくれるような感じです。


    そもそも私の場合[keikou]40キロを超えるようなスピードは下り坂で瞬間的に出る程度[/keikou]なので、そこまで高性能なタイヤである必要はないはずなのですが、一度グリップの良いタイヤを体感してしまうと以前の低グリップの製品には戻れそうにないですね。


    まとめ

    今回は、コンチネンタルの グランプリ4000S2 に交換してから1240km走った感想をお伝えしましたが、体感できるメリットには
    • クッション性
    • 軽量化
    • ブレーキ性能のアップ
    • グリップ力

    以上の4点がありました。

    デメリットを上げるならば、やや高額であることがありますが グランプリ4000S2 は耐久性の高いタイヤですので十分に元が取れるのではないでしょうか?

    たまにレースに参加するような私の知人も8000kmは使えると言っていたので耐久性は十分ですね。

    最後までお読みいただきありがとうございました。

  • 日産自動車【7201】の株価分析と配当や株主優待について

    日産自動車【7201】の株価分析と配当や株主優待について


    どうも!!『らしらん』(rasiran)です。


    本日は、『日産自動車』【7201】の株価を分析していこうと思います。

    日産自動車と言えば知らない人はいない位に有名な[keikou]自動車を作っている[/keikou]企業ですね。


    現在ではフランスのルノーの傘下で、軽自動車の関連で三菱自動車と以前から提携関係にありましたが、2016年には[keikou]三菱自動車の株を34%取得し傘下[/keikou]に収めています。


    バブルの頃は『シーマ現象』なんて言葉も生まれた位勢いのある企業でしたが、最近では2017年の9月に発覚した無資格の検査員の問題など少し勢いは弱まっているような気もします。
    ルノー、日産、三菱を総合した自動車の売り上げ台数は1060万台と[keikou]世界2位[/keikou]となりましたが、その実態はどうなのでしょうか?

    それではまいりましょう。


    なお、記事の内容は私の個人的な考えであり、株の購入を進めるものでも安全性を保証するものでもありません。あくまで投資は自己責任にてお願いいたします。

    また、ネット上で簡単に手に入る資料によって判断をおこなったため、事実と異なる点が存在する危険性があります。どのような考えをもって投資を行うかの『考え方の流れ』を参考にいただければと思います。


    日産自動車とは?

    日産自動車に関連する市場等について

    国内の新車販売台数はバブルの[keikou]1990年を見ると780万台ありましたが、それ以降は下降を続け[/keikou]ていて、最近では500万台前後で推移しています。

    国内では下降傾向ですが、世界で見ると新興国の影響で緩やかに回復の傾向に移っています。

    今後をみると、景気に大きく左右されやすい業種ではありますが、今後はカーシェアリングの需要や[keikou]モノ消費からコト消費[/keikou]へと消費者の嗜好の変化にも影響を受けそうです。


    競合について

    国内においては、世界的にも有名なトヨタ自動車本田技研工業等が存在し、国内登録者台数ではトヨタに続く2位ではありますが、国内シェアでみるとトヨタが46%に対し日産のシェアは10%と苦戦しています。

    日産の売上高における海外比率は84%で、現在は中国への新車投入に加え、ヨーロッパでのシェアが国内自動車メーカーの中で1位であることは強みと言えます。

    ただし、ヨーロッパのシェアはフォルクスワーゲンが強く、シェアを伸ばすのは簡単ではなさそうです。


    日産自動車について

    時価総額は、4兆7651億円と自動車の分野では8社中3位の規模の企業です。

    先ほど、トヨタにシェアで差をつけられているとお伝えしましたが、知名度とブランドイメージはトヨタ自動車と同等のものであると考えています。


    今後を考えると現在のガソリン燃料での自動車から[keikou]電気自動車への移行[/keikou]が予想されますが部品点数の少なさから他社の参入の恐れがあります。

    ここで効いてくるのが、他社にない個性です。

    トヨタは良い意味でも悪い意味でも、[keikou]誰にでも受け入れられる自動車づくり[/keikou]を行っていますが、日産自動車は、乗り味やデザインなど少し個性的な車づくりを行っています。

    電気自動車が誰でも作れるものとなった時、誰でも作りだす事のできない個性を持っていることは、長期的視点での投資を行う際に強みと受け取れそうです。


    日産自動車の株価を収益の視点から分析する

    それでは、現在の株価[keikou]1118円[/keikou](2018/04/9終値)を基準に見ていきましょう。

    一株当たりの利益の割合を表す、PER(株価収益率)は6.69倍と平均とされる15倍を目安に考えるとかなり割安です。

    EPS(一株当たり利益)は167円です。


    EPSを基準にお買い得と判断されるPERの10~15倍を掛けると、1670円~2505円です。

    ちなみに、[keikou]現在の株価1118円[/keikou]とEPSの15倍の差は1387円です。

    [keikou]あくまで計算上[/keikou]ですが、PER15倍まで株価が上昇すると仮定した場合、現在の株価よりもさらに1387円上昇する余地があるとみることができます。


    日産自動車の株価を資産の観点から分析する

    株価が一株当たり純資産の何倍の価格になっているかを表すPBR(株価純資産倍率)の値を確認すると、0.86倍です。指標判断からはかなりの割安といえますが、理論上の解散価値を下回っている値ですので注意が必要です。


    BPS1300.55円なので、お得の範囲内とされるBPSの1.5倍を計算すると1950.82円ですから、[keikou]現在の株価1118円[/keikou]と比較すると資産面からは、832.82円割安だと言えます。

    理論上の株価の底値は1300.55円です。

    日産自動車の配当や株主優待はどうなのか?

    配当は、一株当たり53円を予定しているので、100株保有していたとすると配当は5300円です。

    配当利回りは、4.74%と相当な高配当です。

    配当性向は、30%と高配当であるわりに一般的な数値です。


    株主優待は、新車を購入した際に5000円のギフトカードと5000円分のカタログギフトがもらえるようです。

    新車購入時ですのでキャンペーンといったニュアンスですね。

    これだけ高配当であれば配当だけで十分でしょう。


    日産自動車の売上高と利益はどうなのか?

    売上高、営業利益ともに2010年以降は緩やかな上昇傾向が続いています。

    とくに上下に振れることもなく安定しているといった印象です。


    日産自動車の株価を利益率と流動比率から分析する

    前期のROEはが13.8%、ROAは3.6%です。

    今期予想は、ROEが13.3%、ROAが3.6%と10%を超えているROEは評価できるポイントです。


    流動比率は1.73倍で[keikou]短期的な資金[/keikou]に問題はなさそうです。


    自己資本比率は27.1%で、一般的な水準です。

    営業キャッシュフローと有利子負債の割合は6.55倍です。5倍以下が一般的な基準とされるますが特に問題はありません。

    収益率、安定性共に良好です。


    まとめ

    指標から判断するならば、とんでもない優良銘柄と言えそうです。

    ただし、それだけの優良企業でありながら、[keikou]なぜ[/keikou]あれ程の高配当なのか?[keikou]なぜ[/keikou]あれ程の割安な株価で推移しているのか?

    なんだか違和感を感じました。


    調子のよい時はいいのでしょうが、ダメになると一気にダメになる[keikou]『何か』[/keikou]があるのかもしれません。

    何の確証もありませんが、日産自動車の筆頭株主である[keikou]『ルノー』の筆頭株主はフランス政府[/keikou]でルノー株の20%を保有しています。


    そのあたりが[keikou]『何か』[/keikou]関係するのかもしれません。


    投資すべきかの判断は、もう少し調べる必要がありそうです。


    最後までお読みいただきありがとうございました。


    P.S. 投資初心者が一番に読むべき本は何かと質問されるので、こちらをオススメしておきます。

    専門書を読むよりも実践的なので知識ゼロの状態でも一番取り入れやすいと思います。よろしければ活用してみて下さい。


  • フマキラー【4998】の株価分析と配当や株主優待について

    フマキラー【4998】の株価分析と配当や株主優待について


    どうも!!虫がコワくて仕方ない『らしらん』(rasiran)です。

    本日は、『フマキラー』【4998】の株価を分析していこうと思います。

    フマキラーと言えば[keikou]殺虫剤[/keikou]で有名な企業ですね。


    企業名は、[keikou][/keikou]ライ(ハエ)と[keikou][/keikou]スキート(蚊)+[keikou]キラー[/keikou]で、フマキラーだそうです。なかなかのネーミングセンスですね(笑)

    ほかには、『どこでもベープ 携帯虫よけ №1未来』っていうツッコミどころの多いネーミングセンスの製品も作っているのですが、これは素晴らしい商品です。

    私は趣味で魚釣りによく出かけるのですが、コレを使えばどんなに蚊がいるような場所でもスイッチを入れた途端に近くにいたはずの蚊がいなくなります。

    かなり強力に効いてくれるので、これからの時期、魚釣りや、花火など一度使えば手放せない商品ですね。


    それではまいりましょう。

    なお、記事の内容は私の個人的な考えであり、株の購入を進めるものでも安全性を保証するものでもありません。あくまで投資は自己責任にてお願いいたします。

    また、ネット上で簡単に手に入る資料によって判断をおこなったため、事実と異なる点が存在する危険性があります。どのような考えをもって投資を行うかの『考え方の流れ』を参考にいただければと思います。


    フマキラーとは?

    フマキラーに関連する市場等について

    殺虫剤の国内市場は[keikou]1200億円の規模[/keikou]で、大日本除虫菊(金鳥)アース製薬フマキラーの3社で市場を占めている状況ですね。

    他社の参入の可能性は低いと思われます。


    売り上げに関する要因としては、害虫の[keikou]発生に関係する天候。[/keikou]最近では『ヒアリ』などの危険性の高い外来種の発見が需要に影響を与えています。


    市場の成長は大きく見込めませんが、殺虫剤は人体に有害であるというイメージから殺虫剤の仕様を控える利用者も存在するため、そのあたりの掘り起こしが国内市場での伸びしろになると思います。


    競合について

    日本除虫菊(金鳥)と、アース製薬が競合となるわけですが、その中でフマキラーは3位です。

    [keikou]アース製薬[/keikou]は後発でありながら、『ごきぶりホイホイ』、『ゴキジェット』などの有名商品や、ドラッグストアへの販売網を構築できたことから首位に位置しています。


    フマキラーが競合に勝つためには、新商品の開発と知名度を上げることがポイントになりそうです。


    フマキラーについて

    時価総額は、389億円とトイレタリー・化粧品の分野で27社中17位、殺虫剤では3位の企業です。

    ゴキブリ殺虫スプレー ワンプッシュや、おすだけベープ などの良い製品を作っているのですが、知名度では少し弱いです。

    殺虫剤の国内市場では苦戦というほどではありませんが、シェアの巻き返しは厳しいようです。

    ただし、[keikou]売り上げの海外比率は46%[/keikou]と高いことは強みです。

    また、海外では、従来からの『蚊取り線香』や『エアゾール(スプレー)』タイプの商品の人気が高いので、新たな商品を開発する必要はなく、今後は海外でのシェアをどのように取り込むかがカギとなりそうです。


    フマキラーの株価を収益の視点から分析する

    それでは、現在の株価[keikou]2037円[/keikou](2018/04/4終値)を基準に見ていきましょう。

    一株当たりの利益の割合を表す、PER(株価収益率)は22.68倍と平均とされる15倍を目安に考えると少し割高です。

    EPS(一株当たり利益)は89.8円です。


    EPSを基準にお買い得と判断されるPERの10~15倍を掛けると、898円~1347円です。

    ちなみに、[keikou]現在の株価2037円[/keikou]とEPSの15倍の差は690円です。

    PER15倍までで考えると690円割高とも考えられそうです。


    フマキラーの株価を資産の観点から分析する

    株価が一株当たり純資産の何倍の価格になっているかを表すPBR(株価純資産倍率)の値を確認すると、2.74倍です。1.5倍までが割安ととられることを考えると少し高いですね。


    BPS744.61円なので、お得の範囲内とされるBPSの1.5倍を計算すると1116.91円ですから、[keikou]現在の株価2037円[/keikou]と比較すると資産面からは、920.09円割高だと言えます。

    理論上の株価の底値は1116.91円です。

    フマキラーの配当や株主優待はどうなのか?

    配当は、一株当たり24円を予定しているので、100株保有していたとすると配当は2400円です。

    配当利回りは、1.18%とまぁまぁといったところですね。

    配当性向は、32.6%と一般的な数値です。


    株主優待は、自社商品詰め合わせが以下の割合でもらえます。

    • 100株  1000円相当
    • 500株  3000円相当

    家庭で使える消耗品はありがたいですね。


    フマキラーの売上高と利益はどうなのか?

    売上高、緩やかな上昇傾向が続いています。

    営業利益は、2012年に一度落ち込みますが、その後は上昇傾向で推移しています。


    フマキラーの株価を利益率と流動比率から分析する

    前期のROEはが16.0%、ROAは3.8%です。

    今期予想は、ROEが14.4%、ROAが4.4%と下がっていますが、収益率はかなり良い方です。


    流動比率は1.05倍で[keikou]短期的な資金[/keikou]はあまり余裕があるほうではありませんね。


    自己資本比率は30.4%で、一般的な水準です。

    営業キャッシュフローと有利子負債の割合は7.38倍です。5倍以下を一般的な基準とされることから有利子負債の割合が少し多くみれますが、これは許容範囲です。

    収益率は良いですが、安定性は少し弱いようです。


    まとめ

    指標からの判断をするならば、収益力、安定性から判断するには割高な株であると言えます。

    ただし、株価が企業の現状の価値ではなく、将来得ることが[keikou]予想される利益を反映した物[/keikou]と考えるのであれば、現在はその途上にある為、株価と株価指標のバランスが崩れていると判断しました。


    害虫が存在する限り、需要が無くならないことと東南アジア、インド、メキシコとシェアを広げている事から成長性は見込める企業だと思います。


    決め手は少ないですが、長期での保有を考えているのであれば購入を検討してもいいかもしれません。


    最後までお読みいただきありがとうございました。


    P.S. 投資初心者が一番に読むべき本は何かと質問されるので、こちらをオススメしておきます。

    専門書を読むよりも実践的なので知識ゼロの状態でも一番取り入れやすいと思います。よろしければ活用してみて下さい。


  • 【失敗?】放置してた投資信託が日経平均下落でどうなったか公開

    【失敗?】放置してた投資信託が日経平均下落でどうなったか公開

    どうも!!『らしらん』(rasiran)です。


    以前にも投資信託を自動積み立てで1年半放置した結果という記事を書いていましたが、今回はその9か月後の、

    [keikou]投資信託を2年3か月放置するとどうなるのか?[/keikou]を記事にしたいと思います。


    他人の財布の中身や、通帳の数字って気になりますよね?

    今年(2018年)の2月からの[keikou]日経平均の下落[/keikou]で私の投資信託口座はどうなってしまったのでしょうか?

    それでは早速まいりましょう。

    ※記事の内容は私の個人的な考えであり、特定の株の購入を進めるものでも安全性を保証するものでもありません。

    当サイトの記事を参考にした場合の損害等についても一切の責任を取りませんので、あくまで投資は自己責任にてお願いいたします。


    投資の内訳

    前回と同じなのですが、毎月コツコツ5万円を投資しています。

    内訳は、以下のそれぞれの銘柄ごとに均等に1万円づつ購入しています。


    • 三井住友TAM-SMT TOPIXインデックス・オープン     (国内株)
    • 三井住友TAM-外国株式インデックスe           (国外株)
    • 三井住友TAM-SMT国内債券インデックス・オープン    (国内債券)
    • 三井住友TAM-SMT J-REITインデックス・オープン     (国内不動産)
    • 三井住友TAM-SMTグローバルREITインデックス・オープン (海外不動産)

    あまり効果は感じていませんが、リスク分散をねらって、株と不動産は国内と海外。あとはプラスアルファで国内債券にも投資しています。

    細かな説明よりも、実際の口座を確認しましょう。


    2年3か月放置していた投資信託口座の公開!!


    投資信託口座 公開

    国内株と外国株に投資ししている影響で2月以降は大きく利益を減らしましたが、それでも82378円のプラスです。


    前回の記事にも書いた1年半の時点での利益は73068円だったので、前回の記事から[keikou]9か月で9310円[/keikou]何もせずに利益を上げたことになります。

    資産評価額は、141万2464円ですので、133万0086円の元本に対し利率としては2年3か月で、[keikou]6.19%増えた[/keikou]ことになります。

    • 133万0086円(元本)+8万2378円(利息)=144万2464円(現在の評価額)


    もしも[keikou]銀行[/keikou]に預けていたとすると、今の利率は[keikou]0.01%[/keikou]ですから、利息は133円です。

    銀行との比較だと8万2245円も[keikou]投資信託の方が増えている[/keikou]って事ですね♪


    投資信託口座の作り方

    ここからは私が株式投資のメインで使っている[keikou]『GMOクリック証券』[/keikou]で作り方を紹介しておきます。


    私は初期に開設したのがSBI証券の口座だったので、そのままSBI証券を使っていますが、初めて投資を行うのであればGMOクリック証券が使いやすいと思います。

    それではまいりましょう。


    GMOクリック証券

    ↑↑ 新垣結衣さんのすぐ下のの赤色の『口座開設(無料)はこちらから』をクリックします!!


    証券口座 作り方

    ↑↑ すると画面が切り替わり個人情報入力画面に切り替わります。案内の通りに入力すればOKです。


    証券口座 作り方

    ↑↑ 口座開設にあたり国籍などの制限があるので、そのための確認をします。


    証券口座 作り方

    ↑↑ 職業についてと、世帯主との関係についての記入です。


    証券口座 作り方

    ↑↑ 特定口座って何やのん?ってなりますよね?

    投資で利益が出ると税金の支払いの手続きが必要になり、本来は税金の計算、確定申告、納税を自分で行うのですが、[keikou]特定口座[/keikou]で口座を開設しておけば証券会社が全部代わりにやってくれます。

    全部お任せしたいのであれば[keikou]特定口座[/keikou]ですね。私も特定口座で開設しています。

    ※特定口座をクリックすると[keikou]源泉徴収[/keikou]の『あり』と『なし』を選択出来るようになるので、確定申告を証券会社に任せたいのであれば『あり』を選択してください。


    証券口座 作り方

    ↑↑ インサイダーって聞きなれないかもしれませんが、あなたは上場企業の内部情報を知っている人、本人または知人にもいませんか?って事です。正直に入力しておきましょう。(なければ記入は不要です。)

    同時取引口座申し込みは、FX口座など必要であれば任意で申し込んでください。

    最後に『次の画面へ』のボタンをクリックします。


    証券口座 作り方

    ↑↑ すると、先ほどの画面から、投資に関する質問画面に切り替わります。

    リスクの大きな投資をしないかを確認するわけですね。初心者であればたいてい[keikou]左上にチェック[/keikou]が入ると思います。 そのまま下へスクロールすると、、、。

    証券口座 作り方

    ↑↑ 年収や資産についての確認があるので正確に記入します。

    そしてもう少しスクロールします、、、。


    証券口座 作り方

    ↑↑ ダイレクトメールを送信しても良いかの確認と、最終的な記載内容に誤りがないかを確認すれば完了です!!

    これで、確定すると画面が切り替わり以下のような画面がでてくるのですが、、、。


    ここからはスマホでの操作の方が簡単

    簡単ですね♪手続きが完了すればメールアドレスに、本人確認書類の提出のお願いが届くので、

    最後に免許証と、マイナンバーカード(個人番号)の画像を送信するだけです。

    ※郵送の受付ももちろん行っていますが、スマホのカメラで画像送信が一番簡単だと思います。


    あとは、数日で書類が自宅に届くので、ログインして投資信託や株式投資を始めることが出来ます。

    ちょっと大変かもしれませんが、資産を有効に運用するための第一歩です。頑張って挑戦してみましょう♪

    以下のリンクで早速口座開設に取り掛かることができます。(無料)↓↓

    まとめ

    今年(2018年)の2月からの日経平均下落のまっただなかにある状況で、私の[keikou]投資信託口座の状況を公開[/keikou]させていただきました。

    結果としては、投資信託の強みであるドルコスト平均法を活用した投資のお陰でまったくの[keikou]放ったらかし[/keikou]で8万2378円資産を増やすことが出来ました。


    リスクが無いわけではありませんが、投資初心者が株式投資に手を出すきっかけとしては最適な投資ではないでしょうか?

    ギャンブルや、宝くじを購入することに比べればよっぽど有効なお金の使い方になると思います。

    投資を始めるのかは自由ですが、GMOクリック証券で口座を作れば、投資情報や四季報が無料でみれるので口座だけでも作ってみてもいいと思います。

    もちろん口座開設は無料です。

    最後までお読みいただきありがとうございました。


  • リーガルコーポレーション【7938】の株価分析と配当や株主優待について

    リーガルコーポレーション【7938】の株価分析と配当や株主優待について


    どうも!!『らしらん』(rasiran)です。

    本日は、『リーガルコーポレーション』【7938】の株価を分析していこうと思います。

    リーガルと言えば[keikou]革靴[/keikou]で有名な企業ですね。

    私も何足か持っていますが、リーガルの紳士靴の主な価格帯は2~3万円といったところで少し高くも感じますが、革がしっかりしているので[keikou]靴底を張り替え[/keikou]れば、かなり長期間履くことができるので余裕で元がとれます♪

    安価な靴を、何度も買い替えるよりもかえってコスパはいいですね。


    高級靴というよりも靴底を何度も張り替えてガンガン履き倒せる靴。

    それでいて、いわゆる足元をみられることもない品質ですので営業で歩き回るには最適でしょう。


    私も何足か愛用していることから売込みっぽくなりましたが、ここからは投資対象としてふさわしいのか厳しく分析していこうと思います。

    今回はいつもよりも深く考えてみたいと思います。

    それではまいりましょう。


    なお、記事の内容は私の個人的な考えであり、株の購入を進めるものでも安全性を保証するものでもありません。あくまで投資は自己責任にてお願いいたします。

    また、今回はネット上で簡単に手に入る資料によって判断をおこなったため、事実と異なる点が存在する危険性があります。どのような考えをもって投資を行うかの『考え方の流れ』を参考にいただければと思います。


    リーガルコーポレーションとは?

    規模

    時価総額は、96.7億円とアパレル・アクセサリーの分野で70社中38位の規模の企業です。

    先ほどもお伝えしましたが紳士靴、婦人靴の製造と販売をメインとしています。


    また海外ブランドでは[keikou]『クラークス』[/keikou]、2015年からは伊藤忠が独占輸入販売権を持つ[keikou]『サントーニ』[/keikou]をリーガルの販売網を活用して販売しています。

    ※製造しているのではなく、販売のみです。

    創業は1902年と歴史は古く、当初は軍用の靴を主に作っていたことから、現在でも自衛隊への靴の納入も行っています。

    筆頭株主は、皮革で関連のある『ニッピ』です。


    靴業界の市場などについて

    靴の国内市場自体は[keikou]1兆4000億円の規模[/keikou]でスニーカーなどの分野は若干の伸びが見られますが、リーガルの販売する紳士靴、婦人靴の分野は緩やかではありますが下降傾向です。

    価格帯では5000円前後が伸びているものの、10000円を超える商品については苦戦を強いられています。

    ちょうど、リーガルの主力商品の価格帯が2~3万円である事を考えると、これから伸びる分野ではない事が分かります。

    スニーカーの分野への進出も現状ではデザイン力で劣り厳しく感じます。


    競合について

    革靴の分野でリーガルと同価格帯で比較されるのは、国内だと[keikou]『スコッチグレイン』[/keikou]のブランドで展開している1964年に創業したヒロカワ製靴

    海外だと、少し価格は上がりますが、イギリスのチャーチあたりでしょう。


    ヒロカワ製靴を比較対象とした場合、リーガルの売上高360億、実店舗169に対し、売上高28億、実店舗8店舗と10分の1の規模にも達しておりません。


    ただし、靴の小売り業界での比較となると、売上高によるシェアは以下の様になります。

    1. エービーシー・マート   43%
    2. チヨダ          26%
    3. ジーフット        19%
    4. リーガルコーポレーション   7%
    5. アキレス           4%

    事業内容との違いがある為、一概には比較できない面もありますが、[keikou]エービーシー・マート[/keikou]に紳士靴のシェアを奪われていることはイメージがつくと思います。


    現在、売れ行きが好調なリーガルの弟分として展開している[keikou]『ケンフォード』[/keikou]は、

    主な価格帯は1万4000円あたりで、靴底の交換修理のできないセメンテッド製法を用いることで差別化を行っています。

    同価格帯の紳士靴と比較して『リーガル』のブランド力が使える点と、靴底の交換修理ができないことから買い替えスパンが短くなることは、利益を得る側からすると優秀な商品と言えるでしょう。


    また、革靴は[keikou]高い関税[/keikou]のかけられるものの一つで、価格の30%、または4300円のどちらか高い方がかけられることになっています。

    売り値14333円、すなわち商品価格10333円の製品に関税の上限4300円がかかることから[keikou]『ケンフォード』[/keikou]に対抗する安価な新興国の製品の国内参入については、関税のお陰で影響は小さくなると判断しました。


    リーガルコーポレーションについて

    事業は、靴の小売りが50%、三越や高島屋への卸売りが50%。他社との違いとして自衛隊への納入をおこなっている点も強みと呼べるでしょう。

    国内ブランドとしての『リーガル』の知名度と、品質に特化した製品づくりは評価できます。ただし日本企業の製品全般に言える事ですが、海外ブランドのような[keikou]購買欲をそそられる意味合い[/keikou]でのブランド力は弱いです。

    品質と耐久性に優れた製品である反面、買い替えサイクルが長いことは気になります。


    取り組みとしては、苦戦している卸売から、小売りにシフトし一定の成績を上げているようです。

    海外展開は、上海、香港に店舗を展開しアジア圏への商品供給、開発を進めており一般に言われるグローバル化を5段階で完成とするなら3~4段階のあたりでしょう。

    アパレル業界が[keikou]ネット通販へシフト[/keikou]する中、実物を手にしてから購入したいニーズをどのように取り込むのかは今後の課題です。


    リーガルコーポレーションの株価を収益の視点から分析する

    それでは、現在の株価[keikou]2997円[/keikou](2018/03/27終値)を基準に見ていきましょう。

    一株当たりの利益の割合を表す、PER(株価収益率)は18.38倍と平均とされる15倍を目安に考えると少し割高ですが小売業としてみれば一般的な水準です。

    EPS(一株当たり利益)は163.1円です。


    EPSを基準にお買い得と判断されるPERの10~15倍を掛けると、1631円~2446.5円です。

    ちなみに、[keikou]現在の株価2997円[/keikou]とEPSの15倍の差は550.5円です。

    PER15倍までで考えると550.5円割高とも考えられそうです。


    リーガルコーポレーションの株価を資産の観点から分析する

    株価が一株当たり純資産の何倍の価格になっているかを表すPBR(株価純資産倍率)の値を確認すると、0.61倍です。解散価値を下回っていることからお得と判断できる反面注意が必要な水準と言えます。


    BPS4942.73円なので、お得の範囲内とされるBPSの1.5倍を計算すると7414.09円ですから、[keikou]現在の株価2997円[/keikou]と比較すると資産面からは2471.36円割安だと言えます。

    理論上の株価の底値は4942.73円です。数値上はお得ですが財務面状況を合わせて判断が必要です。


    リーガルコーポレーションの配当や株主優待はどうなのか?

    配当は、一株当たり70円を予定しているので、100株保有していたとすると配当は7000円です。

    配当利回りは、2.34%ですからわりと高い方です。

    配当性向は、26.29%と一般的な数値です。傾向としては上昇しているので期待できるかもしれませんね。


    株主優待は、リーガルコーポレーションの店舗で使える5000円の優待券が以下の割合でもらえます。

    • 100株  1枚 5000円相当
    • 300株  2枚 10000円相当
    • 500株  3枚 15000円相当

    リーガルの靴を買い替える予定があるのであれば、かなりお得に靴を購入できるのでありがたいですね。


    リーガルコーポレーションの売上高と利益はどうなのか?

    売上高は、ほぼ横ばいです。

    営業利益は、かなりの波があり2014年以降は下落しています。


    リーガルコーポレーションの株価を利益率と流動比率から分析する

    前期のROEはが5.8%、ROAは2.9%です。

    今期予想は、ROEが3.2%、ROAが1.7%で資産からみた収益性は良いとは言えません。


    流動比率は1.88倍で[keikou]短期的な資金[/keikou]には余裕が見られます。


    自己資本比率は51.8%で、40%があれば倒産の危険性はないと言われることから安心できるだけの比率があります。

    営業キャッシュフローと有利子負債の割合は2.4倍です。5倍以下であれば問題ないとされることから営業キャッシュフローも十分ある事がわかります。

    収益力は弱く感じますが、安定性から見た財務面は問題ありません。


    まとめ

    指標からの判断をするならば、収益力が弱いながらも安定性の面から割安な株価であることが分かりました。

    利益の伸びが不安定であることから投資への判断は現状では難しいかと思います。

    ただし、株式投資は株券という[keikou]『紙切れ』[/keikou]を買う行為ではなく、企業に融資する行為であるとするならばここまで見てきた、

    • 家電などの製品と違い爆発的に売り上げを伸ばす製品ではない
    • 国内市場はパイの取り合いになっている
    • 製品の品質は素晴らしい
    • 海外展開が途上である

    上記のポイントから判断すると、国内においては、履かなければ良さが分からない性質の商品を『ケンフォード』といった安価な価格帯でまずは履いてもらい『リーガル』の靴にシフトしてもらうといった長期的なマーケティングの戦略は今後効いてくるものだと思います。

    海外においては、新興国のスーツの需要は拡大しているので良質な『日本品質の製品』を現地のニーズに合わせて開発し需要を取り込めるかが、今後リーガルコーポレーションが発展するキーポイントになるのではないでしょうか?

    最近取り扱いをはじめたイタリアの[keikou]『サントーニ』[/keikou]はわずか40年であれだけの知名度まで成長したようにリーガルも世界展開に期待したいと思います。

    企業動向をニュースでチェックしながら投資タイミングを判断したい企業ですね。

    最後までお読みいただきありがとうございました。


    P.S. 投資初心者が一番に読むべき本は何かと質問されるので、こちらをオススメしておきます。

    専門書を読むよりも実践的なので知識ゼロの状態でも一番取り入れやすいと思います。よろしければ活用してみて下さい。